Ibovespa
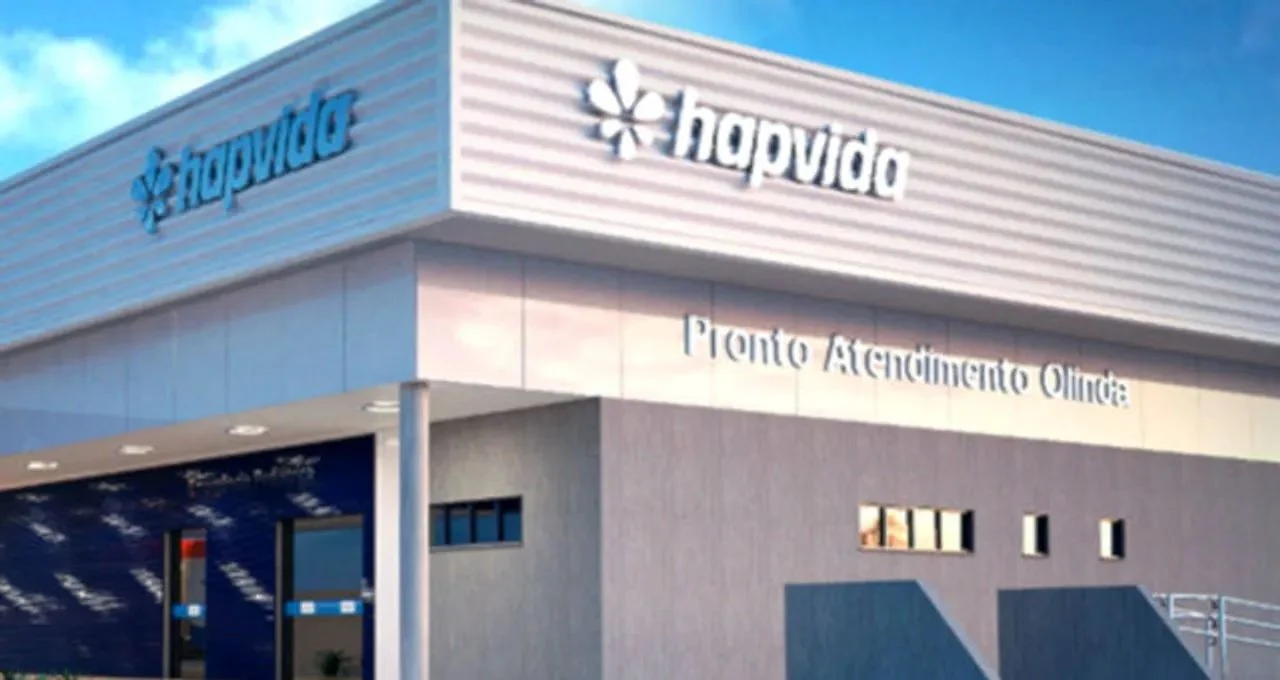
Hapvida (HAPV3): após alta de 40%, Citi corta preço-alvo e ainda não vê virada
 Siga no Youtube

A disparada das ações da Hapvida (HAPV3) nas últimas duas semanas não afastou a cautela do Citi. Em uma revisão antes dos resultados do terceiro trimestre de 2026, o banco reduziu o preço-alvo para R$ 10 por ação e cortou as estimativas de lucro para 2026 e 2027 em 5% e 12%, respectivamente.
Embora reconheça fatores que podem sustentar o interesse pelos papéis, que avançaram 40% no período considerado pelo relatório, o Citi ainda não identifica sinais de uma recuperação iminente dos fundamentos. A expectativa é de que os desafios operacionais continuem a pressionar os resultados, com perda de beneficiários, margens menores e queima de caixa.
“Continuamos sem enxergar sinais iminentes de uma inflexão nos fundamentos”, afirmam os analistas, em tradução livre.
O que pode sustentar as ações da Hapvida?
Para o Citi, a companhia reúne características que podem atrair investidores interessados em uma recuperação operacional: elevada alavancagem, baixa exposição nas carteiras e uma reestruturação complexa.
O banco destaca que a dívida representa cerca de 65% do valor total da empresa. Nesse cenário, uma redução do endividamento poderia ampliar a parcela de valor atribuída aos acionistas.
Outro possível impulso viria da queda dos juros e dos spreads de crédito – a remuneração adicional exigida pelos credores –, que poderia aliviar as despesas financeiras e favorecer o lucro por ação.
O Citi também aponta o ambiente macroeconômico e os avanços na venda de ativos como possíveis catalisadores de curto prazo. Ainda assim, considera limitada a visibilidade sobre a evolução das operações.

Terceiro trimestre deve manter pressão sobre os resultados
Na avaliação do banco, o terceiro trimestre deve repetir boa parte das dificuldades observadas no segundo. A pressão pode ser intensificada pelo início da reestruturação de uma base de aproximadamente 1 milhão de clientes não rentáveis.
O processo deve afetar o crescimento da receita e gerar custos de desmobilização concentrados nessa etapa inicial. Nesse contexto, o Citi projeta uma perda líquida de 91 mil beneficiários e crescimento de 2,6% da receita na comparação anual.
A utilização sazonalmente mais elevada dos serviços de saúde e as despesas da reestruturação também devem pesar sobre a rentabilidade. A estimativa é de aumento de 0,8 ponto percentual na sinistralidade frente ao trimestre anterior, comprimindo a margem Ebitda ajustada para 5,9%.
A sinistralidade mede quanto da receita dos planos é consumido pelas despesas assistenciais. Quanto maior o indicador, maior a pressão sobre as margens.
Com isso, o banco espera que a companhia continue a registrar prejuízo em bases normalizadas, além de um consumo recorrente de R$ 100 milhões no fluxo de caixa livre ao acionista.
Recompra de dívida pode trazer ganho pontual
Um alívio para o resultado reportado deve vir da recompra de R$ 250 milhões em debêntures com desconto de 23%. A operação permite à companhia recomprar a dívida por um valor inferior ao de referência, gerando um ganho pontual.
O Citi, porém, deixou esse efeito fora das projeções por considerá-lo não recorrente.
A revisão das estimativas incorpora expectativas mais fracas para receitas e margens. Já o corte do preço-alvo foi parcialmente atenuado pela redução do custo de capital próprio utilizado no modelo de avaliação.
Compartilhar



Mais Notícias