Ibovespa
‘O Brasil é o país da renda fixa’, avalia CIO da Mirabaud, que vê entraves estruturais para a Bolsa
 Siga no Youtube
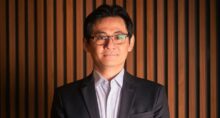
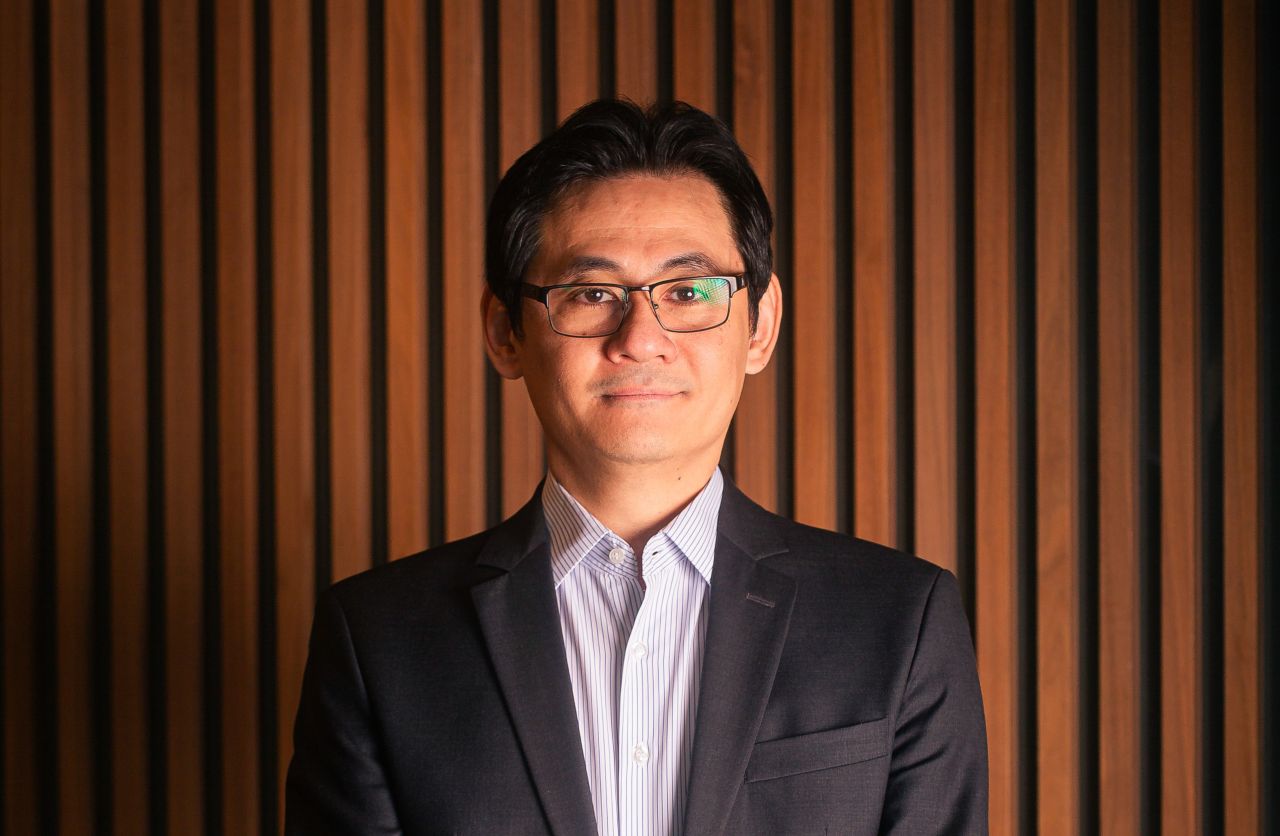
A dificuldade de atrair investidores para a Bolsa brasileira está diretamente relacionada ao ambiente macroeconômico, sobretudo à situação fiscal, avalia Eric Hatisuka, CIO da Mirabaud Family Office no Brasil. O executivo argumenta que o nível elevado dos juros não pode ser analisado isoladamente, pois está associado à dinâmica dos gastos públicos, às expectativas de inflação e à trajetória da dívida.
Para ele, o problema não se resume ao resultado primário do governo, que exclui os juros da dívida. Mesmo quando o indicador apresenta melhora, o aumento das despesas com juros pode pressionar o resultado nominal e dificultar a estabilização do endividamento público. “Quem está olhando só o primário está achando que está normal. Mas já não está”, afirma.
Hatisuka sustenta que o gasto público continua pressionando a demanda e as expectativas de inflação, contribuindo para manter os juros em patamares elevados. Nesse cenário, a política monetária perde eficácia quando o governo não reage ao custo do financiamento com medidas fiscais capazes de estabilizar a dívida.
“O problema do Brasil, já faz muito tempo, não é mais o déficit só. É o gasto mesmo”, observa.
Segundo o executivo, o Banco Central (BC) utiliza os juros para influenciar as condições financeiras do setor privado, mas esse instrumento não resolve, por si só, uma pressão inflacionária originada nos gastos públicos. “O governo é insensível a juros. Ele é sensível a voto”, afirma.
Hatisuka explica que a falta de coordenação entre as políticas monetária e fiscal cria um ciclo de desequilíbrio: o gasto público pressiona a inflação, as expectativas inflacionárias elevam os juros, e o custo maior da dívida amplia as despesas financeiras do governo.
O executivo também compara o cenário brasileiro ao dos Estados Unidos, onde o elevado déficit fiscal e as dificuldades para alongar o perfil da dívida também pressionam o mercado de títulos públicos. Para ele, os princípios econômicos são os mesmos, independentemente do tamanho da economia ou da moeda emitida pelo país.
“A lei da gravidade funciona para o mundo. As leis de oferta e demanda funcionam para todo mundo também”, afirma.
Juros elevados e imprevisibilidade dificultam a vida das empresas
O ambiente macroeconômico brasileiro também afeta diretamente a capacidade de planejamento das companhias. Hatisuka destaca a dificuldade de executar projetos de longo prazo em um país no qual os juros podem mudar substancialmente em poucos meses, alterando a viabilidade de investimentos produtivos.
“Imagine uma pessoa que faz uma conta, faz um projeto, vai aumentar, expandir a produção, compra uma máquina, e o juro sobe 4,5 pontos percentuais em seis meses. Pega o projeto e joga no lixo”, diz.
Para o executivo, a combinação entre juros elevados, carga tributária e câmbio desalinhado representa uma pressão simultânea sobre as empresas brasileiras. O resultado é um ambiente menos favorável à expansão da produção, à inovação e à competitividade internacional.
“O empresário brasileiro hoje está sofrendo uma carga tributária que aumentou, um juro descomunal e um câmbio que faz com que os produtos daqui fiquem caros no mercado internacional”, afirma.
A imprevisibilidade da política econômica, segundo ele, dificulta a formação de expectativas e torna mais arriscado investir em projetos que exigem anos para gerar retorno.
Hatisuka ressalta que a Mirabaud não deixou de considerar a renda variável uma classe de ativos interessante. A questão, segundo ele, é que as condições estruturais do Brasil tornam mais difícil investir em ações do que em mercados desenvolvidos.
“Não é que a gente não gosta de Bolsa ou não gosta de ações. A gente gosta, e gosta muito. É que, no Brasil, o ambiente é mais inóspito com as empresas”, avalia.
Brasil é uma economia velha
Outro problema estrutural apontado por Hatisuka é a composição do mercado acionário brasileiro. O executivo avalia que o Ibovespa reflete a especialização histórica da economia nacional em commodities e setores tradicionais, com forte presença de petróleo, mineração e bancos. “A nossa Bolsa é uma Bolsa de economia velha, com destaque para companhias como Vale, Petrobras e bancos”, afirma.
Na avaliação do CIO, esses setores são relevantes e não há nada necessariamente errado em sua participação no índice. O problema é a dificuldade de o país desenvolver novas atividades econômicas, atrair investimentos em tecnologia e integrar-se às cadeias globais de produção.
Hatisuka afirma que a baixa previsibilidade macroeconômica e regulatória torna o Brasil menos competitivo na disputa por investimentos produtivos internacionais. Em vez de instalar unidades industriais voltadas à exportação, muitas empresas acabam montando operações para atender exclusivamente ao mercado doméstico, com elevada dependência de importações e incentivos públicos.
Para ele, o país só conseguirá mudar de patamar quando passar a atrair projetos capazes de gerar produção local e atender também à demanda internacional.
“Você vai poder dizer que o Brasil mudou de patamar quando uma empresa montar uma fábrica aqui para exportar”, afirma o CIO da Mirabaud.
O executivo também critica o foco do debate econômico brasileiro, que, segundo ele, permanece concentrado em questões que deveriam ter sido superadas por um processo mais consistente de desenvolvimento.
Na avaliação de Hatisuka, o combate à pobreza e à desigualdade depende, entre outros fatores, do aumento do desenvolvimento econômico, da produtividade e da capacidade de gerar renda. Por isso, considera necessário deslocar o debate para as condições que permitem ampliar a produção e atrair capital privado.
“Continuamos discutindo a consequência e não a causa: como eu faço para aumentar o desenvolvimento econômico?”, questiona.
Falta de investment grade limita o universo de investidores
A ausência do grau de investimento (investment grade) é outro obstáculo para a entrada de capital estrangeiro de longo prazo, segundo Hatisuka. O selo concedido pelas agências de classificação de risco indica que um país possui qualidade de crédito considerada adequada para determinadas categorias de investidores institucionais.
Tanto a S&P quanto a Fitch retiraram o investment grade do Brasil em 2015, durante a crise política e econômica do segundo governo da ex-presidente Dilma Rousseff.
Sem essa classificação, parte dos fundos globais enfrenta restrições para investir no Brasil, enquanto outros pode atribuir ao país um peso menor em suas carteiras.
Para Hatisuka, a questão vai além da classificação de risco: a falta de avanços fiscais e de previsibilidade econômica reduz o interesse estrutural dos investidores internacionais.
O executivo considera que o Brasil ainda não construiu um ambiente macroeconômico e microeconômico capaz de atrair de maneira consistente grandes projetos industriais e investimentos produtivos globais.
Ele cita a reorganização das cadeias de suprimentos após a pandemia e os problemas logísticos internacionais como oportunidades que poderiam ter beneficiado o país. Na avaliação do executivo, porém, o Brasil não conseguiu aproveitar esse movimento para se consolidar como um destino relevante de novas fábricas voltadas à exportação.
“Não temos um arcabouço macroeconômico e microeconômico para que os investidores globais queiram montar [operações no Brasil]”, considera.
Hatisuka avalia que, sem reformas e maior previsibilidade, o país continuará dependendo de oportunidades pontuais de mercado, em vez de atrair capital comprometido com projetos de longo prazo.
Governo empurra o Brasil para a renda fixa
A preferência pela renda fixa em detrimento da Bolsa brasileira é, na visão de Hatisuka, consequência das próprias condições econômicas do país. Com juros elevados, a remuneração dos títulos públicos e privados torna-se mais competitiva em relação ao risco de investir em ações.
O executivo considera que essa dinâmica acaba direcionando os recursos para ativos de renda fixa e reduzindo o incentivo para assumir o risco de empresas expostas à instabilidade macroeconômica. “O governo nos empurra nessa direção. O Brasil é o país da renda fixa”, afirma.
Para ele, o problema não está na renda fixa como classe de ativos, mas no fato de que os juros elevados e a instabilidade fiscal tornam mais difícil justificar investimentos em renda variável no mercado doméstico.
Hatisuka afirma que a Mirabaud mantém exposição a ações e busca oportunidades em diferentes mercados, mas encontra condições mais favoráveis nos Estados Unidos e na Europa, onde considera o ambiente institucional e econômico mais previsível.
“Lá fora, o caminho é de menor resistência. É mais fácil, mais previsível. O mundo impõe menos obstáculos o tempo todo: transparência, governança, regras de governo, regulação”, diz.
Na alocação internacional, o banco procura aproveitar as vantagens competitivas de cada região. Os Estados Unidos concentram oportunidades em tecnologia e software, enquanto a Europa se destaca em áreas como engenharia especializada e indústria farmacêutica.
Para Hatisuka, essa diversificação geográfica permite reduzir a dependência de um único ambiente econômico e ampliar as possibilidades de retorno ajustado ao risco.
Receba gratuitamente as newsletters do Money Times
Compartilhar



Mais Notícias