Ibovespa
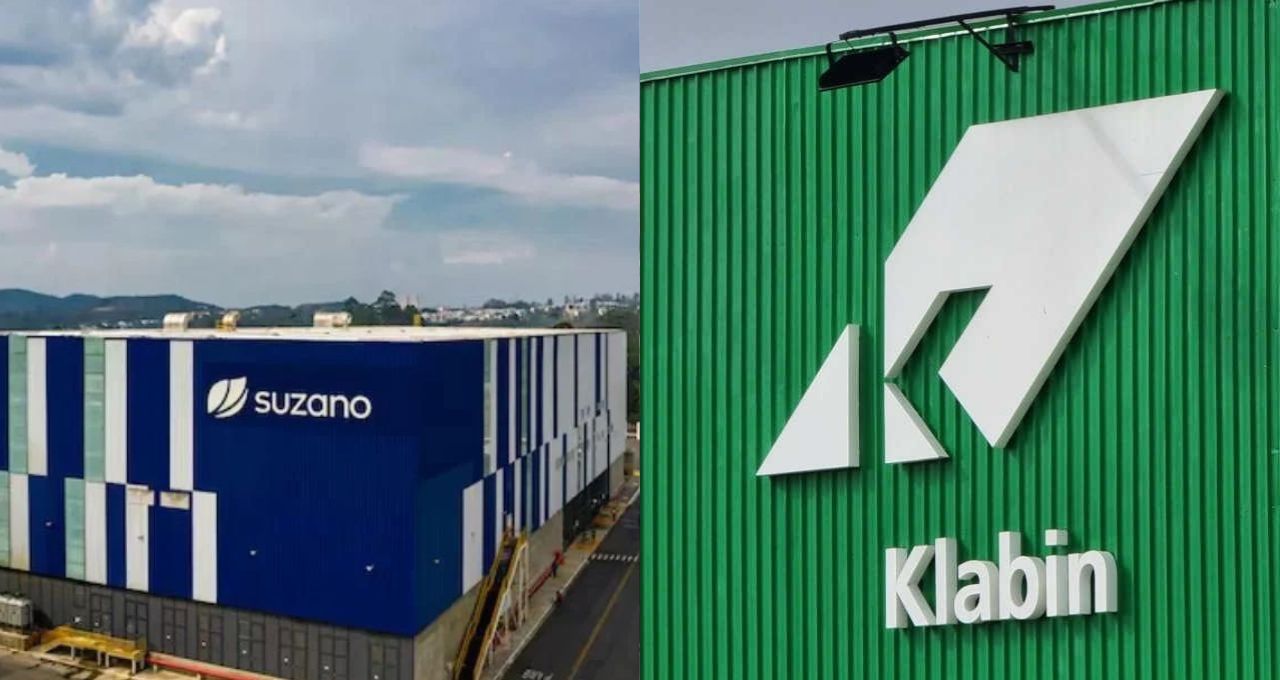
Suzano (SUZB3) deve superar consenso no 3T26, enquanto Klabin (KLBN11) fica abaixo das projeções do Safra
 Siga no Youtube
As empresas de papel e celulose devem apresentar resultados mistos no terceiro trimestre de 2026, segundo prévia do Safra. O banco projeta avanço dos resultados da Suzano (SUZB3) e da Dexco (DXCO3) na comparação trimestral, enquanto espera recuo da Klabin (KLBN11) e da chilena CMPC. Entre os destaques, a Suzano deve superar as estimativas do mercado, enquanto a Klabin tende a sentir a combinação de preços menores de celulose e custos operacionais mais elevados.
A Klabin será a primeira das duas principais companhias brasileiras do setor a divulgar seus resultados, em 28 de outubro, antes da abertura do mercado. Já a Suzano tem divulgação prevista para 5 de novembro, após o fechamento.
O Safra estima que a Suzano registre Ebitda ajustado de R$ 5,95 bilhões no terceiro trimestre, alta de 26% em relação ao segundo trimestre e 3% acima do consenso de mercado, de R$ 5,79 bilhões. O principal impulso deve vir da consolidação da Arbex, que deve mais do que compensar a fraqueza esperada no negócio de celulose.
Para o segmento de celulose, o banco projeta Ebitda de aproximadamente R$ 4,8 bilhões, queda de 8% na comparação trimestral. Embora os embarques devam crescer 4%, para 3,005 milhões de toneladas, o preço médio realizado deve recuar 2%, para US$ 589 por tonelada. A redução dos custos totais de caixa, favorecida por menores despesas de manutenção, deve ajudar a limitar a pressão sobre as margens.
Já a divisão de Papel e Bens de Consumo deve apresentar Ebitda de R$ 1,3 bilhão, mais que o dobro do registrado no trimestre anterior. Além da incorporação da Arbex, o segmento de papel no Brasil deve se beneficiar de volumes ligeiramente maiores e preços relativamente estáveis, parcialmente compensados pelo aumento dos custos de insumos.
O Safra mantém recomendação outperform, equivalente à compra, para Suzano, Klabin e Dexco. Os preços-alvo são de R$ 59 para SUZB3, R$ 21,40 para KLBN11 e R$ 7,80 para DXCO3. Para a CMPC, a recomendação é neutra, com preço-alvo de 1.280 pesos chilenos.
Klabin deve sofrer com custos mais altos
Na Klabin, o Safra projeta Ebitda de R$ 1,86 bilhão, recuo de 1% em relação ao segundo trimestre e resultado 10% inferior ao consenso de mercado, de R$ 2,07 bilhões. A pressão deve vir principalmente dos preços mais baixos de celulose e do aumento dos custos operacionais, que devem superar o efeito positivo do crescimento dos volumes vendidos.
Os embarques totais, excluindo madeira, devem alcançar 1,04 milhão de toneladas, alta de 2% na comparação trimestral. Os volumes de celulose, papel e embalagens devem avançar 3% cada, beneficiados pela sazonalidade favorável para papel-cartão revestido e pelo crescimento das vendas de caixas de papelão ondulado.
Por outro lado, o custo total de caixa deve subir 3%, para R$ 3.312 por tonelada. Segundo o Safra, a parada de manutenção em Otacílio Costa, os custos florestais mais elevados e as despesas preventivas adicionais diante da possibilidade de El Niño devem pressionar o desempenho operacional. Com isso, o Ebitda por tonelada deve cair 7%, para R$ 1.791.
Dexco deve avançar com madeira; CMPC enfrenta pressão
Para a Dexco, o Safra prevê Ebitda ajustado de R$ 576 milhões, crescimento de 16% ante o segundo trimestre, mas 6% abaixo do consenso de R$ 611 milhões. O avanço deve ser sustentado pela divisão de madeira, cujo Ebitda é estimado em R$ 522 milhões, alta de 7% na comparação trimestral.
O resultado deve refletir preços realizados 2% maiores e crescimento de 3% nos embarques, para 814 mil metros cúbicos, além de uma redução de 1% no custo caixa por metro cúbico. Na divisão Deca, o Ebitda deve permanecer praticamente estável, em R$ 53 milhões, enquanto o negócio de revestimentos cerâmicos deve registrar queda, de R$ 7 milhões para R$ 1 milhão, pressionado pela redução dos preços realizados.
No caso da CMPC, o banco estima Ebitda ajustado de US$ 265 milhões, queda de 2% em relação ao segundo trimestre e resultado 13% inferior ao consenso de US$ 304 milhões. A expectativa é de que a pressão sobre os negócios de celulose e Softys supere a melhora da divisão de embalagens biodegradáveis.
O Ebitda de celulose deve recuar 5%, para US$ 172 milhões, diante de preços realizados menores, apesar do crescimento de 2% nos embarques, para 954 mil toneladas. Na Softys, o resultado deve cair 6%, para US$ 95 milhões, com custos e despesas operacionais mais elevados. Em contrapartida, o Ebitda de Biopackaging deve aumentar de US$ 15 milhões para US$ 20 milhões, apoiado pela melhora da rentabilidade.
Compartilhar



Mais Notícias