Ibovespa
CSN (CSNA3): IPO da divisão de cimentos à vista? Possibilidade não está na mesa por ora, diz analista da Genial
 Siga no Youtube
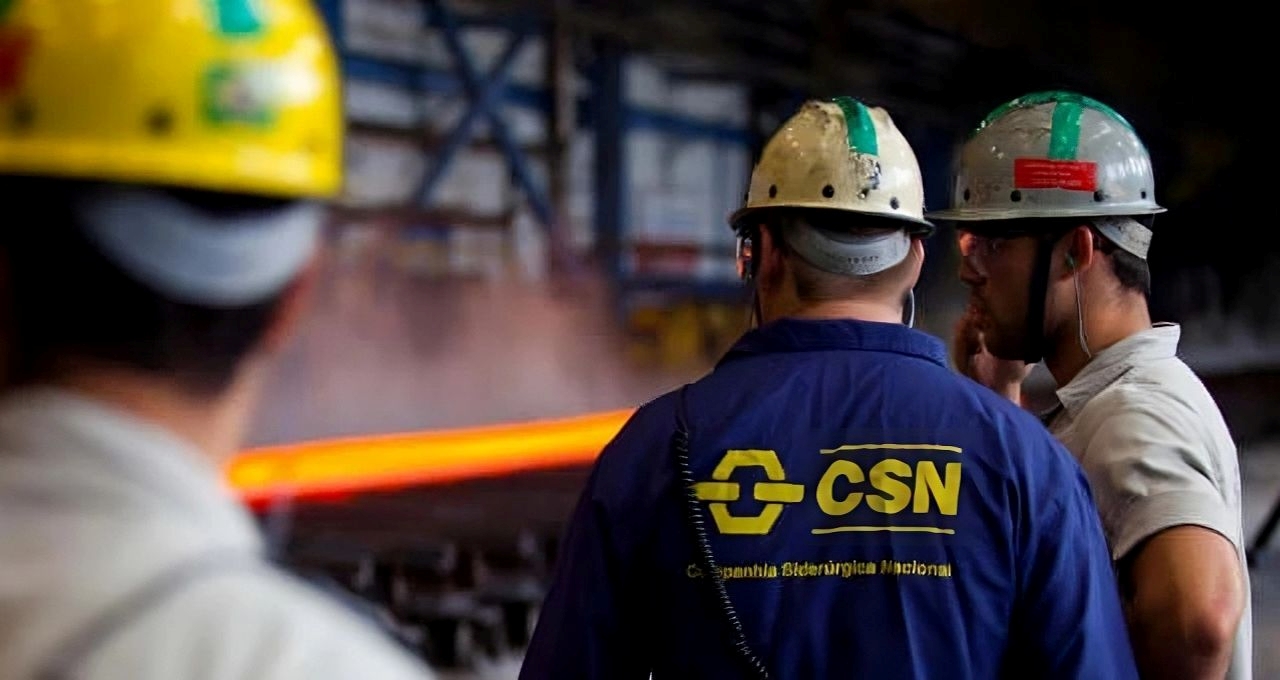
A dificuldade de transformar seus ativos em valor para os acionistas continua a ser um dos principais fatores de preocupação dos investidores da CSN (CSNA3). Diante da demora para destravar a venda da CSN Cimentos, prometida desde o começo do ano, a Coluna do Broadcast ventilou a possibilidade de uma oferta pública inicial (IPO, em inglês) do braço de cimentos da holding.
Para Luca Vello, analista de ações da Genial Investimentos, a diversificação dos negócios da CSN exige muito capital e, combinada ao elevado endividamento, acaba penalizando a companhia. A empresa atua nos ramos de siderurgia, mineração, cimentos e infraestrutura.
“O principal ponto de ter vários negócios é que você precisa de muito dinheiro para fazer esses negócios rodarem, além de ter uma alavancagem elevada”, afirma o analista.
Nesse cenário, a venda da CSN Cimentos é vista como uma alternativa importante para reduzir a dívida e o custo financeiro. Inicialmente, era esperado que a transação trouxesse de R$ 15 bilhões a R$ 18 bilhões, quantia somada à venda do segmento de infraestrutura. Ao separar as negociações, porém, o valor da divisão de cimentos foi reduzido para perto dos R$ 12 bilhões, explica Vello.
Após meses de expectativas em torno da operação, a possibilidade de um IPO também entrou no radar do mercado.
Contudo, Vello afirmou, em entrevista ao Money Times, que a área de relações com investidores (RI) da empresa, ao ser questionada, informou que a abertura de capital não estava nos planos da companhia.
“Sob essa ótica, é difícil presumir o impacto de um possível IPO. É mais provável ainda que a companhia consiga vender a divisão de cimentos”, avalia. Para o analista, a monetização do negócio pode ajudar a melhorar a estrutura financeira e destravar valor para os acionistas.
O analista da Genial lembra que o valor de R$ 12 bilhões seria pela venda de 100% da CSN Cimentos, enquanto um IPO não seria da totalidade da empresa, o que não representaria o valor completo ou necessário para ajudar na redução da alavancagem da holding.
Um contexto de alternância de poder a partir do próximo ano, no entanto, poderia favorecer um cenário de IPO, afirma Vello.
A mudança no comando executivo também contribuiu para alimentar expectativas de transformação. A saída de Benjamin Steinbruch do comando da companhia como CEO e a chegada de Fábio Schvartsman, ex-Vale, foram recebidas positivamente por parte do mercado, em meio à cobrança por maior agilidade na execução dos desinvestimentos.
O que trava as negociações da CSN Cimentos
Ainda assim, Vello considera que a falta de notícias sobre o avanço na venda da CSN Cimentos reflete duas possibilidades: uma contraoferta ou a saída de algum dos possíveis compradores da mesa de negociação.
Havia duas ofertas mais fortes entre as possibilidades sondadas pela CSN: a aquisição pela chinesa Huaxin ou pelo consórcio formado pela Votorantim e pela italiana Cementir.
Contudo, Vello explica que a falta de notícias sobre a transação pelo RI da empresa também é uma “medida estratégica”, para manter ainda certo burburinho no mercado, apesar de um possível esfriamento da venda.
Ativos na Alemanha
No começo de outubro, a CSN anunciou a venda de ativos na Alemanha por € 550 milhões, o equivalente a cerca de R$ 3 bilhões, considerado como um sinal favorável por Vello, da Genial, mas ainda insuficiente para eliminar as preocupações com o endividamento para o mercado.
De acordo com Vello, o negócio representa uma oportunidade de gerar caixa e avançar na desalavancagem, embora o mercado ainda espere medidas de maior impacto.
O desafio da CSN, portanto, vai além de vender ativos: é demonstrar que consegue transformar essas operações em redução efetiva da dívida.
A mudança de gestão pode renovar a confiança, mas a recuperação sustentável das ações dependerá da execução das promessas e da capacidade de entregar resultados concretos aos investidores.
Receba gratuitamente as newsletters do Money Times
Compartilhar



Mais Notícias