Ibovespa
Safra passa a tesoura em preços-alvo e rebaixa recomendações de fundos imobiliários (FIIs)
 Siga no Youtube
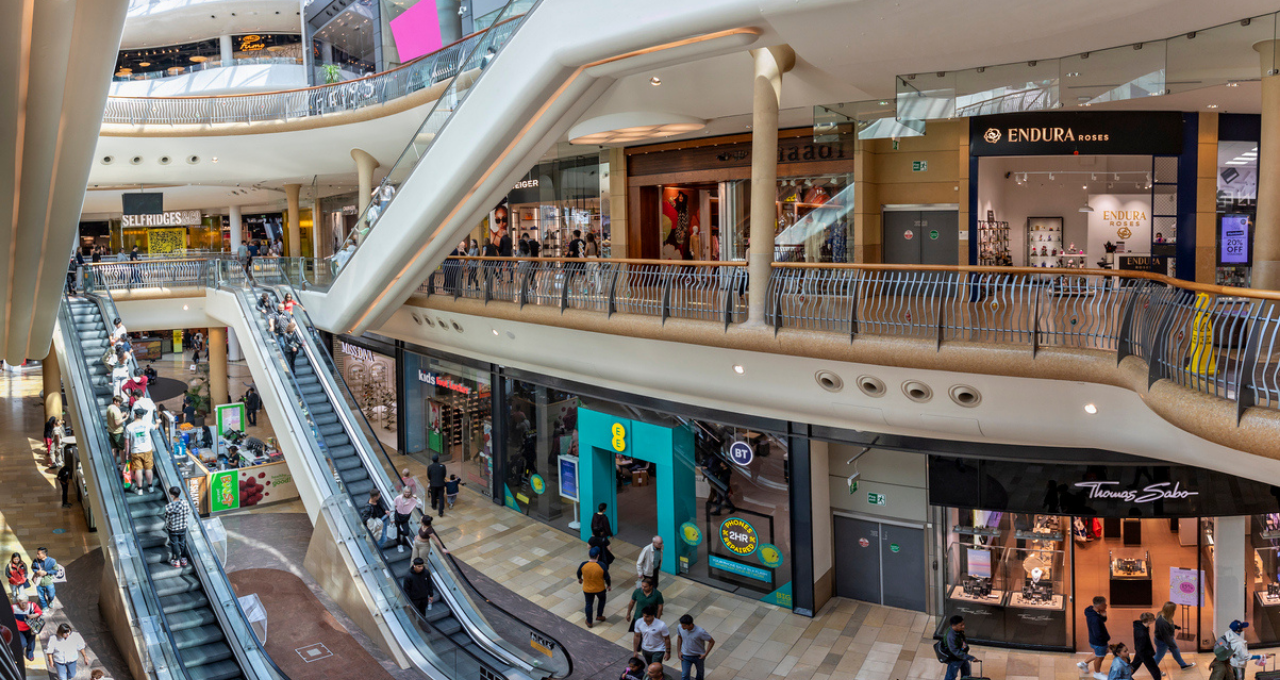
O Safra rebaixou as recomendações para dois fundos imobiliários (FIIs) de shopping centers, diante de perspectivas distintas para resultados e dividendos. Um deles é o XP Malls (XPML11), que passou de compra para venda, enquanto o segundo é o HSI Malls (HSML11), que saiu de compra para neutro.
No caso do primeiro, o banco também cortou o preço-alvo das cotas de R$ 123,20 para R$ 92,20, o que representa um potencial de desvalorização de 13% em relação ao fechamento de sexta-feira (16), de R$ 105,99.
Já para o HSML11, o preço-alvo foi reduzido de R$ 107,70 para R$ 98,20, o que, considerando a última cotação de R$ 94,10, indica possível alta (upside) de 4,4%.
Em relatório a clientes, o Safra afirmou que as revisões refletem, principalmente, o cenário de juros elevados por mais tempo e a avaliação de que as cotas dos dois FIIs já incorporam parte relevante das perspectivas positivas.
XPML11: fim dos ganhos extraordinários pressiona dividendos
Para o XPML11, o principal ponto de atenção, segundo o banco, é a expectativa de queda dos resultados distribuíveis após o encerramento do ciclo de ganhos de capital decorrentes da venda de participações em shopping centers.
De acordo com os analistas da instituição, 35% do resultado do fundo nos últimos 12 meses, equivalente a R$ 274 milhões de um total de R$ 777 milhões, surgiu de lucros imobiliários.
Um dos principais movimentos foi a venda de nove participações à Riza Real Estate por R$ 1,65 bilhão, em dezembro de 2025, que gerou ganho de capital de aproximadamente R$ 278 milhões.
Embora a reciclagem de ativos tenha contribuído para os rendimentos distribuídos recentemente, o Safra avalia que esse tipo de receita não deve se repetir na mesma magnitude.
Previsão para 2027
As vendas previstas para 2027, incluindo a participação no Shops Jardins e a operação envolvendo o Cidade Jardim, devem gerar ganhos, mas em escala inferior à registrada em transações anteriores.
Com isso, o banco projeta proventos operacionais e não operacionais de R$ 7,38 por cota em 2027, cerca de 33% abaixo da distribuição anual atual de R$ 11,04 por papel.
A redução esperada ocorre mesmo com a melhora da qualidade do portfólio. Isso porque, segundo os analistas, o XPML11 passou por um ciclo de aquisições, com a incorporação de empreendimentos ligados à Iguatemi (IGTI11).
Na avaliação do Safra, esses movimentos aumentaram a exposição do fundo a shopping centers dominantes e com maior potencial operacional, mas não eliminam a pressão sobre a renda distribuída por cota.
Atualmente, de acordo com o banco, o portfólio do FII apresenta indicadores operacionais considerados saudáveis, com ocupação de 96,2%, crescimento de 3,3% nas vendas mesmas lojas (SSS) e alta de 4,7% nos aluguéis mesmas lojas (SSR).
Pagamentos de aquisições no radar
Outro fator que pesou na revisão foi a concentração de parcelas a pagar pelas aquisições realizadas pelo XPML11. O Safra estima aproximadamente R$ 500 milhões em pagamentos remanescentes, corrigidos pelo IPCA ou pelo CDI e concentrados em 2027 e 2028.
Nas projeções do banco, as amortizações de dívidas e os pagamentos dessas parcelas somam R$ 342 milhões no ano que vem e R$ 246 milhões no subsequente.
As despesas financeiras, por sua vez, devem passar de R$ 46 milhões, em 2026, para R$ 87 milhões, em 2027.
O relatório também aponta a possibilidade de o caixa ficar negativo em R$ 59 milhões em 2028, mesmo com o recebimento previsto pela venda do Cidade Jardim. O Safra ressalta, contudo, que o fundo pode recorrer a novas dívidas ou à venda de ativos para administrar essa pressão financeira.
Na avaliação do banco, portanto, a combinação de dividendos sustentados por ganhos extraordinários e compromissos financeiros relevantes limita a atratividade do XPML11 aos preços atuais.
O fundo negocia a aproximadamente 0,97 vez seu valor patrimonial por cota (P/VP), próximo da média histórica de cinco anos, de 0,95 vez, mas acima do múltiplo de 0,86 vez observado entre os pares considerados pelo Safra.
HSML11: expansão do Uberaba Shopping pode impulsionar resultados
Já para o HSML11, a perspectiva operacional é mais favorável. Os analistas destacam a expansão do Uberaba Shopping como o principal catalisador para o crescimento dos resultados a partir de 2027.
Segundo o banco, o empreendimento tem registrado impacto negativo temporário devido às concessões comerciais realizadas durante as obras. A conclusão da expansão, prevista para o fim de 2026, deve ampliar a área locável e contribuir para o crescimento das receitas.
De acordo com dados da gestão citados no relatório, o resultado operacional líquido (NOI, na sigla em inglês) do shopping passou de aproximadamente R$ 25 milhões, em 2022, para R$ 45 milhões, em 2025. A meta após a expansão é alcançar cerca de R$ 60 milhões.
A entrada de operações como Outback e Coco Bambu também pode impulsionar o fluxo de visitantes, a ocupação e as receitas acessórias. Para o Safra, parte desse potencial ainda não está refletida nos resultados atuais do fundo.
O banco também destaca a redução das despesas financeiras do HSML11 após operações de reciclagem de ativos, incluindo a venda de participação no Pátio Maceió.
Além disso, o fundo, segundo os analistas, mantém uma posição de caixa considerada confortável.
Valuation limita potencial de valorização
Apesar das perspectivas positivas, o Safra considera que o HSML11 já negocia a um múltiplo elevado em relação ao próprio histórico.
O FII está avaliado em 0,95 vez o valor patrimonial por cota, acima da média de 0,86 vez dos últimos cinco anos, um prêmio de aproximadamente 10,5%.
Para o banco, parte desse patamar é justificada pela redução da alavancagem e pela proximidade da conclusão da expansão do Uberaba Shopping. No entanto, ainda é necessário comprovar a maturação do empreendimento nos resultados, enquanto o cenário macroeconômico permanece incerto.
O rendimento de dividendos projetado para 2027 é de 9,3%, acima da média de 8,4% estimada pelo banco para o setor. Ainda assim, o potencial de valorização de 4,4%, somado aos proventos, não foi considerado suficiente para manter a recomendação de compra.
Compartilhar



Mais Notícias