Ibovespa
3tentos (TTEN3) ou SLC Agrícola (SLCE3)? Antes do 3T26, Safra recomenda compra de apenas uma ação, que pode saltar 61%
 Siga no Youtube
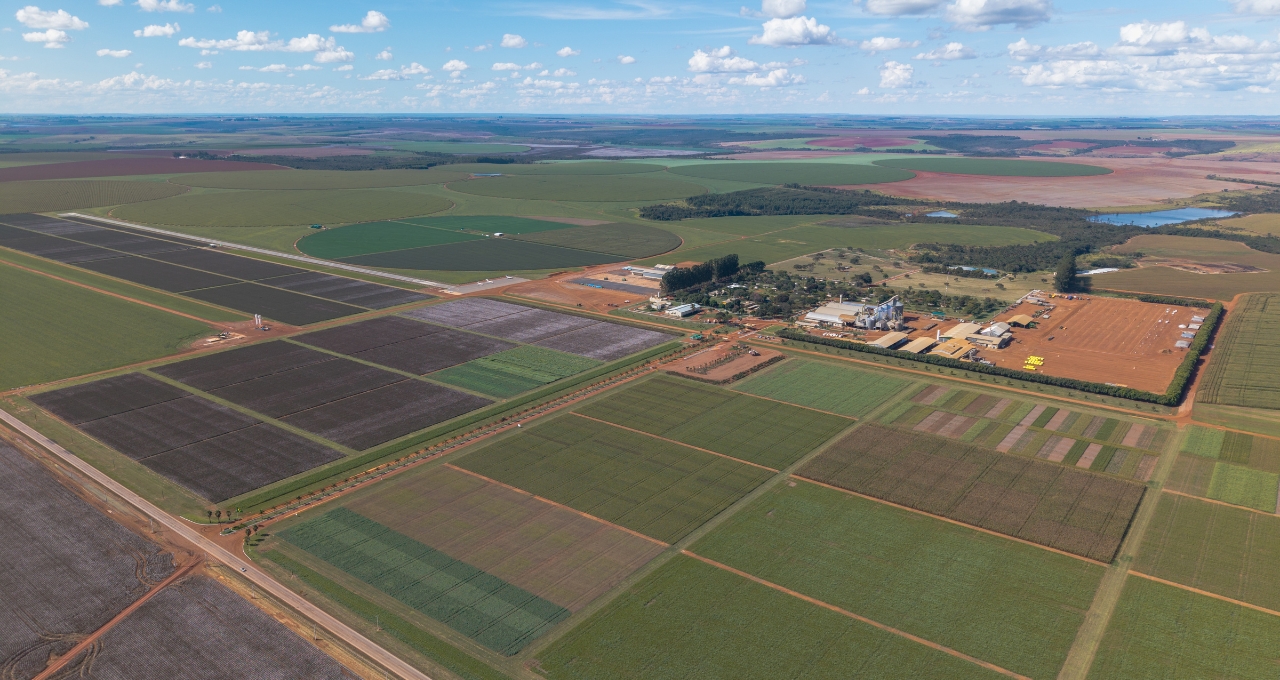
A 3tentos (TTEN3) e a SLC Agrícola (SLCE3) devem enfrentar um terceiro trimestre de 2026 (3T26) pressionado, mas o Safra vê uma oportunidade mais atraente em apenas uma das duas ações do agronegócio. O banco recomenda compra para a 3tentos, com preço-alvo de R$ 17,50 e potencial de valorização de 61%, enquanto mantém recomendação neutra para a SLC Agrícola, com preço-alvo de R$ 21.
Em prévia dos resultados, o Safra projeta tendências operacionais fracas para ambas as companhias. Na 3tentos, o primeiro trimestre completo de operação da usina de etanol de milho e os preços melhores do farelo de soja devem contribuir para a melhora sequencial do segmento industrial. Ainda assim, os custos logísticos elevados devem limitar os ganhos de rentabilidade.
O banco estima que a receita líquida da 3tentos alcance R$ 6,044 bilhões no trimestre, alta de 21% na comparação anual. Já o Ebitda ajustado deve somar R$ 209 milhões, queda de 43% em relação ao mesmo período de 2025. O lucro líquido ajustado é projetado em R$ 92 milhões, recuo de 68% na mesma base de comparação.
A liberação sazonal de capital de giro, por outro lado, deve favorecer a geração de caixa da companhia. O Safra estima fluxo de caixa livre de R$ 624 milhões no período.
SLC Agrícola: soja forte, mas algodão e milho pressionam
Para a SLC Agrícola, o Safra projeta receita líquida de R$ 1,797 bilhão no terceiro trimestre, queda de 14% na comparação anual. A produtividade recorde da soja deve sustentar crescimento de 34% na receita da cultura e uma margem bruta de 30,5%, mas o desempenho positivo não deve compensar integralmente a fraqueza de outras culturas.
A receita com algodão em pluma deve recuar 46% na comparação anual, enquanto a de milho deve cair 36%. Os atrasos nos embarques de algodão e o calendário mais tardio da safra de milho devem transferir parte das entregas para o quarto trimestre, concentrando uma parcela maior dos resultados no fim do ano.
Com isso, o Ebitda ajustado, excluindo os efeitos do IFRS 16, deve alcançar R$ 401 milhões, queda de 18% em relação ao terceiro trimestre de 2025. As despesas financeiras líquidas, estimadas em R$ 349 milhões, devem levar a companhia a um prejuízo líquido ajustado de R$ 54 milhões, ante lucro de R$ 18 milhões um ano antes.

O fluxo de caixa livre da SLC Agrícola deve somar R$ 398 milhões no trimestre.
Por que o Safra prefere a 3tentos?
Apesar de projetar queda expressiva no Ebitda e no lucro líquido da 3tentos, o banco mantém uma visão mais favorável para a ação, sustentada pela perspectiva de crescimento dos negócios e pela contribuição crescente da operação de etanol de milho.
Na SLC Agrícola, a avaliação neutra reflete uma combinação de desafios operacionais no curto prazo e uma recuperação que depende, em parte, da normalização das entregas de algodão e milho no quarto trimestre.
O Safra utiliza preços de referência de R$ 10,90 para TTEN3 e R$ 17,45 para SLCE3. Com esses valores, o potencial de valorização estimado é de 61% para a 3tentos e de 20% para a SLC Agrícola.
Assim, embora ambas devam atravessar um trimestre difícil, a 3tentos é a escolha do banco para quem busca exposição ao agronegócio brasileiro na Bolsa.
Compartilhar



Mais Notícias