Ibovespa
Azzas 2154 (AZZA3): Divórcio entre Birman e Jatahy esfria venda da Farm? Veja o que está na mesa
 Siga no Youtube

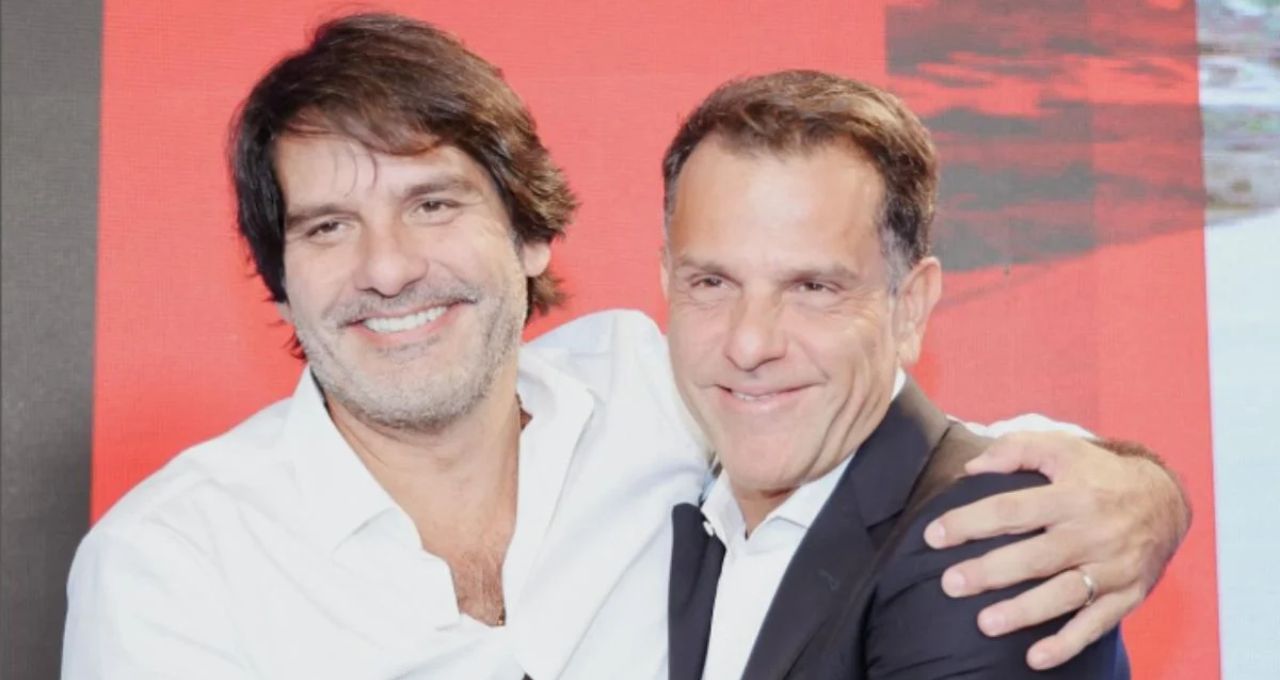
Um arranjo para o futuro da Farm pode ser feito com mais cautela após o divórcio entre Alexandre Birman e Roberto Jatahy. Com algumas relevantes questões sobre o futuro da Azzas 2154 (AZZA3) já respondidas e guarda compartilhada da joia da coroa, o desfecho para a marca carioca ainda é uma questão, mas com a qual se pode lidar agora com mais calma.
Depois de conflitos que chegaram até na Justiça, em 2 de setembro saiu o anúncio de separação dos executivos, por meio de um acordo que prevê a cisão da Azzas 2154 e participação conjunta na Farm. Gestores ouvidos pelo Money Times enxergam na decisão de compartilhar a marca a opção mais neutra para ambos os lados, ao mesmo tempo em que melhora o ambiente de avaliação para o futuro da marca carioca.
Vale recordar que a Azzas 2154 irá segregar os atuais negócios em duas companhias abertas independentes e listadas, com estruturas de administração e governança próprias, retomando a Arezzo&Co e a SOMA, sendo a Arezzo&Co liderada pelo Bloco Birman e a SOMA liderada pelo Bloco Jatahy.
A reorganização prevê a constituição de uma sociedade que reunirá a marca Farm e suas extensões, incluindo Farm Brasil, Farm Internacional e Fábula, cujas ações serão detidas por Arezzo&Co e SOMA, na proporção de 57,4% e 42,6%, respectivamente, com gestão e governança próprias.
Concluída a reorganização, o Bloco Jatahy deterá 25,95% da SOMA e o Bloco Birman deterá 32,13% da Arezzo&Co, remanescendo o Bloco Birman com 6,18% da SOMA. Demais acionistas deterão 67,87% em cada uma das novas companhias.
A reorganização ainda precisa passar pela verificação de condições usuais para operações desta natureza.
O arranjo possível
O arranjo em relação à Farm foi “o que deu para fazer”, na leitura de gestores ouvidos pela reportagem. Isso porque tanto Jatahy quanto Birman teriam interesse no ativo, hoje o grande destaque do grupo.
Em 2010, a Farm se uniu à Animale, em uma operação que deu origem ao Grupo Soma. Nos anos seguintes, outras marcas passaram a compor o portfólio do Soma, como Maria Filó, Foxton, Cris Barros e Hering, que fizeram parte da fusão que gerou a Azzas.
Hoje, a marca conta com mais de 100 lojas no Brasil e presença em cidades como Nova York, Los Angeles, Paris e Londres. O apelo internacional é, inclusive, um dos fatores que teriam feito os olhos de Alexandre Birman brilharem ao olhar para o Grupo Soma.
Em junho deste ano, a Azzas confirmou a contratação do Morgan Stanley para assessorar a avaliação de alternativas estratégicas envolvendo os ativos relacionados à marca, “com o objetivo de destravar valor”. Chamaram a atenção avaliações sobre o valor da Farm, que poderia ser de até US$ 1 bilhão, enquanto casas calculam um intervalo entre US$ 360 milhões a R$ 900 milhões.
Após a cisão, conjuntamente, a Arezzo&Co e a SOMA informaram que estão dando continuidade ao processo de avaliação de alternativas estratégicas para a Farm Rio já em curso.
Segundo informações do Pipeline, o Morgan Stanley deu até o fim deste mês para que interessados entreguem suas propostas não vinculantes. Segundo o jornal, a advent, GIC, CVC e L Catterton estão entre os investidores de olho na operação.
Quanto vale a Farm?
Gestores ouvidos pelo Money Times pontuam que uma oferta de US$ 1 bilhão é bastante elevada, sendo que algo em torno de US$ 800 milhões parece mais factível. O ponto agora é que Birman e Jatahy conseguiram com a cisão fôlego para conduzir esse processo.
Uma venda ruim da Farm tem potencial de impacto negativo nas ações. Dessa maneira, a interpretação é de que os executivos não irão se desfazer do ativo sem que a oferta valha a apena, e ainda há dúvidas sobre se ocorreria uma venda completa de participação ou frações dela.
Segundo os interlocutores, a cisão esfria a conversa sobre venda e abre espaço para que a negociação ocorra de forma mais ponderada, seja para alcançar o US$ 1 bilhão ou avaliar outras ofertas. Uma venda abaixo de US$ 600 milhões tende a desagradar o mercado, na visão desses gestores.
Quem ganha e quem perde?
Dizer quem ganha e quem perde é difícil, segundo os gestores ouvidos. Em linhas gerais, em um cenário onde a companhia enfrenta problemas operacionais, de governança, conflito entre sócios e incertezas sobre o futuro, há um prejuízo generalizado.
No fim, o investidor posicionado em Azzas perde pelo negócio não ter se concretizado da maneira que se esperava à época da fusão. No entanto, por outro lado, ganha com o acordo para que as empresas sigam funcionando, novamente separadas, o que resolve um ponto crucial das incertezas.
Agora, uma melhora operacional é relevante para que Arezzo&Co e a SOMA retomem um patamar positivo nos balanços. No segundo trimestre de 2026, a Azzas 2154 registrou lucro líquido recorrente de R$ 106,5 milhões, queda de 62,5% em relação a igual período do ano anterior.
Os desafios, contudo, são muitos, conforme conversas do Money Times. O varejo enfrenta uma combinação de juros ainda elevados, bets consumindo renda, mudanças no comportamento do consumidor, fim da taxa das blusinhas — que beneficia fast fashions —, possível fim da escala 6×1 e mudanças implementadas pela Reforma Tributária prestes a entrar em vigor.
Para os gestores, há nomes com melhor operacional no setor para navegar nessas circunstâncias. A ferramenta TradeMap, porém, mostra AZZA3 com seis recomendações de compra, uma neutra e nenhuma de venda.
Receba gratuitamente as newsletters do Money Times
Birman x Jatahy
Do lado dos executivos, Arezzo e SOMA praticamente voltam à estrutura de antes, embora agora com a Hering ficando com Birman e a Reserva, com Jatahy.
Na leitura de gestores, mais do que benefícios gerados, nenhum dos dois gostaria que a imagem saísse prejudicada. No que diz respeito aos números, o segmento de Fashion Women e Fashion Man, que ficou em grande parte com Jatahy, está um pouco mais positivo do que Shoes & Bags e Basic, que ficaram com Birman.
O balanço do segundo trimestre deste ano mostra um recuo de 2,8% em base anual em Fashion Women, que consolida as marcas Farm Rio, Animale, NV, Cris Barros, MariaFiló, Carol Bassi, Fábula e Off Premium, enquanto Fashion Men recuou 0,3% na mesma comparação, unidade que reúne as marcas Reserva, Oficina, Foxton, Reserva Mini, Reserva Go e Reserva Ink.
Já Shoes&Bags registrou recuo de 12,4% no ano, reunindo Arezzo, Schutz, Anacapri, Alexandre Birman, Vans e Vicenza. A divisão de Basic caiu 12,1% no mesmo período, com as marcas Hering, Hering Kids, Hering Sports, Hering Shoes e Hering Intimates.
Com a cisão, as empresas precisarão recompor aspectos que foram unificados no processo de sinergia, como a composição de diretoria executiva, quadro de funcionários, entre outros pontos.
Nos bastidores, Roberto Jatahy é apontado como mais austero do ponto de vista financeiro, enquanto Alexandre Birman seria mais flexível. Ainda que o desempenho das unidades de negócio que ficarão com Birman tenham apresentado desempenho inferior, nada o impede de realizar um turnaround na companhia.
Compartilhar



Mais Notícias