Ibovespa
Real entra no radar eleitoral: HSBC vê volatilidade maior e aposta contra a moeda no curto prazo

 Siga no Youtube

O câmbio entrou na mira do risco eleitoral. Nas últimas semanas, o dólar à vista tem operado na faixa de R$ 5,10 a R$ 5,20 com o mercado precificando uma disputa mais acirrada entre o presidente e candidato à reeleição Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL), filho do ex-presidente Jair Bolsonaro.
Com o aumento da volatilidade inerente às eleições, o HSBC passou a apostar em um real mais fraco no curto prazo e até montou uma posição vendida da moeda brasileira contra o peso mexicano, apostando em uma perfomance mais fraca do BRL ante os pares latino-americanos.
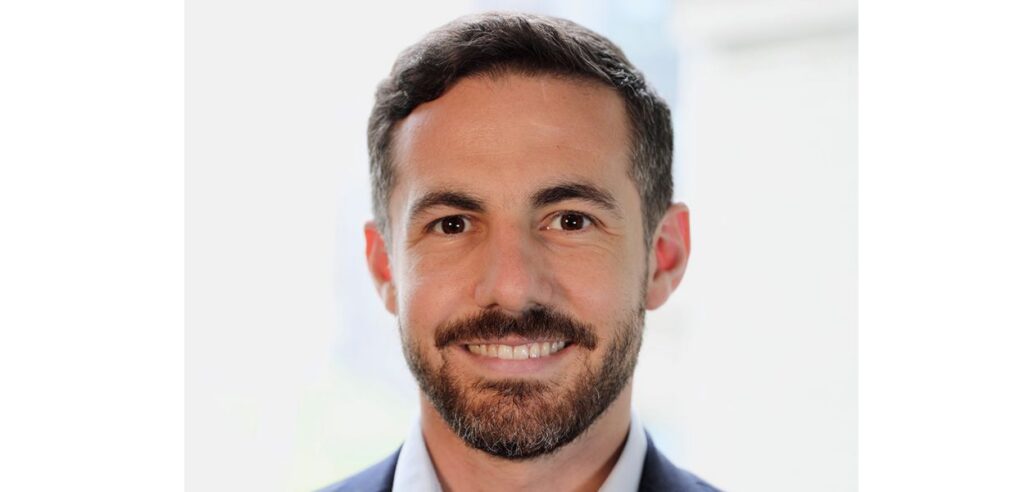
“A eleição é o principal fator de volatilidade para o real no curto prazo, especialmente as pesquisas e quem avançará. O mercado está olhando para a disputa eleitoral de forma bastante binária”, afirmou Joseph Incalcaterra, head de estratégia macro para América Latina do HSBC, em entrevista exclusiva ao Money Times.
Segundo ele, o real deve ficar mais volátil, porém, no período pós-eleições, quando o mercado deve cobrar do próximo governo uma resposta para o principal ‘calcanhar de Aquiles’ da moeda: as contas públicas.
“Se o mercado esperar que o próximo governo apresente um pacote de medidas para conter os déficits e estabilizar a dívida em relação ao PIB, mas essas medidas não forem entregues, isso poderá desencadear uma fraqueza do BRL”, avaliou.
Mas até o resultado das urnas se concetrizar, a Selic na casa de dois dígitos tem funcionado como um ‘colchão’ para a divisa brasileira, limitando a valorização do dólar mais acentuada sobre o real mesmo com a proximidade das eleições. “Sem os juros atuais, o BRL estaria muito mais fraco”, avaliou o estrategista.
O HSBC prevê o dólar entre R$ 5,00 e R$ 5,10 em dezembro, e em R$ 5,00 em 2027. Anteriormente, o banco projetava o real a R$ 4,80.
Confira a seguir os principais trechos da entrevista:
Money Times (MT): A eleição já está aumentando a volatilidade do real?
Joseph Incalcaterra: O mercado está fazendo uma leitura mais positiva sobre a votação do segundo turno. Mas, de maneira geral, acreditamos que a volatilidade política ou a incerteza eleitoral é quase sempre negativa para a moeda.
Então, independentemente de quem vença, apenas o fato de estarmos neste ciclo eleitoral tende a gerar maior volatilidade no BRL.
Tendemos a ver investidores estrangeiros fazendo hedge de suas exposições, mantendo uma posição comprada em dólar.
De maneira geral, portanto, estamos cautelosos com a moeda no curtíssimo prazo.
MT: Quão sensível está o BRL às pesquisas eleitorais?
Incalcaterra: O que as pesquisas estão nos dizendo é que essa disputa está muito apertada. Vemos agora que a diferença no segundo turno está diminuindo.
Então, simplesmente pelo fato de os principais candidatos à Presidência nas pesquisas estarem próximos [em relação às intenções de votos], isso significa que o BRL ficará mais sensível aos acontecimentos eleitorais nas próximas semanas.
Quanto mais apertada a disputa, mais sensível fica o BRL e isso significa que a volatilidade será maior. As pessoas vão fazer hedge, e isso tende a impulsionar a moeda.
MT: O que os investidores precisariam ver do próximo governo para manter a confiança nos ativos brasileiros e no BRL?
Incalcaterra: O mercado quer ver algum plano para a política fiscal. Em especial, medidas para estabilizar a dívida.
Então, será uma situação em que algumas medidas precisarão ser apresentadas ao mercado logo no início do próximo governo. E, se isso acontecer, acho que poderíamos ver uma perspectiva mais benigna e positiva para o BRL.
Mas, sim, acho que a questão fiscal continua sendo a principal preocupação do mercado. Isso continua sendo o ‘calcanhar de Aquiles’ para o BRL.
MT: O Banco Central segue em um ciclo de calibração das taxas de juros, mas o Brasil ainda tem uma das maiores taxas reais do mundo. Isso é suficiente para manter os investidores atraídos agora?
Nos últimos meses, o carry elevado ajudou a compensar os riscos políticos. Se as taxas de juros não estivessem no nível atual, o BRL estaria muito mais fraco. Mas, à medida que nos aproximamos da eleição, o carry tende a perder importância.
Para um investidor local ou estrangeiro com uma visão muito negativa sobre a questão fiscal ou sobre a eleição, por exemplo, montar uma posição comprada em dólar-real — ou seja, vendido em BRL e comprado em dólar — implica pagar um carry muito alto. É um trade caro de manter.
Por isso, os investidores tendem a deixar esse tipo de posição para mais perto da eleição. Quanto mais tempo o trade é mantido, maior é o custo de juros. É por isso que o carry foi tão importante até agora, mas deve se tornar menos relevante à medida que entrarmos no primeiro e no segundo turno.
Nas próximas semanas, portanto, o carry elevado do BRL deve importar menos. Depois das eleições, porém, ele voltará a ganhar importância. Estamos entrando em um período muito sensível, que também pode ser de curta duração.
Se, por exemplo, o BRL enfraquecer e o próximo governo assumir sinalizando uma política fiscal que agrade ao mercado, o carry elevado pode ajudar a moeda a se recuperar, mesmo em um cenário que inicialmente não tenha sido bem recebido pelos investidores.
MT: Se você tivesse que identificar o maior risco para o BRL nos próximos 6 a 12 meses, qual seria?
No curto prazo, nos próximos dias, a eleição será o principal fator para o BRL, especialmente as pesquisas e quem avançará. O mercado está olhando para a disputa eleitorial de forma bastante binária.
Já em um horizonte de três a seis meses, a questão será o que o próximo governo efetivamente fará e quais sinais dará ao mercado.
O grande risco é uma eventual frustração. Se o mercado esperar que o próximo governo apresente um pacote de medidas para conter os déficits e conter a dívida em relação ao PIB, mas essas medidas não forem entregues, isso poderá provocar uma fraqueza do BRL.
Tivemos uma situação semelhante em 2024: havia uma expectativa de corte de gastos que não se concretizou e, no fim daquele ano, em dezembro, vimos uma forte depreciação da moeda, com o dólar-real subindo de forma acentuada, e o Banco Central precisou intervir.
Isso mostra como questões fiscais, problemas de comunicação ou a falta de entrega das medidas esperadas podem afetar a moeda. Esse é um dos principais riscos para o BRL no médio prazo.
Outro ponto a observar são os primeiros sinais de desaceleração da economia doméstica. O último dado do PIB, à primeira vista, pareceu positivo, mas grande parte do resultado foi impulsionado pelos setores primários. Quando olhamos para os componentes subjacentes do crescimento, o consumo privado parece estar desacelerando.
Um cenário de enfraquecimento do crescimento combinado à ausência de melhora fiscal seria particularmente ruim para o BRL. Em resumo, acreditamos que os principais fatores a determinar o comportamento da moeda serão mais domésticos do que externos.
Compartilhar



Mais Notícias