Ibovespa
PicPay (PICS): lucro salta 157%, mas ação afunda quase 30%; o que pesou?
 Siga no Youtube

Quem abriu o balanço do PicPay (PICS) na noite da última segunda-feira (17) dificilmente imaginaria a reação negativa da ação nesta terça-feira.
Por volta das 12h30, o papel despencava 30,7%, a US$ 4,90. Pelo lado dos resultados, a empresa viu o lucro saltar 157%, para R$ 271 milhões, além de registrar retorno sobre o patrimônio líquido (ROE) de 18,5%, ante 16,5% um ano antes.
Mas, como diz o velho ditado do mercado, resultados mostram o retrovisor, enquanto os investidores olham para a frente. E, junto com o balanço, a companhia resolveu dar um passo além.
O PicPay alterou o prazo contábil para reconhecimento de créditos inadimplentes em empréstimos pessoais, de 360 para 120 dias. A mudança terá impacto já no quarto trimestre, cujo lucro era estimado em R$ 325 milhões.
O banco também informou que passou a projetar lucro líquido ajustado de R$ 733 milhões para o ano sob a nova política, abaixo dos R$ 1,06 bilhão calculados pela metodologia anterior e cerca de 30% abaixo do consenso de mercado.
A projeção para a carteira de crédito em 2026 também foi revisada para baixo, de R$ 37,1 bilhões para R$ 34,6 bilhões. Foi mais do que suficiente para azedar o humor dos investidores.
Segundo o BTG Pactual, a forte queda desta terça reflete, principalmente, preocupações com o reconhecimento antecipado de perdas na carteira de crédito sem garantia. Mas esse não foi o único fator. Também pesaram os efeitos inesperados da consolidação da KEV, antiga Kovr Seguradora adquirida pelo PicPay, e um resultado operacional considerado apenas razoável.

A adoção da norma contábil internacional IFRS 17 levou a administração a revisar para baixo suas expectativas para a contribuição da KEV, mesmo em um momento favorável para o setor de seguros.
Como foi o balanço?
A XP Investimentos classificou os números como “mistos”. De um lado, a companhia conseguiu monetizar melhor sua base de clientes, ampliando a oferta de produtos, enquanto a alavancagem operacional permaneceu preservada.
Os analistas destacam ainda que todas as métricas do guidance foram atingidas ou superadas. Além disso, a qualidade dos ativos continuou em processo de normalização à medida que a carteira amadurece, enquanto o custo de risco foi beneficiado por recuperações mais fortes.
Já o BTG vê o copo um pouco menos cheio. Para o banco, embora o lucro líquido ajustado tenha vindo em linha com as expectativas, a qualidade dos ativos foi ligeiramente pior do que o esperado.
Sinal amarelo
Ainda segundo os analistas do BTG, embora o efeito da mudança contábil seja pontual, ele envia uma mensagem negativa ao mercado.
“A mudança ainda faz parte do desempenho operacional da empresa e indica que a qualidade dos ativos está se deteriorando”, afirmam.
O alerta surge em um momento de incerteza para a economia. Entre investidores, cresce a preocupação com uma possível desaceleração da atividade e, consequentemente, com uma eventual crise de crédito em 2027. Nesse contexto, a qualidade dos ativos deve continuar sendo a principal fonte de incerteza para o papel.
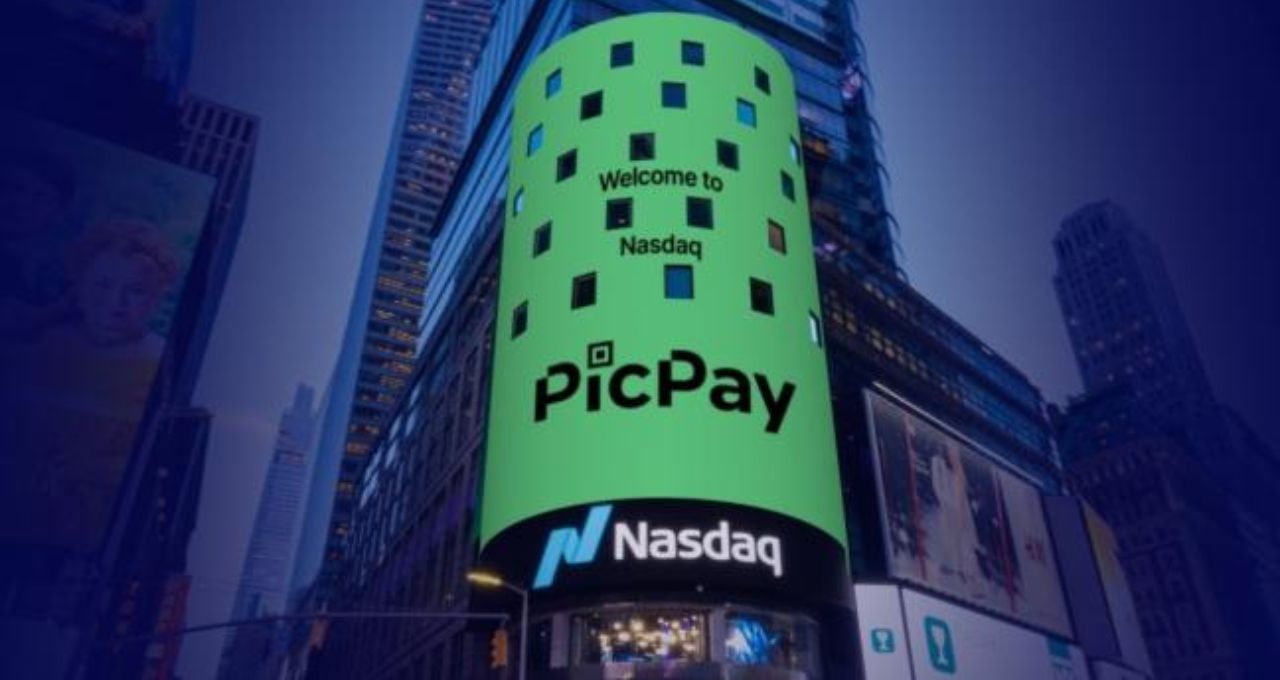
Outro fator ajuda a explicar o desempenho fraco das ações. O PicPay encerrou um jejum de quatro anos sem IPOs ao estrear na bolsa no início do ano, em uma operação que teve demanda entre 12 e 13 vezes superior ao volume ofertado. As ações foram precificadas a US$ 19.
De lá para cá, porém, o papel acumula queda de 73%. Segundo o BTG, os investidores têm evitado ações de bancos em um momento de aumento dos empréstimos inadimplentes (NPLs), mesmo quando esse movimento decorre de uma postura mais conservadora na contabilização das perdas.
O que fazer com PicPay?
Apesar disso, o banco avalia que a ação está barata, negociada a apenas 0,7 vez o valor patrimonial. O investidor precisará de paciência, porém: faltam gatilhos de curto prazo para impulsionar o papel, a menos que o ambiente macroeconômico apresente melhora.
A recomendação do BTG segue sendo de compra, com preço-alvo de US$ 18. A XP também permanece otimista com as perspectivas de crescimento e rentabilidade do PicPay, embora ressalte que a qualidade do crédito precisa ser vista de perto. A casa igualmente recomenda compra e atribui preço-alvo de US$ 18.
Compartilhar



Mais Notícias