Ibovespa
ROE de 30%, uso da IA e tornar-se o banco principal dos clientes: CEO do Inter detalha os desafios para os próximos 10 anos
 Siga no Youtube

Em dez anos, o Banco Inter (INBR32) passou de cerca de 8 mil para 45 milhões de clientes. Agora, o desafio para a próxima década é ampliar o espaço que ocupa na vida financeira desses usuários — e transformar esse relacionamento em mais lucro e retorno ao acionista.
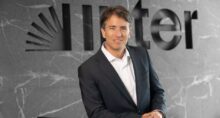
“A gente precisa elevar o negócio para um nível em que a marca, de alguma forma, já chegou”, afirma Alexandre Riccio, CEO do Banco Inter no Brasil, em entrevista ao Money Times.
Em comemoração aos dez anos do portal, conversamos com o executivo sobre o futuro da companhia. A proposta foi fazer um exercício de futurologia e imaginar o cliente e o Brasil do futuro – e, claro, falar também de planejamento. Depois de uma década de transformação dos serviços financeiros, de onde pode vir o próximo salto do banco?
Na visão do executivo, o reconhecimento da marca abre espaço para ampliar os negócios. O caminho passa por trazer mais clientes para dentro da plataforma e aumentar o uso dos serviços, dos pagamentos cotidianos aos investimentos e ao crédito.
“O brasileiro conhece, sabe exatamente o que é o Inter”, diz. “A gente vai, à medida que o tempo vai passando, trazendo os clientes para dentro da plataforma e atendendo os clientes da melhor forma possível.”
Para o investidor, essa estratégia se conecta a uma ambição financeira: levar o retorno sobre o patrimônio líquido (ROE), indicador que mede a rentabilidade do banco em relação ao capital dos acionistas, dos cerca de 16,3% para 30%.
Uma década antes
O executivo divide a trajetória do Inter em etapas. Depois da construção do banco digital, entre 2014 e 2016, a companhia entrou em uma fase de expansão acelerada, sustentada pelos recursos captados com investidores.
O IPO, em 2018, ajudou a financiar o crescimento da operação. Segundo ele, o banco tinha aproximadamente 400 mil clientes naquele momento e chegou a quase 30 milhões em 2022.
A prioridade era construir o negócio, ampliar a base e desenvolver produtos. A rentabilidade ganharia protagonismo na etapa seguinte.
“Não porque a gente não conseguia, mas porque era a estratégia de execução do momento”, afirma, sobre o baixo retorno naquele período.
A partir de 2023, o foco passou a incluir uma melhora mais evidente dos resultados. Na trajetória descrita pelo executivo, a rentabilidade avançou até chegar aos cerca de 16% em meados de 2026. Para perseguir os 30%, ele defende a continuidade dessa execução.
“Não tem nenhum milagre, não tem nenhuma tomada de risco desproporcional. É entrega de crescimento consistente de negócio”, diz.
Isso não significa que o avanço ocorrerá no mesmo ritmo em todos os períodos. O CEO reconhece que os números podem oscilar, mas afirma que a companhia continuará trabalhando para elevar o retorno. “A gente sai de zero, vai para 16 e vamos chegar a 30. Não sei exatamente o dia”.
Em 2023, a companhia havia anunciado o plano 60-30-30, que significava basicamente: 60 milhões de clientes, 30% de índice de eficiência e 30% de ROE até 2027. Considerado a proximidade da meta traçada, as diretrizes mudaram no último encontro com investidores. Então, o banco passou a adotar a métrica ‘Rule of 5’, que combina crescimento percentual da receita com o ROE.
Questionado sobre o horizonte de dez anos, ele considera difícil que a companhia não alcance esse patamar no período, sem estabelecer uma data precisa para a entrega.
A disputa para ser o banco principal
Parte importante dessa estratégia depende de conquistar mais espaço entre clientes que mantêm contas em diferentes instituições.
Para o Inter, a resposta está em oferecer produtos que façam parte da rotina e acompanhem os usuários durante vários anos. Pagamentos e investimentos são exemplos citados pelo executivo como serviços capazes de fortalecer esse vínculo.
“Normalmente, é uma atividade rotineira. Então, isso também principaliza”, afirma sobre os investimentos, usando o termo do setor para descrever a conquista do posto de banco principal do cliente.
A disputa envolve qualidade dos produtos, facilidade de uso, taxas competitivas e opções de diversificação. O executivo cita a oferta de CDBs de outras instituições na mesma página dos títulos do próprio Inter como exemplo dessa abordagem.
Na visão dele, a permanência do cliente também depende de ofertas transparentes e sustentáveis. Durante a entrevista, critica produtos promocionais cujo rendimento anunciado depende de limites de aplicação ou de condições pouco claras.
“A gente preza por transparência, consistência e produtos que são, de fato, concebidos para serem duradouros e gerar valor para os clientes de forma duradoura”.
A aposta é que esse relacionamento possa começar cedo e atravessar diferentes fases da vida. Segundo o CEO, o Inter abriu aproximadamente 7 milhões de contas para menores de idade. Hoje, cerca de 3,5 milhões permanecem nessa categoria; os demais chegaram à vida adulta.
Ao longo dessa jornada, o banco quer atender necessidades que mudam com o tempo, como investir, contratar seguros ou financiar a casa própria.
A próxima década pode transformar ainda mais os bancos
Se a última década foi marcada pela expansão dos bancos digitais, a próxima pode trazer uma mudança ainda maior, na avaliação do executivo.
“Toda essa transformação que a gente viu nos últimos dez anos talvez seja pequena perto da transformação que provavelmente a gente vai ver nos próximos dez anos”.
A principal razão é a evolução da inteligência artificial, que pode alterar a maneira como as pessoas acessam serviços e se relacionam com as instituições financeiras. Ele destaca, por exemplo, as possibilidades de realizar tarefas por meio de conversas e comandos de voz.
A tecnologia também deve ampliar a personalização das ofertas, permitindo que uma mesma plataforma atenda públicos com necessidades distintas.
Para o Inter, o desafio será incorporar essas ferramentas aos produtos e à experiência do cliente. O executivo trata o pioneirismo como uma disposição permanente para identificar tecnologias e encontrar aplicações úteis para os usuários.
Entre os exemplos citados estão os pagamentos com anéis e pulseiras, que permitem fazer transações sem retirar o celular do bolso — uma conveniência que ele associa especificamente ao Brasil.
Mas o exercício de olhar dez anos à frente também exige reconhecer os limites das previsões. O CEO vê um cenário de incerteza tanto sobre a evolução tecnológica quanto sobre a geopolítica.
“Acho que a gente nunca viveu um momento de tanta incerteza do ponto de vista global, seja na parte geopolítica, seja para onde vão as tecnologias”.
Nesse ambiente, a companhia pretende sustentar o crescimento com produtos que preservem o relacionamento com os clientes, mesmo à medida que os hábitos mudem.
Ao resumir o que espera do Inter daqui a dez anos, o executivo volta à ideia de consistência: “um porto seguro para os clientes”.
Compartilhar



Mais Notícias