Ibovespa
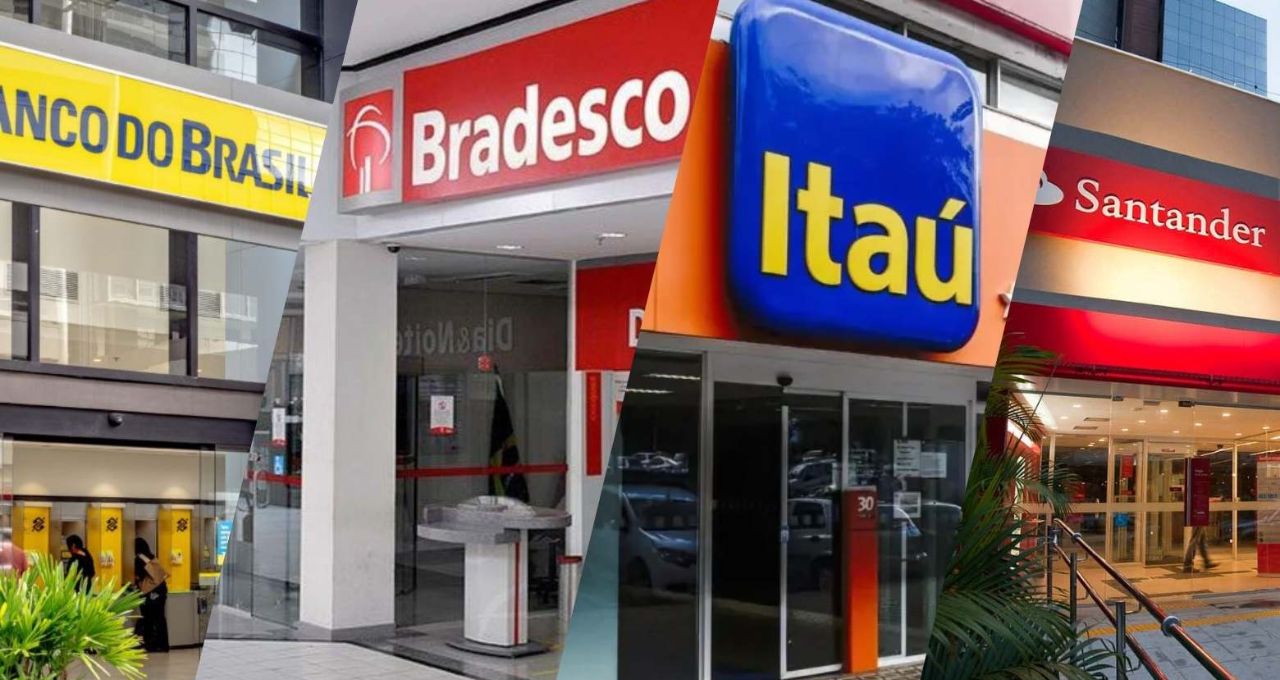
Banco do Brasil (BBSA3), Bradesco (BBDC4) e Itaú (ITUB4): Safra reajusta preço-alvo e diz qual banco comprar agora; veja
 Siga no Youtube

O Safra passou a limpo o setor financeiro. E as notícias não são positivas. O banco cortou o preço-alvo de todos os bancos de sua cobertura. Mas isso não significa que não há boas oportunidades. Só que o cenário piorou, principalmente na parte de crédito.
Os analistas são claros ao dizer que há um equilíbrio insustentável, o que não significa um colapso. Para o Safra, os bancos não estão em um momento de apetite ao risco, o que descarta uma repetição do ciclo negativo de 2023. Ou seja, estão mais cautelosos, o que, por outro lado, pode diminuir a rentabilidade da carteira.
“O ambiente para o crescimento do crédito e dos lucros é claramente pior do que antes, com o aumento do estresse no segmento de pessoa física e a Resolução 4966, o que torna incerta a magnitude da piora, já que o índice de inadimplência (NPL) não se compara mais com seu histórico.”
O que os bancos estão fazendo para passar pela piora?
O receituário dos bancos neste momento é focar em clientes de alta renda e em operações com alto risco de inadimplência, como linhas de crédito vinculadas ao governo (FGI, FGO) ou empréstimos consignados para pessoas físicas, que parecem infalíveis apenas à primeira vista.
Mas há um problema: clientes de alta renda enfrentam uma superoferta de crédito e serviços, enquanto as linhas de crédito garantidas precisam de gestão ativa para evitar limites de stop-loss ou problemas de cobrança.
“Portanto, vemos pouco espaço para as instituições que precisam crescer para se recuperar nesse cenário.”


Veja abaixo as principais atualizações dos bancos.
Itaú (ITUB4), ainda dá para confiar?
Preço-alvo anterior: R$ 55
Preço-alvo novo: R$ 51
Recomendação: Compra
Segundo o Safra, sim. Não que o Itaú (ITUB4) esteja imune ao ciclo de crédito. Segundo o banco, o cenário operacional se tornou menos favorável. Mas é inegável que o banco construiu uma carteira sólida, que deverá continuar assim.
“Continuam a apresentar menor sensibilidade ao ciclo de crédito do que os seus pares, o que reflete a sua composição de portfólio e o seu capital disciplinado.”
Ainda segundo o Safra, o lucro do Itaú deverá cair menos que o dos concorrentes. Para o Safra, olhando para 2027 e os anos seguintes, haverá crescimento mais lento da receita, com os lucros cada vez mais sustentados pela disciplina de custos e pelos ganhos de eficiência, em vez da expansão da receita bruta.
“Embora essas características continuem a justificar um prêmio de avaliação, elas também implicam um potencial de valorização mais limitado em relação aos níveis atuais, resultando em uma relação risco-recompensa menos atraente do que em anos anteriores, embora ainda justifique compra.”
Bradesco (BBDC4), recuperação mais lenta, mas ação barata
Preço-alvo anterior: R$ 26
Preço-alvo novo: R$ 22
Recomendação: Compra
No Bradesco (BBDC4), o passo a passo continua. Mas em uma caminhada mais lenta.
Os analistas do Safra sustentam que, embora o banco tenha definitivamente reduzido o risco de sua carteira de crédito desde o último período de crédito ruim, ainda apresenta um beta mais elevado em comparação com o Itaú.
Ou seja, o banco é mais arriscado que o seu concorrente, o que aumenta ainda mais a preocupação.
“Devido à exposição ao mercado de massa, a recuperação gradual do banco independente pode levar mais tempo, e o ROE (Retorno sobre o Patrimônio Líquido) deve apresentar uma trajetória mais lenta.”
Em meio a um ciclo de crédito incerto e uma população endividada, com renda familiar relativamente estagnada, o banco deverá sofrer mais.
Por outro lado, o aumento de capital poderá dar fôlego extra para a companhia ao ampliar a base elegível para juros sobre o capital, dividendos maiores e maior proteção fiscal, ao mesmo tempo que melhora o patrimônio líquido tangível.
Além disso, o banco possui outro bastião: o lucrativo negócio de seguros. “As subsidiárias continuam sendo um motor resiliente.”
Outro ponto levantado pelo Safra é que, em caso de uma mudança na Presidência, possíveis taxas de juros menores poderiam favorecer o Bradesco mais do que outros bancos.
“Enquanto revisamos nossas projeções de lucros para 2027, revisamos nossas estimativas em 6%, adotando uma postura mais conservadora, e ainda vemos motivos para manter a recomendação de desempenho superior antes das eleições.”
Banco do Brasil (BBAS3), melhor ficar longe?
Preço-alvo anterior: R$ 27
Preço-alvo novo: R$ 26
Recomendação: Neutra
Para o Banco do Brasil (BBSA3), o Safra ainda vê uma situação difícil. Segundo os analistas, o agronegócio continua sendo um dos principais responsáveis pela deterioração da qualidade dos ativos, dado seu peso na carteira.
Mas não só isso. O varejo também está piorando. A deterioração está concentrada nas linhas de juros mais altos.
A inadimplência acima de 90 dias entre pessoas físicas subiu cerca de 160 pontos-base no trimestre, enquanto a formação de novos créditos inadimplentes dobrou, puxada principalmente por cartões e crédito rotativo.
Segundo os analistas do Safra, uma melhora estrutural na qualidade dos ativos ainda tem pouca visibilidade.
A recuperação do agro deve depender do aumento da participação das safras contratadas após a reforma, com garantias melhores, no perfil de vencimentos da carteira — processo que deve avançar até 2027.
A nova medida, MP 1.376/2026, entrou em operação por volta de setembro e contempla cerca de R$ 100 bilhões em dívidas elegíveis, com o BB mirando pelo menos R$ 30 bilhões em renegociações.
Para os analistas, porém, a medida apenas ganha tempo e não resolve imediatamente a qualidade dos ativos. A votação no Congresso está prevista para 11 de novembro.
No varejo, a formação de novos créditos inadimplentes praticamente dobrou, o que deve pressionar as provisões no segundo semestre.
O banco aposta no crédito consignado privado como motor de crescimento, mas essa carteira ainda é pequena para compensar o peso da carteira antiga de crédito sem garantia.
Compartilhar



Mais Notícias