Ibovespa
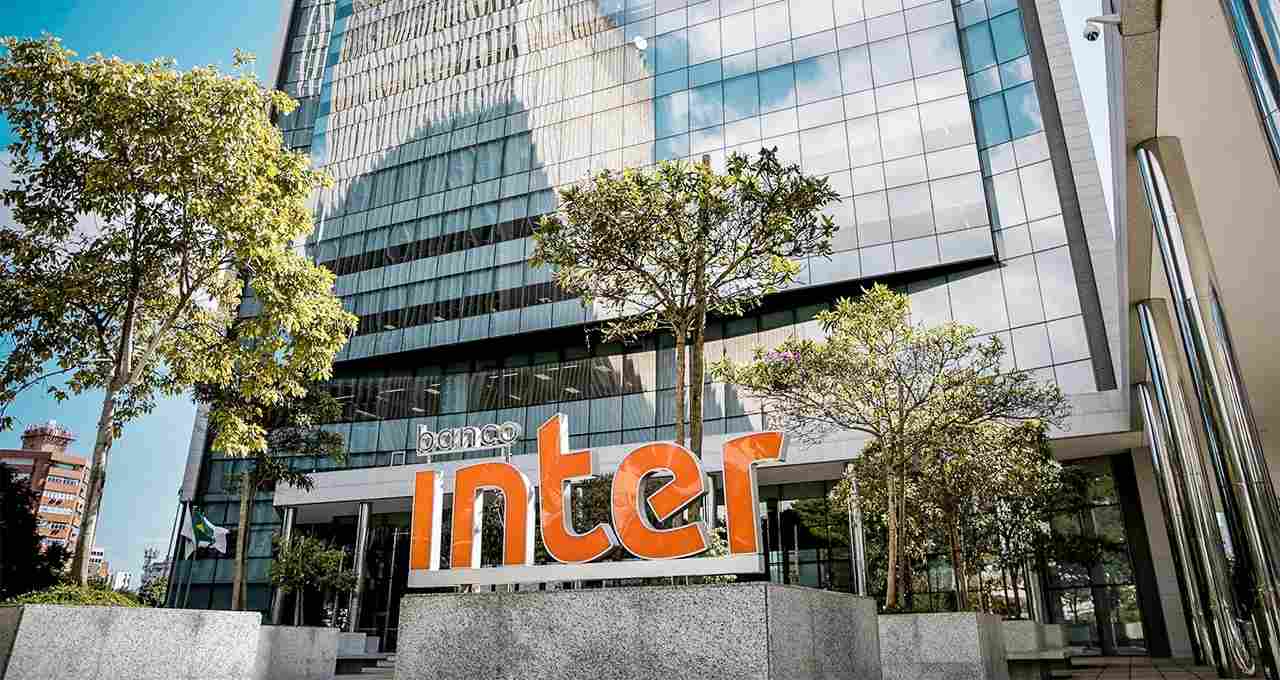
Banco Inter salta mais de 8% após balanço: a inadimplência deixou de assustar os investidores?
 Siga no Youtube

As ações do Banco Inter sobem forte em Wall Street nesta sexta-feira (13), enquanto os investidores repercutem os resultados do terceiro trimestre. Por volta das 13h10, os papéis INTR avançavam 8,83% em Nova York, negociados a US$ 4,31.
O desempenho acompanha uma leitura relativamente construtiva de parte do mercado sobre a qualidade da carteira de crédito.
O banco entregou lucro líquido de R$ 425 milhões no 3T26, em linha com as expectativas, mas o sinal que chamou a atenção dos analistas foi a desaceleração de alguns indicadores de inadimplência.
A melhora, porém, ainda não é suficiente para afastar todas as dúvidas sobre a trajetória do banco.
Para os analistas, o desafio do Inter agora é encontrar o equilíbrio entre continuar expandindo a carteira, preservar a qualidade dos empréstimos e transformar o crescimento em rentabilidade.
Inadimplência parou de preocupar?
O Safra avaliou o trimestre como levemente positivo para as ações e destacou que a formação de créditos em Estágio 3 no cartão desacelerou. Além disso, a inadimplência de curto prazo, 15 a 90 dias recuou 32 pontos-base na comparação trimestral.
A leitura é mais favorável do que a observada no trimestre anterior, quando a postura mais conservadora na concessão ainda não havia se traduzido em alívio nos indicadores de crédito. O banco também manteve o custo do risco em 5,9%, abaixo da estimativa do Safra.

Ainda assim, há ressalvas. A inadimplência acima de 90 dias continuou em trajetória de alta, e o volume de operações classificadas no Estágio 3 cresceu 12% no trimestre, chegando a 7,7% da carteira. O índice de cobertura dessas operações também recuou.
Na avaliação do Safra, a disciplina na concessão ajuda a reduzir as preocupações com uma deterioração mais acentuada dos ativos, mas pode limitar o ritmo de expansão da carteira e os ganhos de rentabilidade.
Por isso, os analistas mantiveram recomendação neutra para as ações.
Crescimento do crédito é o próximo teste do Banco Inter
O ponto de atenção dos analistas está no que vem pela frente. O Inter cresceu 25% em crédito na comparação anual, mas a manutenção desse ritmo pode ficar mais difícil em um ambiente econômico mais turbulento e com o banco buscando preservar a qualidade dos empréstimos.
O Safra questiona até que ponto a expansão da carteira poderá desacelerar em 2027 e como isso afetaria a trajetória do retorno sobre o patrimônio líquido (ROE).
Na visão do banco, a melhora dos indicadores de crédito é bem-vinda, mas, sozinha, não oferece fundamentos suficientes para uma reprecificação relevante das ações. Para isso, seria necessário enxergar um caminho mais claro de aceleração dos lucros.
O Bradesco BBI também chamou atenção para a rentabilidade. Embora o lucro tenha ficado em linha com as estimativas, o ROE recuou de 16,3% no segundo trimestre para 15,8% no terceiro.
Para os analistas do banco, a queda reflete o ritmo mais lento de crescimento do crédito e a redução das margens.
O custo do risco foi um ponto positivo, mas recebeu ajuda de um efeito pontual relacionado ao programa Desenrola.
Na avaliação do BBI, uma nova expansão do ROE dependerá de uma retomada do crescimento da carteira ou de ganhos adicionais de eficiência.
Isso porque o custo do risco ainda pode voltar a subir, considerando a maior exposição do banco a modalidades de crédito com risco mais elevado.
Por dentro da carteira do Inter
A mudança no perfil da carteira também está no radar da Suno Research. Para a analista Danielle Lopes, o Inter continua apresentando crescimento consistente, mas a qualidade do crédito exige atenção diante da estratégia de avançar em produtos sem garantia.
Historicamente, o banco concentrou parte relevante de sua atuação em modalidades mais conservadoras e colateralizadas. Agora, ao ampliar a exposição a linhas como cartões e consignado, assume riscos maiores — e, consequentemente, fica mais sujeito à pressão da inadimplência e das provisões.
A analista também chama atenção para a composição do lucro. O resultado foi beneficiado por uma alíquota efetiva de impostos reduzida, influenciada, entre outros fatores, pelos juros sobre capital próprio (JCP).
Para Lopes, esse benefício pode diminuir caso o banco precise reter mais capital para financiar a expansão.
Na avaliação da analista, um crescimento do crédito próximo de 30% ao ano exigiria mais capital e poderia colocar em disputa duas prioridades: sustentar a expansão da carteira e manter a distribuição de proventos.
O que esperar das ações do Inter?
Para o mercado, o resultado do terceiro trimestre trouxe sinais positivos, especialmente na evolução de alguns indicadores de crédito. Mas ainda há uma distância entre melhorar a qualidade dos ativos e entregar uma trajetória consistente de aumento da rentabilidade.
O Safra mantém recomendação neutra e avalia que a disciplina na concessão pode ajudar a limitar riscos, mas também restringir o crescimento e a alavancagem operacional.
“O valuation parece pouco exigente, e as leituras de crédito melhores devem ajudar a conter preocupações de downside [risco de queda]. Dito isso, maior disciplina na concessão de crédito, por si só, oferece fundamentos limitados para uma reprecificação sem um caminho mais claro para a aceleração dos lucros”, avalia o Safra.
O Bradesco BBI, por sua vez, vê a evolução do ROE condicionada à retomada do crédito ou a ganhos de eficiência.
Já a Suno destaca a necessidade de acompanhar como o banco financiará a expansão e se conseguirá preservar a rentabilidade ajustada ao risco.
“Até aqui o resultado foi bom em qualidade de crédito, mas a tendência é de piora se o banco decidir acelerar o crescimento. É um ponto a observar nos próximos trimestres”, dizem os analistas.
Compartilhar



Mais Notícias