Ibovespa
3tentos (TTEN3) sobe após balanço, mas debate sobre rentabilidade continua; BTG vê ação barata e com potencial de 140%
 Siga no Youtube

As ações da 3tentos (TTEN3) avançavam 3,6% nesta sexta-feira (13), cotadas a R$ 11,09 por volta das 12h40, em reação aos resultados do terceiro trimestre de 2026 (3T26).
O movimento ocorre após a companhia divulgar números que voltaram a dividir opiniões entre os investidores: de um lado, um forte crescimento operacional; de outro, margens ainda pressionadas e mais uma frustração em rentabilidade.
Na avaliação do BTG Pactual, o trimestre trouxe “munição tanto para otimistas quanto para pessimistas”. Os analistas destacam que a empresa segue mostrando capacidade de expansão e ganho de mercado, mas as dúvidas sobre a qualidade dos lucros e a rentabilidade dessa estratégia de crescimento permanecem em aberto.
O banco lembra que a ação já acumulava queda de cerca de 30% desde a divulgação do balanço anterior, quando discussões semelhantes surgiram após uma decepção de Ebitda no segundo trimestre. Por isso, acredita que o novo resultado abaixo das expectativas tende a ter impacto limitado adicional sobre os papéis.
“O lado frustrante é que este trimestre faz pouco para encerrar o debate. A 3tentos continua provando que consegue crescer, mas as dúvidas sobre a qualidade e a lucratividade de sua estratégia de expansão continuam sem resposta”, escreveram os analistas Thiago Duarte e Guilherme Guttilla.
Crescimento impressiona, mas margens seguem como ponto de atenção
O destaque positivo ficou com o forte avanço das receitas e dos volumes comercializados. A divisão de grãos negociou 1,156 milhão de toneladas no trimestre, alta de 15% na comparação anual, enquanto o negócio industrial registrou lucro bruto 89% superior ao mesmo período do ano passado.
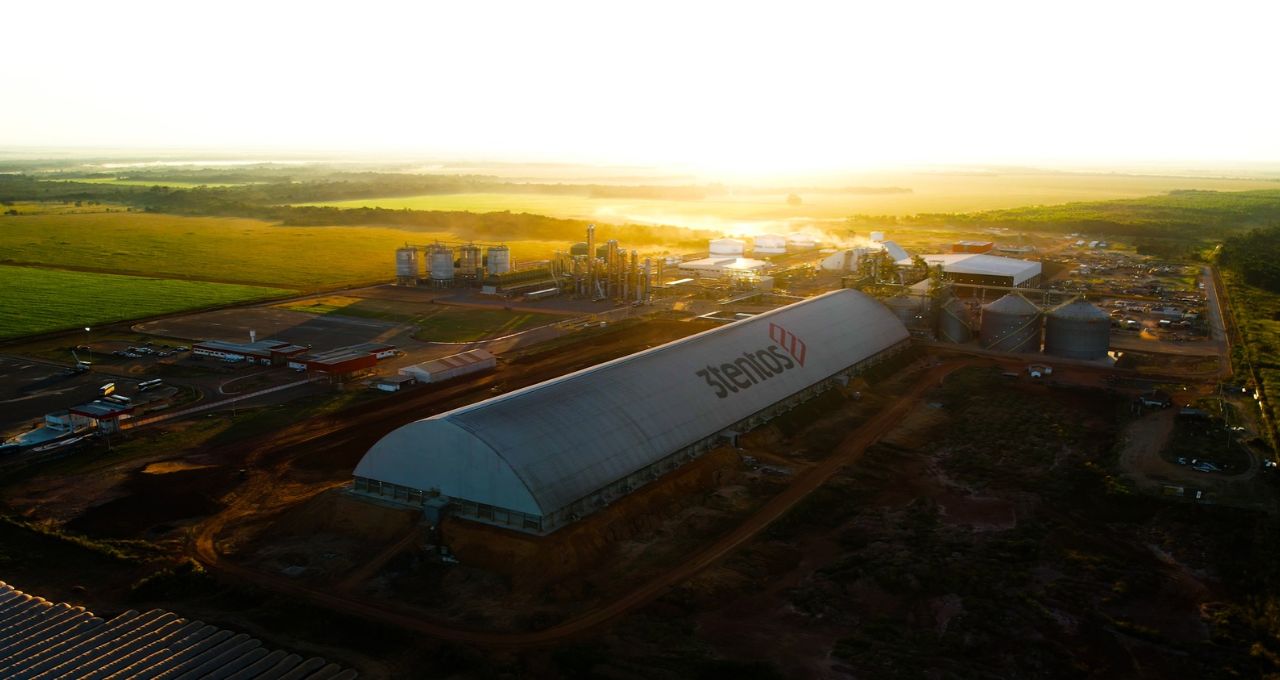
Além disso, a nova planta de etanol de milho começa a ganhar relevância. Segundo o BTG, o projeto já gerou R$ 52 milhões de lucro bruto no trimestre e apresentou margem bruta de 16,3%, atingindo 22,4% em setembro, o que reforça a expectativa de convergência para patamares próximos de 25% no longo prazo.


Por outro lado, os gastos com vendas continuaram pressionando os resultados. O EBITDA ajustado recorrente somou R$ 146 milhões, praticamente metade da projeção do banco, refletindo despesas comerciais de R$ 690 milhões, 54% acima do esperado.
No varejo agropecuário, outro foco de preocupação foi a margem bruta de 18,4%, abaixo da expectativa dos analistas. Embora a companhia atribua o desempenho ao mix de produtos, o BTG levanta a hipótese de que a abertura de novas lojas em estados fora de sua área tradicional de atuação ainda esteja pressionando a rentabilidade da operação.
Geração de caixa melhora e desalavancagem entra no radar
Se a rentabilidade segue gerando dúvidas, a geração de caixa foi um dos pontos mais elogiados pelo banco. A dívida líquida caiu cerca de R$ 900 milhões em relação ao trimestre anterior, para R$ 2,3 bilhões, impulsionada por uma liberação de aproximadamente R$ 1 bilhão em capital de giro.
Para o BTG, esse movimento pode marcar o início de um ciclo de desalavancagem importante para a companhia, especialmente à medida que a operação de etanol de milho ganha escala e maturidade.
BTG mantém compra e vê potencial de mais de 140%
Apesar do trimestre abaixo das expectativas em termos de EBITDA, o BTG reiterou recomendação de compra para as ações da 3tentos. O preço-alvo permanece em R$ 26 para os próximos 12 meses, o que representa potencial de valorização superior a 140% em relação ao fechamento utilizado pelo banco e mais que o dobro da cotação atual.
Na visão dos analistas, o mercado continua excessivamente focado nos problemas de curto prazo, enquanto subestima o potencial de uma companhia que segue expandindo participação em uma das cadeias mais relevantes do agronegócio brasileiro. O banco acredita que, passada a atual fase de investimentos e crescimento acelerado, a 3tentos poderá se tornar uma empresa maior, mais rentável e com geração de caixa significativamente mais robusta.
Compartilhar



Mais Notícias