Ibovespa
Dívidas bilionárias e encrencas na governança: Qual CSN (CSNA3) ex-Vale vai pegar?
 Siga no Youtube

26 anos no comando de uma das maiores empresas de mineração do Brasil, que acabaram em um fato relevante de cinco linhas. Foi assim que a CSN (CSNA3) anunciou a saída do seu controlador, Benjamin Steinbruch, da cadeira de CEO.
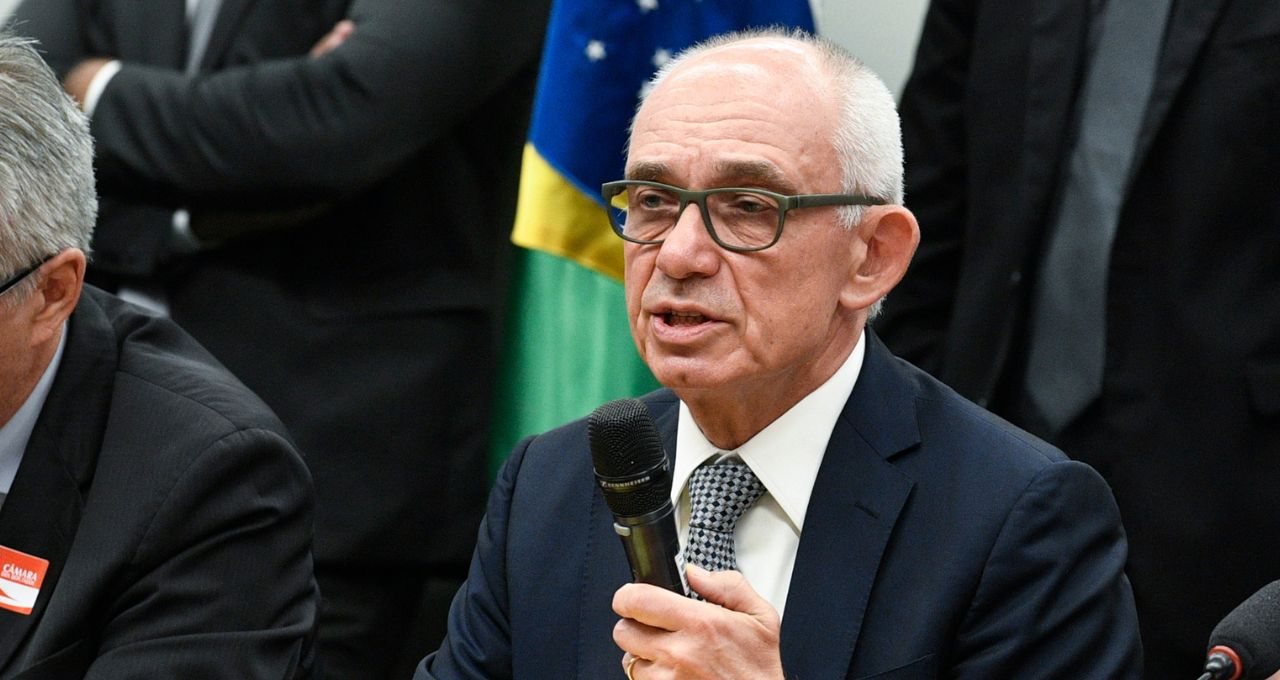
Não que ele vá ficar totalmente fora da empresa. O executivo irá assumir a posição de presidente do conselho. Mas, agora, o dia a dia ficará mais distante, enquanto Fabio Schvartsman terá a palavra final.
Schvartsman, ex-Vale (VALE3), terá pela frente um steinbruch, que pode ser traduzido do alemão por… pedreira. Por décadas, Benjamin conduziu a empresa com “punhos de ferro”. Controlador, em todos os sentidos da palavra, o executivo tomava decisões sem ligar muito para a opinião do mercado. Atirava primeiro, perguntava depois.
“O Benjamin sempre ficava nessa linha tênue, sempre encostado em uma alavancagem que preocupava o mercado. Ele várias vezes demonstrava sensibilidade a isso, mas acabava não fazendo os investimentos ou desacelerando os investimentos”, diz um gestor que conversou com o Money Times.
Dessa forma que levou a CSN, uma siderúrgica criada por Getúlio Vargas na década de 1940, a se transformar em uma “empresa polvo”, com vários tentáculos, entre eles a mineração de ferro e a área de cimentos. Uma gigante, sem dúvidas, mas que também teve fome de crescimento e agora paga o preço com suas altas dívidas.
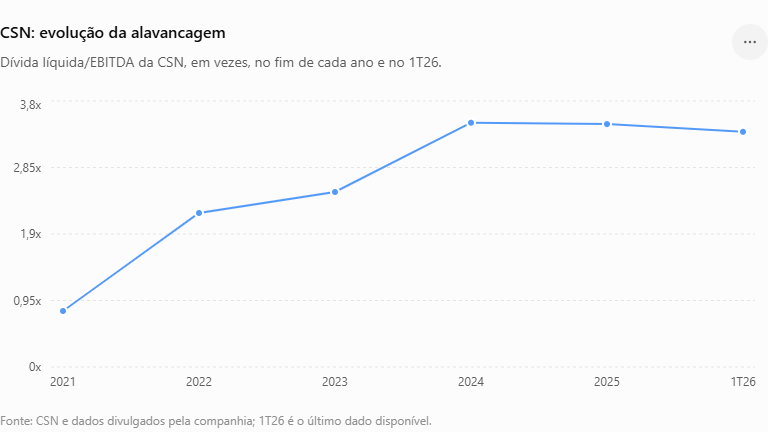
A companhia encerrou o segundo trimestre com aproximadamente R$ 42 bilhões em dívida líquida e alavancagem de 3,49 vezes, medida pela relação entre dívida líquida e Ebitda, o maior nível dos últimos cinco anos. Tudo isso em um ambiente de juros de 15%.
Veja no gráfico a seguir:

Agora, Schvartsman terá o desafio de aliviar esses números sem o temperamento de Steinbruch.
Ufa!
A saída de Steinbruch foi recebida como um alívio por parte do mercado. Mas não apenas ela. A chegada de Schvartsman também caiu bem entre analistas e investidores.
De acordo com um gestor ouvido pelo Money Times, existia o receio de que a CSN tivesse que recorrer a alguma reestruturação de suas altas dívidas. O ex-Vale afastou esse temor.
“A gente já ouviu alguns boatos, como a possibilidade de alongar ou reperfilar alguma dívida. O Fábio não é esse cara. Ele é um executivo com uma carreira longa em empresas saudáveis e negócios complexos, especialmente no setor de commodities. Acho que ele não é um executivo de reestruturação, e isso traz um alívio importante”, afirmou.
Para esse gestor, a CSN também ganha pontos em uma área que ficou fragilizada nos últimos anos: a governança. Segundo ele, Schvartsman tende a aumentar o nível de profissionalização da companhia e reduzir a percepção de que decisões estratégicas passam excessivamente pelo controlador.
“Provavelmente, ele vai trazer uma profissionalização que o Benjamin, querendo ou não, não tinha. Acho que o Fábio pode trazer essa profissionalização”, disse.
Um executivo conhecido
A experiência de Schvartsman também pesa a favor.
O executivo está longe de ser um novato: possui mais de 30 anos de carreira e passou por empresas como Klabin e Duratex, além, claro, de ter sido CEO da Vale.
“Por mais que seja uma companhia centenária ou quase centenária, trazer um executivo com esse gabarito coloca a empresa em outro patamar de respeito. Além disso, ele conhece a indústria em que a CSN está inserida. Foi fornecedor e competidor desse setor quando estava na Vale.”
Schvartsman teve sua passagem interrompida na Vale em 2019, quando ocorreu o desastre de Brumadinho, que deixou 270 mortos. Mesmo assim, o mercado vê valor no executivo.
“Imagino que ele deva estar com sangue nos olhos, porque há seis ou sete anos não é executivo. Esses caras são animais de mercado, animais de corporação. Deve estar doido para voltar a ser executivo, criar, executar e fazer acontecer.”
Apesar da mudança no comando, o gestor pondera que Steinbruch continuará exercendo influência sobre a companhia, já que permanece como presidente do conselho de administração.
“O Benjamin é o dono da companhia, literalmente, e continua como presidente do conselho. Imaginar que ele vai se afastar do negócio é uma ingenuidade. Isso não vai acontecer. Ele não vai ficar olhando quanto está sendo fabricado na unidade europeia da CSN, mas certamente vai acompanhar os grandes dados, as grandes estratégias e as grandes direções da companhia”, afirmou.
Na visão dele, a diferença estará na condução operacional. “O lado operacional do dia a dia é com o Fábio, que é um cara, sem dúvida nenhuma, brilhante.”
Explosão na Bolsa
A percepção positiva em relação à mudança de comando foi ainda mais positiva na Bolsa.
Luca Vello, analista de mineração da Genial, diz que existe um alívio mensurável com a troca de comando, e isso se refletiu no apetite dos investidores.
Para se ter uma ideia, entre 31 de agosto e 3 de setembro, a ação subiu 19,9%, contra 5,9% da Gerdau, 4,6% da Usiminas e 0,8% da Vale.
Ou seja, foram cerca de 14 pontos percentuais de retorno excedente sobre as empresas de aço em três pregões, com 45 milhões de ações negociadas no dia da posse, quase três vezes o giro dos dias anteriores.
Desde o resultado do segundo trimestre, em 12 de agosto, o papel acumula alta de mais de 50%.
Ainda segundo Vello, o histórico de Schvartsman pesa a favor. “Ele é justamente esse, o de executivo profissional em casa de controlador definido, como foi na Klabin.”
Qual CSN Schvartsman vai pegar?
Ao sentar na cadeira de CEO e abrir o balanço da CSN, Schvartsman encontrará uma empresa cuja operação está boa, mas com problema no balanço.
“E isso é raro, porque normalmente é o contrário”, afirma Vello, da Genial.
Do lado operacional, o segundo trimestre mostrou cimento batendo recorde de Ebitda novamente, mineração com o quarto maior volume de vendas da história e siderurgia recuperando margem para a casa dos 10%.
Na parte do passivo, porém, a dívida líquida subiu R$ 1,63 bilhão no trimestre.
Vello lembra que o fluxo de caixa livre só foi positivo porque incorpora o saque do empréstimo-ponte. Já o custo da dívida aumentou: a troca dos bonds de 2028 saiu com cupom de 11%, contra 6,75%, enquanto o empréstimo-ponte é SOFR mais 6%.
“Ele herda um processo já em andamento: as propostas vinculantes pelo cimento chegaram em 10 de agosto, antes de ele assumir. A primeira decisão dele é de preço, não de estratégia.”
O desafio, portanto, é maior do que simplesmente substituir Steinbruch. A CSN também reúne negócios de siderurgia, mineração, portos e ferrovias, além de participações em diferentes empresas e estruturas societárias.
“Você é sócio minoritário de um porto, majoritário de uma ferrovia, tem um sócio japonês na mineração e sócios de outros países na siderurgia. É uma complexidade grande. Talvez seja o negócio mais complexo que ele já pegou na vida, mas acho que ele vai saber administrar”, disse um gestor.
Compartilhar


Mais Notícias