Ibovespa
Espaçolaser (ESPA3) enxuga dívidas e reverte prejuízo; ‘o que tenho em caixa é mais do que estou valendo em bolsa’, diz CEO
 Siga no Youtube

A Espaçolaser (ESPA3) passou os últimos cinco anos promovendo uma reestruturação pesada para reduzir sua alavancagem. E, ao que tudo indica, a força-tarefa deu resultado. A companhia encerrou o terceiro trimestre com uma dívida líquida de R$ 490 milhões, abaixo da marca de R$ 500 milhões pela primeira vez desde 2021, enquanto a alavancagem financeira atingiu 1,75 vez, o menor patamar dos últimos cinco anos.
Destacar a redução do endividamento, mais do que o lucro, que somou R$ 1,6 milhão no trimestre e reverteu o prejuízo ajustado de R$ 7,6 milhões registrado um ano antes, diz muito sobre o momento vivido pelas empresas brasileiras. Com a Selic em 13,75%, o peso da dívida se tornou um dos principais desafios corporativos. As companhias mais alavancadas foram obrigadas a recorrer a credores ou à Justiça para renegociar passivos e pedir recuperação judicial.
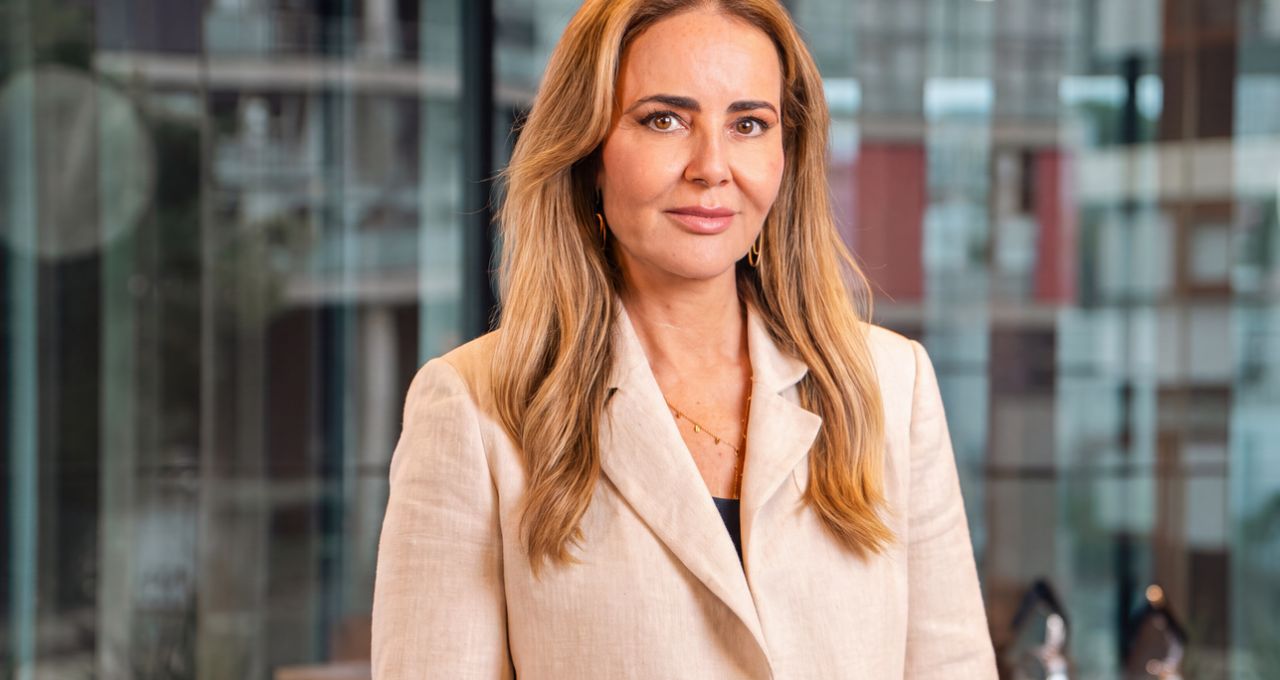
“Temos muitos motivos para comemorar neste trimestre. Tivemos lucro líquido, registramos a menor dívida líquida da companhia em cinco anos e reduzimos o endividamento à metade em relação ao pico registrado após o IPO. Nesse período, diminuímos em R$ 280 milhões a dívida líquida da empresa”, afirma Magali Leite, CEO da Espaçolaser, em entrevista ao Money Times.
Outros indicadores importantes também avançaram. O Ebitda ajustado, que mede o resultado operacional, alcançou R$ 46,9 milhões, alta de 2,1% na comparação anual, com margem de 18,5%, expansão de um ponto percentual. As despesas gerais e administrativas ajustadas recuaram 17,6%, enquanto a receita líquida ajustada totalizou R$ 253,4 milhões, queda de 3,4% em relação ao mesmo período do ano passado.
“Temos um cenário de resultados que concilia uma estrutura de capital mais equilibrada com ganhos de eficiência operacional, fruto de todo o trabalho que fizemos nos últimos anos. É um momento muito feliz para a companhia, e estamos comemorando esse resultado.”
No mercado, a realidade é outra
Se a Espaçolaser é uma exceção entre as varejistas ao conseguir reduzir de forma consistente seu endividamento, o mercado parece colocá-la no mesmo balaio das demais empresas do setor. As ações acumulam queda de cerca de 50%, movimento que Magali considera injustificado.
A executiva destaca que o valor de mercado da companhia, hoje em torno de R$ 184 milhões, é equivalente ao caixa disponível da empresa.
“Ao olhar para o investimento que temos em parque de equipamentos já pago, você verá uma quantidade enorme de dinheiro. A empresa vale infinitamente mais do que o valor pelo qual é avaliada hoje pelo mercado, porque está sustentada por ativos concretos: caixa disponível em banco e equipamentos que já estão em operação.”
Segundo a CEO, a companhia vive uma realidade distinta da observada em empresas mais alavancadas.
“É uma empresa saudável. Não faz o menor sentido. O que mais fizemos aqui, de forma sistemática ao longo dos últimos três anos e meio, foi reduzir a dívida líquida da empresa. Essa é uma grande competência desta gestão”, afirma.
Venda de ativos
A expansão internacional pode ser uma avenida de crescimento para as empresas, mas também costuma ser vista com cautela pelos investidores devido à necessidade de novos aportes. Atualmente, a Espaçolaser mantém operações no Chile e na Colômbia. Recentemente, a companhia vendeu sua participação de 51% na operação da Argentina.
“Vendemos para um sócio local porque o valuation fazia sentido. Além disso, trata-se de um país onde é mais difícil realizar transações comerciais.”
No Chile, porém, a realidade é diferente. O país foi um dos destaques do trimestre.
As vendas brutas cresceram 12,4%, alcançando R$ 11,5 milhões. O desempenho foi acompanhado por uma expansão de 6% nas vendas em mesmas lojas (same-store sales) e de 14% no tíquete médio.
Na Colômbia, a companhia encerrou o trimestre com oito unidades e vendas brutas de R$ 2,5 milhões, crescimento de 8,2%.
Mesmo assim, a empresa não descarta eventuais desinvestimentos.
“A gente nunca descarta avaliar oportunidades e ofertas quando elas surgem. Da mesma forma que analisamos o refranqueamento de lojas próprias localizadas em regiões mais distantes ou periféricas, caso recebam uma proposta atrativa de compra por parte dos nossos franqueados, podemos vender.”
A executiva acrescenta que, além da geração de liquidez, um valuation atrativo pode acelerar esse tipo de decisão. “Se o valuation do negócio for interessante, não descartamos essa possibilidade. Pelo contrário, estamos estimulando esse movimento.”
Compartilhar



Mais Notícias