Ibovespa
Sinalização de ajuste fiscal será determinante para recuperação de ativos brasileiros, avalia economista-chefe da Nomos
 Siga no Youtube
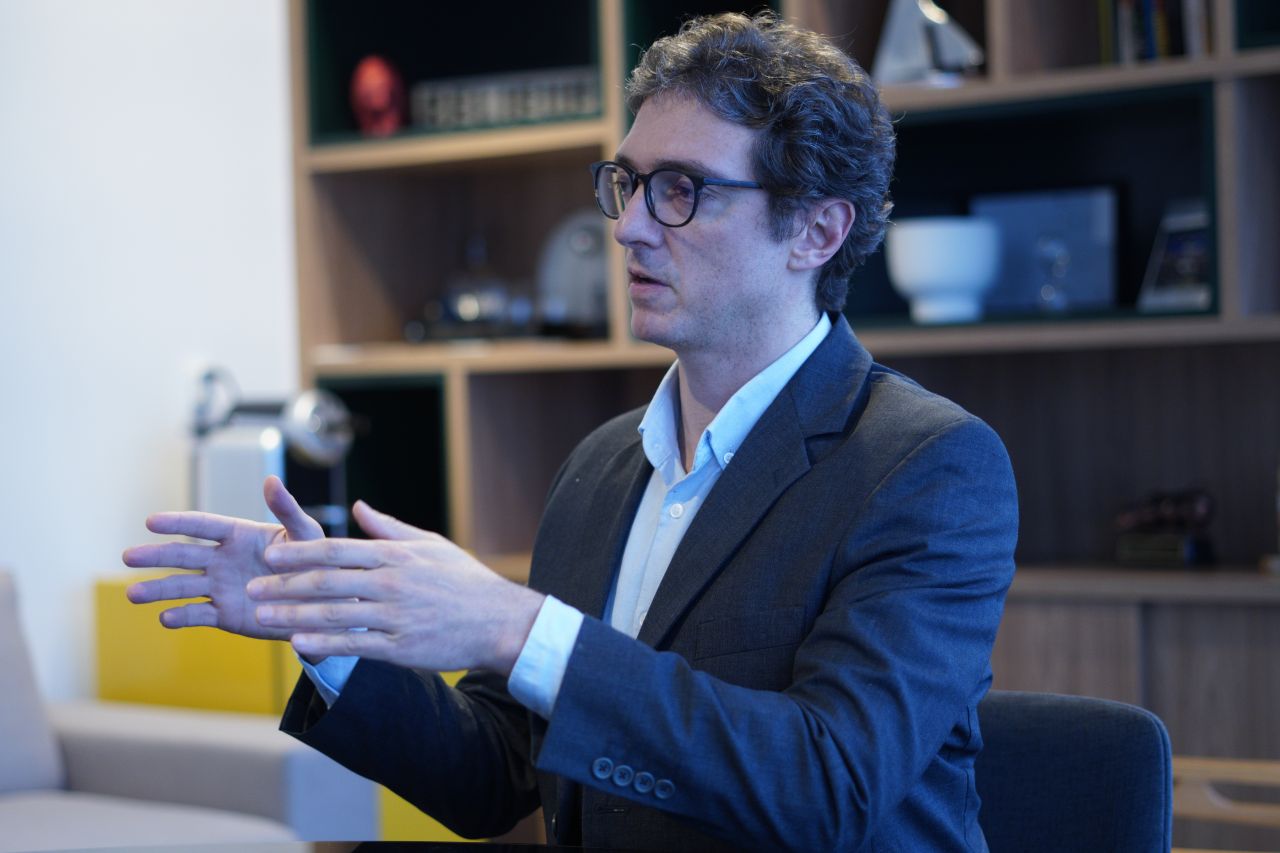
O circuit breaker da Nolsa brasileira acaba de ser acionado pela 24ª vez desde sua criação, em 1997. O gatilho do acionamento foi a reeleição do presidente Luiz Inácio Lula da Silva (PT) para um quarto mandato. Para o economista-chefe da Nomos, Beto Saadia, o movimento não é uma reação “porque o mercado odeia o Lula”, mas sim porque os investidores se posicionaram para um cenário e aconteceu algo que era visto como completamente improvável.
“Agora, é um cenário de Lula no quarto mandato com um fiscal deteriorado e um Congresso Nacional em polo político oposto ao Executivo”, afirmou o economista em entrevista concedida ao Money Times. “A expectativa no Lula 3 era de que o Congresso seria fiscalista, mas ele não foi. O Legislativo queria dobrar a aposta do Executivo de aumentar os gastos públicos. Nesse sentido, somos pessimistas, não é um cenário ideal para o fiscal”, acrescenta.
Para Saadia, seria necessária uma união entre Executivo e Legislativo da mesma forma que foi no período da Proposta de Emenda à Constituição (PEC) da Transição, de 2022.
Na avaliação do economista, o mercado é mais impaciente com o governo Lula do que seria com uma eventual gestão de Flávio Bolsonaro (PL), visto que o Lula 3 foi mais irresponsável do lado fiscal do que os mandatos anteriores do incumbente. “É obrigatório um ajuste fiscal, independentemente de os dois candidatos terem sinalizado isso”, considera.
De acordo com o jornal Folha de S. Paulo, a equipe de Lula prepara uma PEC para permitir ao novo governo buscar o central da meta fiscal e congelar recursos no Orçamento, a fim de melhorar a trajetória da dívida pública.
Segundo o jornal, o petista avalia ainda levar para a equipe econômica o atual presidente do Banco Central (BC), Gabriel Galípolo, para reverter a desconfiança do mercado com o fiscal do Lula 4.
“O mercado não compraria isso. O mercado só vai comprar essa ideia quando uma proposta fiscal estiver bem avançada e concreta. Vindo de quem vem na mídia o mercado não digere isso, vimos isso acontecer em outros momentos parecidos”, diz Saadia.

Expectativas para o mercado
Na falta de uma sinalização mais concreta de ajuste fiscal nas próximas semanas, o economista prevê que o câmbio pode se deteriorar mais e ficar na casa dos R$ 5,60 a R$ 5,70. Contudo, o cenário base da Nomos é de que o governo anuncie um plano e o dólar fique na casa dos R$ 5,40.
O economista considera que o governo deve colocar em prática algumas medidas já ventiladas na mídia, como a inclusão do orçamento de Saúde e Educação dentro do arcabouço fiscal, mirar o centro da meta e ter um “superávit efetivo”, ou seja, considerando todos os itens que ficam hoje de fora do cálculo do primário.
Já o Ibovespa (IBOV), principal índice da Bolsa brasileira, deve encerrar 2026 na faixa dos 180 mil pontos, com certa recuperação, visto que o movimento inicial do mercado tende a ser “mais exagerado”, segundo Saadia. Ainda assim, a Nomos deixou recomendação neutra para a Bolsa.
Por ora, a casa não trabalha com cenário de recessão econômica. No entanto, o economista-chefe da Nomos considera que uma desaceleração mais intensa da economia poderia moderar a pressão altista da inflação, o que contribuiria para uma redução dos juros mais adiante.
“Temos uma taxa de juros muito restritiva, diferentemente do governo Dilma 2, então temos um instrumento importante para ser usado. Se, de um lado, o governo não consegue mais aumentar impostos, de outro ele pode tentar reduzir os juros, com a desaceleração da economia contribuindo para moderar a inflação”, explica.
Além disso, o economista lembra que pressões altistas como o choque do petróleo, o fim da escala 6×1 e o fenômeno climático El Niño são pontuais, aparecendo em 2027 e depois tendo seus efeitos dissipados.
“Não vemos mais uma queda de juros pelo BC, achamos que o ciclo se encerra com a Selic a 13,75% e a autarquia entra no modo wait and see. Uma redução de juros deve voltar apenas no último trimestre de 2027, com as empresas cíclicas sendo as principais penalizadas”, diz.
O cenário para a Bolsa, porém, não é tão pessimista, segundo Saadia, porque leva em conta que muitas empresas são dolarizadas. “Já para as domésticas é dureza, porque, além de serem influenciadas pelo crédito, elas são importadoras de matéria-prima chinesa”, detalha.
Venda pelo gringo ou investidor doméstico?
Na avaliação de Saadia, da Nomos, um erro do mercado foi achar que o investidor estrangeiro não estava se importando com quem iria governar o país. O fluxo gringo aumentou, conforme o candidato preferido passou a ter maior probabilidade de vitória.
“O que está acontecendo hoje é mais uma evidência de que o gringo olha para o que está acontecendo na política brasileira”, diz.
O JP Morgan já cortou a recomendação hoje para o real e os juros brasileiros. O movimento deve ser replicado por outros bancos estrangeiros, segundo o economista, com rebaixamento das ações domésticas.
Já pelo fluxo do mini índice, existe um viés de investidor local comprando, enquanto o estrangeiro está na ponta vendedora. O local inclui tanto pessoa física quanto institucional, como fundos de investimentos ou tesourarias.
De acordo com Saadia, em conversa com gestores, algumas ações continuam sendo compradas, visto que a avaliação é de que o movimento de hoje na Bolsa é exagerado.
Compartilhar



Mais Notícias