Ibovespa
Allos (ALOS3) e Multiplan (MULT3): BB mantém compra e aumenta preços-alvo das ações
 Siga no Youtube

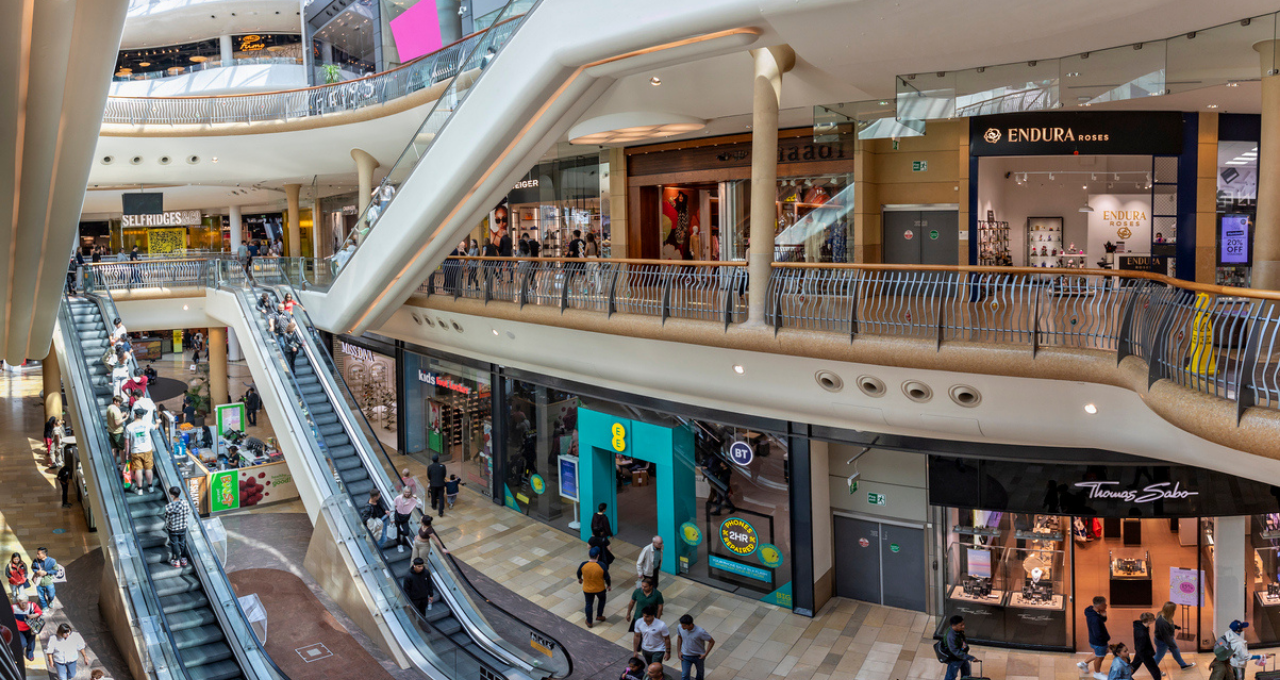
O BB Investimentos reiterou a recomendação de compra para as administradoras de shoppings Allos (ALOS3) e Multiplan (MULT3), após atualizar os modelos financeiros das companhias com a incorporação dos resultados do primeiro semestre de 2026 (1S26).
Com a revisão, o banco elevou o preço-alvo para o fim de 2027 de MULT3 de R$ 35 para R$ 41, enquanto a estimativa para ALOS3 passou de R$ 32 para R$ 38.
Em relatório, a casa afirmou que o setor de shoppings no Brasil vive um momento de transição. Isso porque, após a forte desaceleração em 2020, em razão da pandemia de covid-19, e a rápida recuperação nos anos seguintes, as principais companhias listadas apresentam ritmo de crescimento operacional superior à média do mercado doméstico.
Segundo levantamento anual da Associação Brasileira de Shopping Centers (Abrasce), o setor como um todo registrou crescimento de vendas de apenas 1,3% entre 2024 e 2025.
No mesmo período, os portfólios da Allos e da Multiplan apresentaram crescimento de vendas nas mesmas lojas (SSR) de 6,2% e 7,5%, respectivamente.
“Embora ainda não tenhamos o estudo setorial referente ao ano corrente, ambas as empresas apresentaram crescimento dessa métrica acima da inflação ao longo do primeiro semestre de 2026, o que não acontece no contexto consolidado nacional desde 2022”, disse o BB.
De acordo com o banco, a principal linha de negócios das companhias é o aluguel das lojas físicas que compõem seus empreendimentos.
“Existe algum espaço para negociações pontuais, mas, em sua maioria, são contratos de aluguel de cinco anos, reajustados anualmente por índices de inflação, passando por uma revisão entre as partes após o vencimento”, afirmou a casa.
“Essa característica costuma entregar uma importante proteção das fontes de receitas das companhias contra a inflação doméstica, embora dinâmicas específicas possam influenciar o comportamento desses índices no curto prazo”, acrescentou.
Allos
No caso da Allos, o BB destacou que, durante o segundo trimestre de 2026 (2T26), a companhia anunciou um memorando para a constituição de um fundo imobiliário (FII) em conjunto com a Kinea Investimentos.
A operação envolve participações em sete shoppings da própria Allos, em percentuais que variam de acordo com o montante de recursos captados pelo veículo, estimado entre R$ 790 milhões e R$ 2 bilhões.
Se concretizado, o negócio poderá reduzir a ABL própria da companhia entre 41,9 mil metros quadrados, ou 3,3%, e 104 mil metros quadrados, ou 8,2%.
A Allos, contudo, pretende manter inicialmente cerca de 24% de participação no fundo e, consequentemente, uma parcela dessa área de forma indireta.
De acordo com o BB, esse portfólio gerou R$ 2,1 bilhões em receitas de aluguel para a companhia nos últimos 12 meses, alta de 2,6% na comparação anual.
Segundo o banco, porém, a Allos tem apresentado crescimento mais relevante em outras linhas de negócios.
“Os estacionamentos cresceram 4,5% ano contra ano, adicionando R$ 530 milhões de receitas no 2T26, enquanto a linha de serviços adicionou R$ 404 milhões, alta de 21%. Esse expressivo crescimento na linha de serviços se dá em grande parte pelo desempenho da subsidiária Helloo, que atua no segmento de mídia out-of-home”, afirmou o BB.
Além das operações de mídia nas áreas internas dos shoppings da companhia e de contratos de telas em edifícios residenciais nas proximidades, o banco destaca a participação da Allos em um consórcio que venceu, em 2025, a concorrência para exploração de 17 aeroportos no Brasil, que estão sendo gradualmente adicionados às suas operações pelos próximos dois anos.
Sob o aspecto financeiro, a relação entre dívida líquida e Ebitda, atualmente em 1,7 vez, está abaixo do histórico da companhia e em linha com pares listados. Segundo o BB, o indicador deve se aproximar gradativamente de 2 vezes, de acordo com os planos vigentes, ainda em nível confortável em relação aos covenants (cláusulas de garantia e obrigações inseridas em contratos de empréstimos) de 4 vezes a 4,5 vezes.
“Embora esse movimento tenda a manter algum nível de pressão nos resultados da companhia pelos impactos das despesas financeiras no curto prazo, a forte geração de caixa proveniente das operações de seu portfólio de shoppings e de linhas de negócios secundárias, como incorporação imobiliária e mídia, ameniza esses impactos”, disse o banco.
Multiplan
Já no caso da Multiplan, a casa destacou que a empresa mantém um constante processo de reciclagem de ativos, tendo concluído, já no 3T26, a venda de uma fatia minoritária (9,33%) do ParkShoppingBarigüi, localizado em Curitiba (PR), pelo valor de R$ 250 milhões.
Segundo o BB, o portfólio da companhia gerou R$ 1,7 bilhão em receitas de aluguel nos últimos 12 meses, crescimento de 5,2% na comparação anual.
“A evolução tem influência de expansões recém-inauguradas em ativos representativos, como o MorumbiShopping (SP) e o BH Shopping (MG), ambos apresentando crescimento significativo no volume de vendas pós-inaugurações dos novos espaços. Os estacionamentos cresceram 9,7% ano contra ano, adicionando R$ 370 milhões de receitas no período”, disseram os analistas.
De acordo com o banco, a Multiplan passa por um processo de desalavancagem financeira após ter utilizado uma parcela relevante de seu caixa (aproximadamente R$ 2 bilhões) para exercer o direito de recompra de um lote de ações que pertencia a um investidor institucional, no final de 2024.
“Esse movimento levou a relação dívida líquida/EBITDA para 2,3 vezes, mas com o apoio de sua geração de caixa operacional consolidada de R$ 1,65 bilhão nos últimos 12 meses, bem como de recursos provenientes do desinvestimento de parcelas minoritárias no JundiaíShopping, ParkShoppingSãoCaetano e BH Shopping, a companhia trouxe gradualmente essa relação para 1,9 vez no 2T26”, disse o BB.
Riscos
Para a Allos, o BB destaca como principais riscos para a tese de investimentos a permanência das taxas de juros em patamares elevados por mais tempo que o esperado, um crescimento mais lento da economia doméstica ou aumento do desemprego e um eventual descasamento entre os índices de inflação utilizados como indexadores dos contratos de aluguel e os preços praticados no mercado.
No caso da Multiplan, os principais riscos apontados pelo banco incluem dificuldades na manutenção do mix de lojas, com possíveis impactos sobre a taxa de ocupação, crescimento inferior ao esperado da ocupação e dos aluguéis por metro quadrado e vendas abaixo das projeções tanto nos shoppings quanto nas unidades residenciais.
Compartilhar



Mais Notícias