Ibovespa
Assaí (ASAI3): Compra de postos de combustíveis é positiva, mas há pontos de cautela; veja o que dizem analistas
 Siga no Youtube

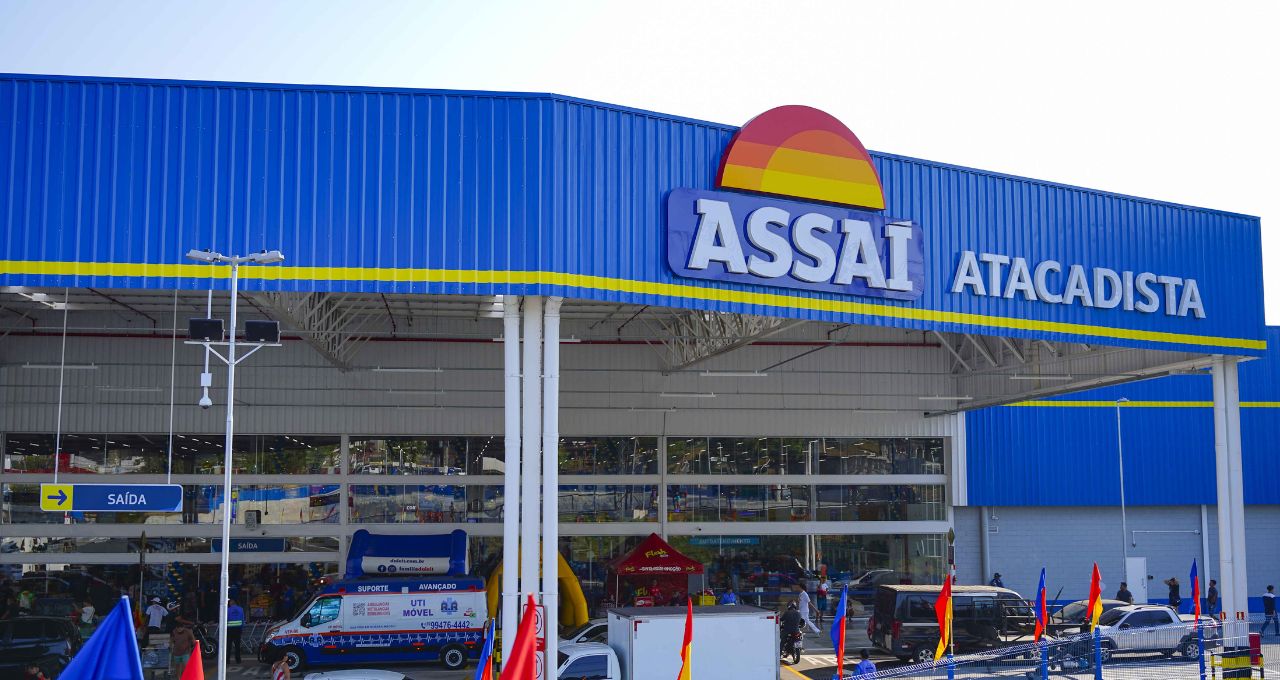
As ações do Assaí (ASAI3) operam em queda moderada no pregão desta sexta-feira (18), após a varejista anunciar que fechou contrato com o Centro de Conveniências Millennium Ltda. para a aquisição de 18 postos de combustíveis já instalados em lojas da empresa no estado de São Paulo.
Entre analistas, a recepção da notícia é positiva, embora com o radar de cautela ativado.
Anunciada na noite de quinta-feira (17), o valor da transação é de até R$ 80 milhões, incluindo R$ 40 milhões após a aprovação do Conselho Administrativo de Defesa Econômica (Cade), R$ 35 milhões vinculados à conclusão de cada aquisição e até R$ 5 milhões em pagamentos de earn-out.
O Assaí somente poderá assumir a operação de cada posto de combustível a partir de 31 de julho de 2027, sujeito às condições usuais de fechamento.
Por volta de 10h40 (horário de Brasília), as ações caíam 0,78%, cotadas a R$ 10,13. Acompanhe o tempo real.
O JP Morgan vê um pequeno impacto positivo vindo da operação, com o objetivo de monetizar o tráfego das lojas.
“A transação é pequena (menos de 0,5% do valor de mercado), mas está alinhada à fala da administração sobre desenvolver novas avenidas de crescimento para monetizar o tráfego da base de lojas do Assaí (cerca de 20 milhões de carros por mês, segundo a companhia), na mesma linha das iniciativas de drogarias e serviços financeiros”, dizem os analistas.
Vale destacar que o anúncio representa o passo inicial do Assaí no segmento, sendo que a varejista acredita haver potencial para gradualmente alcançar uma rede de mais de 100 postos dentro de suas lojas, enquanto hoje há 28 postos operados por terceiros em sua base de lojas.
O JP Morgan recorda que, em um evento recente, a administração comentou que os postos de combustíveis nas lojas do Assaí vendem, em média, R$ 3 milhões por mês, com margem Ebitda de 5%, o que levaria sua contribuição anual a menos de 1% do Ebitda do Assaí.
Considerando o valor por posto, a companhia deverá pagar no máximo de cerca de R$ 4,4 milhões por unidade, acima do nível de aproximadamente R$ 2,7 milhões pelo qual o GPA (PCAR3) vendeu para o Grupo Ultra em 2024.
“Dito isso, suspeitamos que os ativos do Assaí apresentem tráfego e rentabilidade maiores em comparação com os postos de combustíveis do GPA, enquanto o valor total pago é imaterial para o Assaí. Negociando a 11,5 vezes o P/L (preço sobre o lucro” ajustado estimado para 2027, mantemos nossa recomendação Neutra para o Assaí”, diz o banco gringo.
Mais complexidade ao negócio
Analistas da XP Investimentos dizem que a visão inicial é “cautelosamente positiva”. A estratégia agrada a casa, uma vez que combustíveis podem ser um vetor eficaz de fluxo de clientes e uma alavanca adicional para sustentar o SSS (vendas de mesmas lojas) em um cenário de consumo mais fraco.
O preço da aquisição parece razoável em relação aos precedentes de mercado, especialmente considerando que esses postos se beneficiam do maior fluxo de clientes das lojas do Assaí.
Assumindo vendas por unidade semelhantes às da operação do Carrefour no primeiro trimestre de 2025, de cerca de R$ 3 milhões em vendas mensais por posto e níveis de margem de 2–5%, a iniciativa poderia adicionar R$ 13–32 milhões de Ebitda incremental anual, com impacto limitado na alavancagem da companhia.
No entanto, a XP nota que o movimento adiciona complexidade ao negócio, uma vez que a iniciativa adiciona uma camada de complexidade operacional e regulatória materialmente diferente do negócio principal do Assaí, com margens menores, enquanto a base inicial de 18 postos oferece escala limitada.
“De modo geral, acreditamos que o valor estratégico está menos em sua rentabilidade direta e mais em sua capacidade de impulsionar fluxo, frequência e fidelidade dos clientes”, dizem os analistas.
Nova estratégia em meio à pressão no varejo alimentar
O Safra considera a transação positiva, embora já fosse esperada, com o preço máximo de aquisição representando apenas 4% dos aproximadamente R$ 2 bilhões em créditos tributários relacionados a bebidas frias que o Assaí está monetizando, enquanto o cronograma de pagamento escalonado limita ainda mais o impacto sobre o fluxo de caixa no curto prazo.
Diante de um cenário onde o varejo alimentar enfrenta a pressão de juros elevados, disponibilidade de renda, mudanças no comportamento do consumidor e competição acirrada, os analistas veem esse ecossistema mais amplo podendo sustentar o desempenho das vendas, aumentar a recorrência dos clientes e ampliar a conveniência, enquanto as vendas incrementais resultantes e a maior diluição dos custos fixos também devem sustentar ganhos de rentabilidade
“Estrategicamente, a aquisição representa mais um passo na direção de aumentar a participação no share of wallet dos clientes, complementando a expansão dos serviços e categorias oferecidos nas lojas, incluindo açougues, frios, padarias e farmácias”, diz o banco, que mantém recomendação neutra para a ação.
Compartilhar



Mais Notícias