Ibovespa
Galípolo quer ampliar atuação do BC sobre distorções do crédito no Brasil

 Siga no Youtube

O presidente do Banco Central, Gabriel Galípolo, quer ampliar a atuação da autoridade monetária sobre as distorções estruturais do mercado de crédito brasileiro nos próximos anos. Entre as preocupações está uma particularidade do sistema de pagamentos do país que é a possibilidade de fazer uma compra “à vista no crédito”, modalidade que, na avaliação do presidente, criou uma zona cinzenta entre infraestrutura de pagamentos e concessão de crédito.
Durante o Forum de Investimentos do Bradesco Asset, nesta quarta-feira (11), Galípolo explicou que o modelo brasileiro permite que o consumidor faça uma compra no cartão como se fosse à vista, mas efetue o pagamento apenas posteriormente, no vencimento da fatura. Esse intervalo entre a compra e a liquidação da operação cria características próprias para o mercado nacional, diferentes das observadas em outros países.
“Vou a Basileia [cidade suíça] 8 vezes no ano e tem uma coisa que eu ainda não consegui explicar em inglês para eles que é o ‘à vista no crédito’”, afirmou.
Segundo Galípolo, enquanto em outros mercados a liquidação das operações ocorre em cerca de dois dias, no Brasil esse prazo pode chegar a 28 a 32 dias.
Na avaliação dele, essa diferença temporal contribuiu para aproximar duas atividades que, em outros sistemas, são mais claramente separadas: a infraestrutura de pagamentos e a oferta de crédito.
O presidente também chamou atenção para a heterogeneidade entre os consumidores. Há pessoas que utilizam o cartão, pagam integralmente a fatura e conseguem manter o dinheiro aplicado durante o período entre a compra e o vencimento. Nesse caso, os juros podem até trabalhar a favor do consumidor. Em contrapartida, quem não consegue quitar a fatura fica exposto a modalidades de crédito muito mais caras.
Agenda vai além da Selic
A discussão faz parte de uma agenda mais ampla do Banco Central para aprimorar o funcionamento do sistema financeiro. Nos próximos (e últimos) dois anos do seu mandato, a preocupação de Galípolo é avançar em medidas que reduzam distorções na oferta de crédito e fortaleçam a proteção do consumidor, sem limitar a atuação da autoridade monetária à definição da taxa básica de juros.
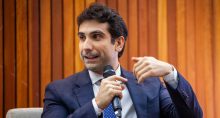
Na entrevista, o presidente destacou que o comportamento do crédito nem sempre responde diretamente às mudanças na Selic. Em determinadas modalidades, a maneira como o produto é oferecido, a experiência de contratação e a jornada do consumidor podem ter influência maior do que o próprio preço do dinheiro.
“Existe uma dimensão de ordem macroprudencial no crédito em que há uma baixa sensibilidade ao preço. A experiência do cliente, a forma como ele é comprado, a forma como é ofertado, muitas vezes têm uma preponderância sobre o efeito da taxa de juros”, afirmou.
Na avaliação de Galípolo, o Brasil ainda apresenta uma distância em relação às melhores práticas internacionais de regulação macroprudencial. O objetivo é aprimorar regras e mecanismos de acompanhamento para evitar que a expansão do crédito aconteça sem considerar adequadamente a capacidade de pagamento dos consumidores.
“Existe um gap do ponto de vista macroprudencial entre o marco brasileiro e as melhores práticas do mundo que precisa ser enfrentado”, disse.
Endividamento e oferta de crédito
Outro ponto de atenção é o crescimento do endividamento das famílias e a concentração de consumidores em modalidades de crédito com juros elevados. Para Galípolo, o problema não está apenas no custo do dinheiro, mas também na maneira como os produtos são disponibilizados e contratados.
A agenda também dialoga com iniciativas já apresentadas pelo Banco Central, como o estímulo ao uso de garantias nas operações de crédito. A ideia é ampliar o acesso a modalidades com custos menores e reduzir a dependência de linhas emergenciais e mais caras, como o rotativo do cartão e o crédito pessoal sem garantia.
A direção da agenda é aproximar o sistema financeiro brasileiro das práticas internacionais, combinando inovação, regulação e maior proteção ao consumidor.
“Nesse processo nós estamos em colaboração com os diversos stakeholders do mercado trabalhando em conjunto para que a gente possa realmente mudar. É um grande avanço a gente simplesmente olahra para o resto do mundo”.
Compartilhar



Mais Notícias