Ibovespa
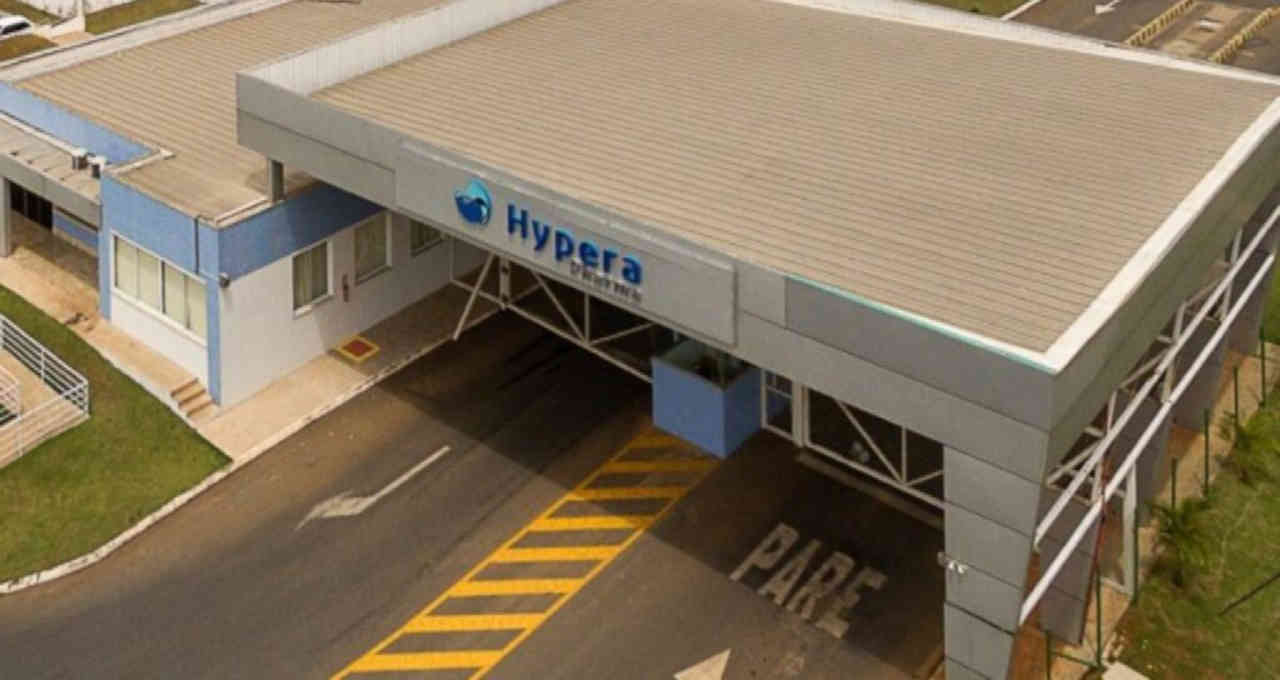
Hypera (HYPE3) sobe na contramão do Ibovespa após balanço após balanço do 3T26; o que animou o mercado?
 Siga no Youtube
As ações da Hypera (HYPE3) operam entre as poucas altas do Ibovespa (IBOV) no pregão desta quarta-feira (28), em um dia fortemente negativo para o principal índice da Bolsa brasileira. O avanço ocorre após a farmacêutica reportar lucro líquido de R$ 527 milhões referente ao terceiro trimestre de 2026, um crescimento anual de 16,1%.
A companhia apurou um resultado operacional medido pelo lucro antes de juros, impostos, depreciação e amortização (Ebitda) 3,4% maior na comparação com o terceiro trimestre de 2025, a R$ 782,3 milhões.
Dona de marcas como Neosaldina, Coristina e Semavy, a Hypera teve receita líquida de R$ 2,44 bilhões de julho ao final de setembro, alta de 9,4% sobre o mesmo período do ano passado.
Por volta de 12h05 (horário de Brasília), as ações subiam 0,84%, cotadas a R$ 21,63. Na máxima do dia, até esse horário, o avanço chegou a 5,22%. Acompanhe o tempo real.
Para o BTG Pactual, os números vieram amplamente em linha com as expectativas, tendo como principal destaque positivo uma redução da dívida líquida um pouco melhor do que o esperado, com a companhia encerrando o trimestre com dívida líquida de R$ 5,61 bilhões.
Após incorporar os resultados dos trimestres recentes ao modelo, considerar o recente aumento do custo de capital no Brasil e atualizar a avaliação para o final de 2027, o banco estabeleceu um novo preço-alvo para o fim de 2027 de R$ 25 por ação, ante preço-alvo anterior para o fim de 2026 de R$ 24 por ação.
O novo preço representa um potencial de alta de 16,5%. A recomendação do BTG para a farmacêutica é neutra.

“Embora reconheçamos os avanços recentes da companhia na gestão do capital de giro e na desalavancagem, continuamos com dificuldade para enxergar uma trajetória consistente de crescimento do Ebitda na Hypera, particularmente diante da limitada alavancagem operacional observada nos últimos trimestres”, diz o banco.
Além disso, os analistas citam riscos de execução relacionados ao processo de desalavancagem da companhia, especialmente em um cenário em que as taxas de juros permaneçam elevadas por um período mais prolongado.
O efeito caneta emagrecedora
Analistas do Itaú BBA veem no balanço da Hypera um conjunto sólido de resultados, com as tendências de sell-out (vendas do varejo para o consumidor final) já se beneficiando do lançamento do Semavy, a caneta emagrecedora da farmacêutica, que deve continuar servindo como um vetor positivo nos próximos trimestres.
Ainda que a margem Ebitda tenha sofrido a esperada pressão na comparação anual devido ao aumento dos gastos com marketing, a rentabilidade ainda ficou 80 pontos-base acima das estimativas da casa.
O BBA destaca ainda bem-sucedidas iniciativas da companhia de gestão de passivos, incluindo emissões de dívida a custos mais baixos e resgates de debêntures. Esse movimento contribuiu, em última instância, para o lucro líquido acima do esperado.
Os analistas chamam atenção para o sólido FCFE (Fluxo de Caixa Livre para o Acionista) de R$ 321 milhões, reforçando sua trajetória contínua de desalavancagem.
“Vemos uma tese de investimento sólida para a Hypera após um trimestre forte, com os primeiros sinais de contribuição positiva do Semavy tanto para o sell-out quanto para o crescimento das receitas, além de uma robusta geração de FCFE, que deve continuar sustentando o processo de desalavancagem da companhia”, avalia o Itaú BBA.
Para o futuro, a oportunidade associada ao mercado de GLP-1 (canetas emagrecedoras) e o contínuo processo de desalavancagem financeira devem permanecer como os dois principais catalisadores para a ação.
Com um múltiplo P/L (preço sobre lucro) estimado para 2027 de apenas 7 vezes, a casa considera a avaliação atrativa, especialmente em comparação com os níveis históricos da companhia.
O BBA tem classificação Outperform (equivalente à compra) para a Hypera, com preço-alvo de R$ 33.
Analistas da XP Investimentos veem o foco dos investidores se voltando cada vez mais para o ramp-up de GLP-1, que avaliam como o principal catalisador de curto prazo da companhia.
Na avaliação da casa, os dados mensais do Sindusfarma/IQVIA devem proporcionar maior visibilidade sobre as tendências de sell-out e ajudar a sustentar a aceleração esperada no quarto trimestre deste ano.
“Conforme discutido em nossos relatórios anteriores, continuamos considerando a Hypera uma de nossas companhias preferidas entre as empresas sob cobertura e reiteramos nossa recomendação de Compra”, dizem os analistas da XP.
Receba gratuitamente as newsletters do Money Times
Compartilhar



Mais Notícias