Ibovespa
‘Muito pessimismo já estava no preço’: Azzas 2154 (AZZA3) salta 14% com divórcio de Birman e Jatahy
 Siga no Youtube

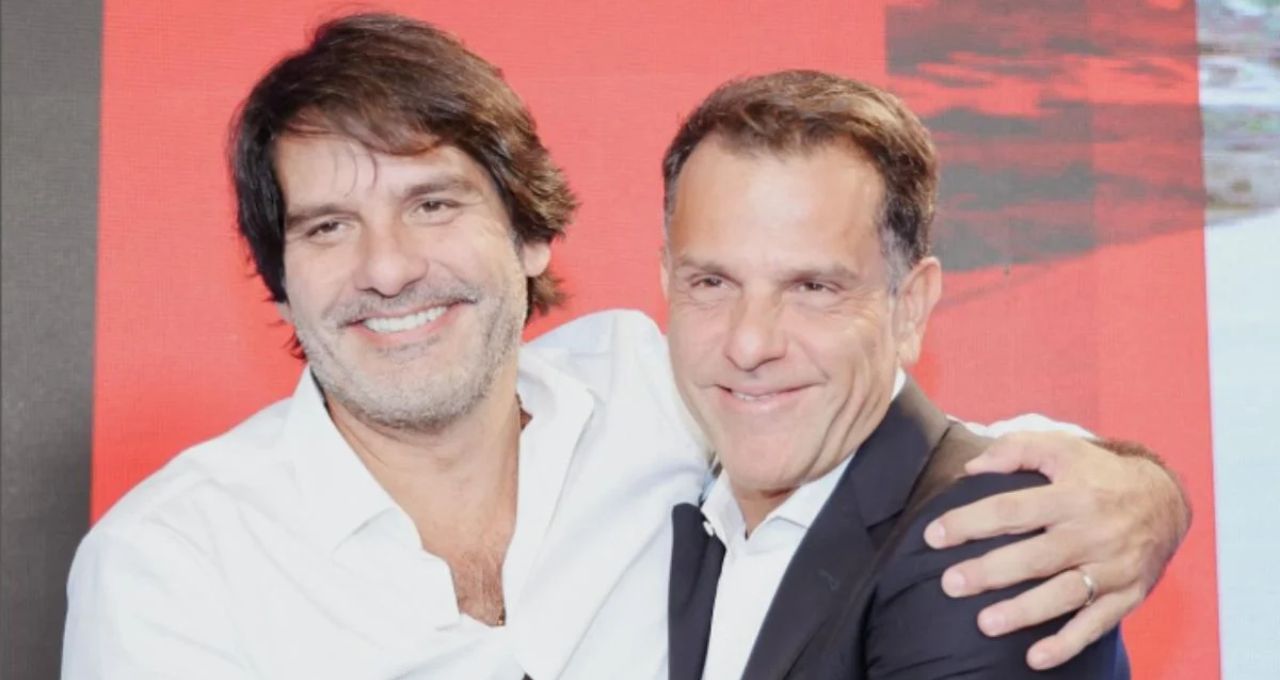
As ações da Azzas 2154 (AZZA3) saltaram mais de 14% nesta quarta-feira (2) com o anúncio de um dos divórcios esperados pelo mercado: a reorganização societária da gigante, depois do conflito entre seus acionistas, Alexandre Birman e Roberto Jatahy.
A mudança busca separar os atuais negócios da Azzas em duas companhias abertas independentes e listadas no Novo Mercado da B3, com estruturas de administração e governança próprias, retomando a Arezzo&Co, do Bloco Birman, e a SOMA, liderada pelo Bloco Jatahy.
- Leia mais: Fim do casamento na Azzas 2154 (AZZA3): Birman e Jatahy acordam separação da Arezzo&Co e SOMA
Além disso, está prevista a constituição de uma sociedade que reunirá a marca Farm e suas extensões, incluindo Farm Brasil, Farm Internacional e Fábula, cujas ações serão detidas por Arezzo&Co e SOMA, na proporção de 57,4% e 42,6%, respectivamente, com gestão e governança próprias.
Por volta das 12h28 (horário de Brasília), a AZZA3 disparava 11,68, a R$ 16,83.
Por que a separação é vista com bons olhos?
Na avaliação do sócio da Fatorial Investimentos, Fábio Lemos, a separação ataca justamente alguns dos descontos que o mercado vinha atribuindo à Azzas: complexidade de governança, dificuldade de integração, risco de canibalização entre marcas e pouca visibilidade sobre quanto vale cada negócio.
Lemos observa que a companhia vinha de um resultado fraco do segundo trimestre de 2026 (2T26), com queda de 8% da receita líquida e margem Ebitda ajustada com recuo de 420 pontos-base.
Além disso, ele reitera que o papel negociava a apenas 3,8 vezes o valor de firma em relação ao Ebitda previsto para 2026 (EV/Ebitda) e 5,6 vezes o lucro, o que mostra que “muito pessimismo já estava no preço“.

“A alta de hoje não significa necessariamente que as empresas separadas serão mais rentáveis. O mercado parece precificar que, com maior foco, governança mais simples e cada negócio sendo avaliado individualmente, a soma das partes pode valer mais do que o conglomerado vinha valendo na bolsa”, explica Lemos.
A reorganização foi considera positiva para o Banco Safra, pois ela deve endereçar os desafios decorrentes das diferentes prioridades estratégicas entre os negócios da antiga Arezzo&Co e da SOMA, permitindo que as equipes de gestão retomem o foco na execução operacional e no atual cenário de desaceleração da demanda.
Para o banco, ao separar os negócios em duas companhias independentes e listadas em bolsa, os investidores também poderão avaliar cada plataforma de forma individualizada.
“Isso pode contribuir para destravar valor, por meio de uma tese de investimento mais clara, maior transparência em relação à execução e à alocação de capital, além de um melhor alinhamento entre a estratégia, a equipe de gestão e o modelo de negócios de cada companhia”, afirma.
Farm nos holofotes
Enquanto Arezzo&Co e SOMA voltarão a ter gestão e estruturas independentes a Farm ficará compartilhada em 57,4% e 42,6%, respectivamente. “A Farm é fundamental nessa conta”, afirma Lemos, da Fatorial.
A Farm tem estimativa de receita próxima de R$ 3,3 bilhões em 2025, mais de R$ 1 bilhão vindo do exterior e um valuation estimado ao redor de R$ 5,1 bilhões.
Em reportagem de julho do Money Times, gestores, que preferiram falar em off, afirmaram que a Farm é “a joia da coroa” da Azzas. Com presença internacional consolidada, a marca já apareceu com personalidades de destaque, como Taylor Swift.
Segundo estimativas do JP Morgan, a marca carioca criada por Kátia Barros e Marcello Bastos poderia valer cerca de R$ 4,4 bilhões a R$ 5,5 bilhões. Ou seja, mais que o valor de mercado atual do grupo Azzas como um todo, de cerca de R$ 3,46 bilhões.
Se a Farm vale mais do que toda a Azzas, isso implicaria que o mercado atribui valor negativo ao restante do portfólio da companhia – uma leitura que foi considerada exagerada pelos gestores na época.
O grupo poderia vender seu ativo de maior relevância para tentar mostrar ao mercado que vale mais do que tem sido precificado, dada a discrepância de avaliação entre uma única marca versus o conglomerado, opinaram os gestores.
Compartilhar



Mais Notícias