Ibovespa
SLC Agrícola (SLCE3): O que impede o Safra de recomendar a compra da ação?
 Siga no Youtube

O Safra iniciou a cobertura de SLC Agrícola (SLCE3) com recomendação neutra e preço-alvo de R$ 21 (potencial de alta de 16,99%) por ação para os próximos 12 meses. Embora reconheça a qualidade da operação e o potencial de expansão da companhia, o banco considera que a cotação já reflete boa parte desses atributos.
Na avaliação dos analistas, os múltiplos da ação, somados à alavancagem e à exposição aos preços das commodities e ao clima, tornam a relação entre risco e retorno insuficientemente atrativa para recomendar a compra.
Pelos cálculos do Safra, a SLC negocia a 11,5 vezes o lucro estimado para 2027, patamar 24% superior à média histórica de 9,3 vezes. Já o retorno em fluxo de caixa livre — indicador que compara a geração de caixa ao valor de mercado — é estimado em 8%, na média de 2027 e 2028.
O banco projeta crescimento médio anual de 5% para o Ebitda e de 12% para o lucro por ação nos próximos três anos. A expansão da área plantada e os ganhos de produtividade devem sustentar o avanço operacional.
Essas perspectivas, porém, não bastam para justificar uma visão mais favorável, considerando também a relação dívida líquida/Ebita de 3,1 vezes apresentada no relatório.
SLCE3: produtividade acima da média e terras valorizadas
A postura cautelosa com a ação não impede o Safra de destacar as vantagens competitivas da SLC. O banco aponta os padrões de gestão, o uso de tecnologia e as operações de proteção contra oscilações das commodities e do câmbio como diferenciais da companhia.
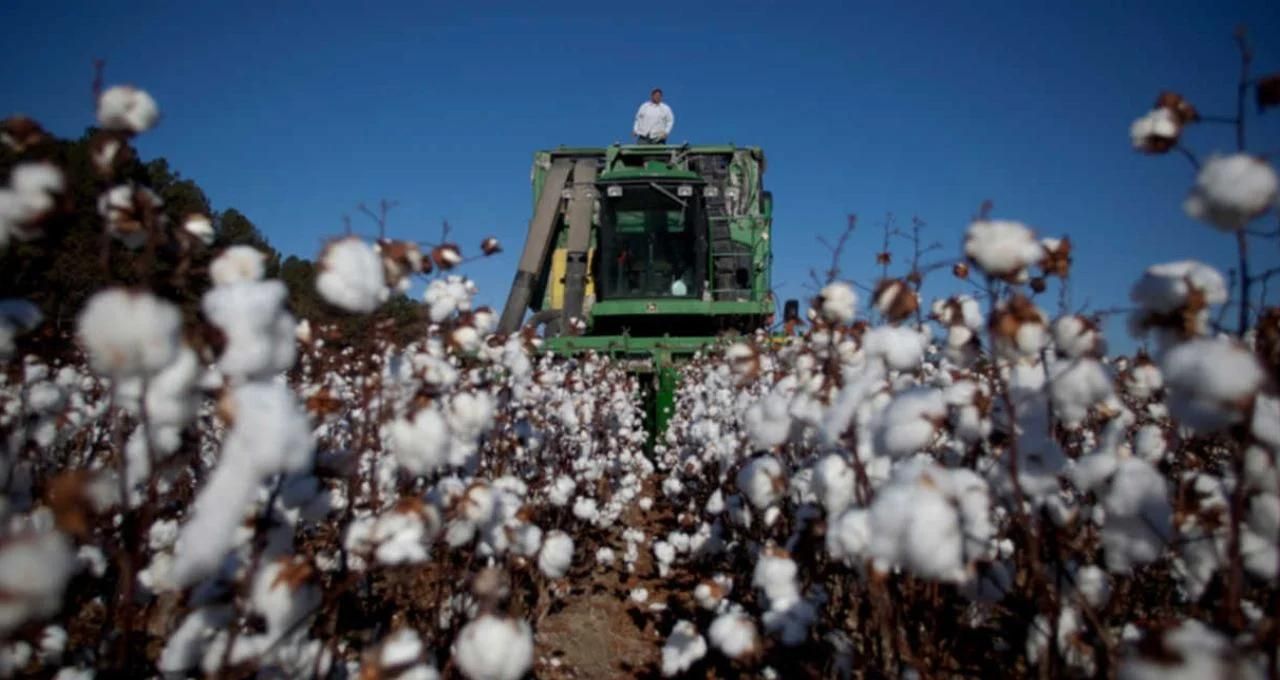
Segundo o relatório, a produtividade da empresa supera a média brasileira em 7% no algodão e em 6% na soja. A diversificação geográfica ajuda a reduzir riscos climáticos, enquanto a escala e o acesso a capital permitem aproveitar oportunidades de expansão.

Outro destaque é o portfólio de terras, registrado no balanço por um valor 66% inferior ao valor de mercado estimado. Para o Safra, esse patrimônio representa uma fonte de oportunidades no longo prazo e oferece proteção em períodos mais difíceis.
A companhia também carrega um histórico de crescimento de aproximadamente 20% em receita e Ebitda. Quase metade desse avanço veio dos volumes, considerando área plantada e produtividade, enquanto o restante foi explicado por preços e câmbio.
Commodities e clima podem mudar o cenário
Apesar dos ganhos operacionais, o desempenho da SLC no curto prazo segue fortemente condicionado a fatores fora do controle da administração.
O Safra ressalta que os preços das commodities e o câmbio são determinantes para os resultados. As estratégias de hedge podem suavizar ou adiar os impactos dessas oscilações, mas não eliminam seus efeitos.
O banco vê possibilidade de alta nas commodities agrícolas diante da perspectiva, apontada no relatório, de um El Niño muito forte e de relações entre estoques e consumo nas mínimas de vários anos.
Esse movimento, contudo, poderia ter seus benefícios compensados por uma queda de produtividade. Segundo o Safra, 89% da área plantada da SLC está em estados historicamente prejudicados por episódios extremos de El Niño.
O retorno sobre o capital investido também exige atenção. O indicador ficou em 10% nos últimos 12 meses, abaixo da média de 14% dos últimos cinco anos e 1,38 ponto percentual inferior ao custo médio ponderado de capital calculado pelo banco.
Compartilhar



Mais Notícias