Ibovespa
Suzano (SUZB3) ou Klabin (KLBN11)? Bradesco BBI rebaixa uma ação, corta alvos e escolhe sua única compra no setor
 Siga no Youtube

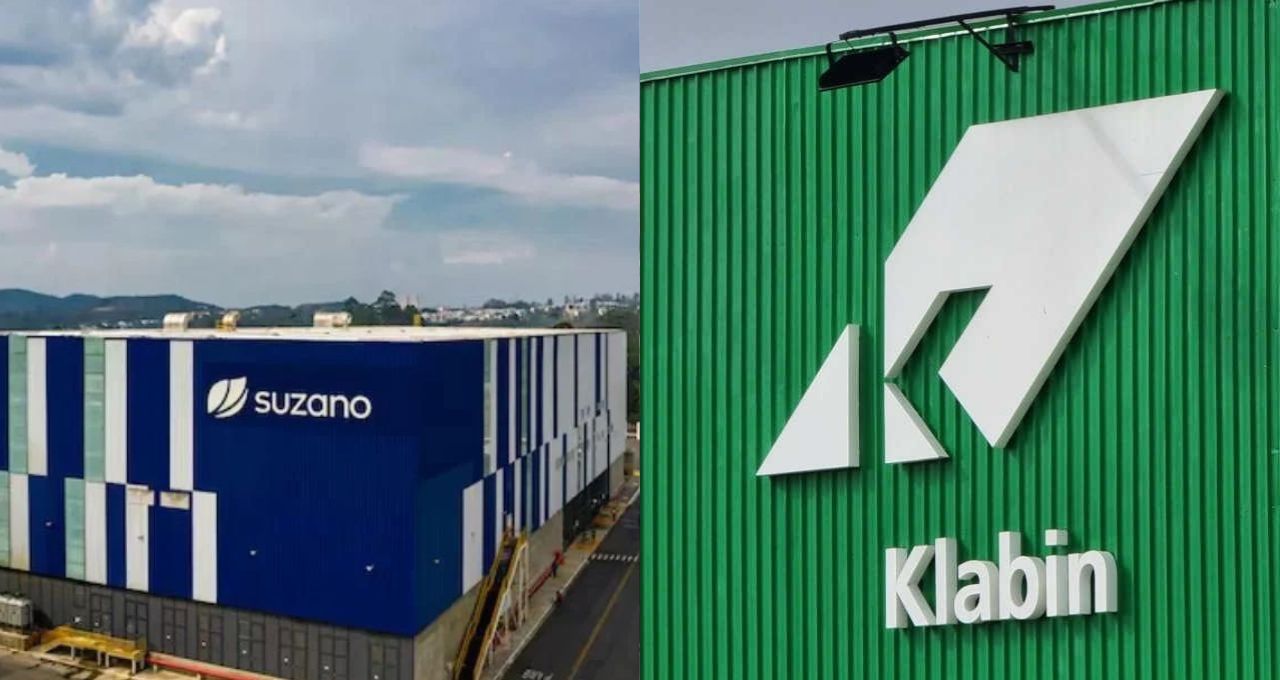
O Bradesco BBI ficou mais seletivo com o setor de papel e celulose. O banco reduziu as projeções para o preço da commodity, cortou os preços-alvo de Suzano (SUZB3) e Klabin (KLBN11) e rebaixou a recomendação de uma delas.
A escolhida para permanecer com recomendação de compra foi a Suzano, que segue como a principal preferência (top pick) do BBI e a única produtora de celulose com indicação de compra dentro da cobertura do banco.
Mesmo assim, o preço-alvo de SUZB3 foi reduzido de R$ 73 para R$ 59 por ação para o fim de 2027.
No caso da Klabin, o BBI rebaixou a recomendação de compra para neutra e cortou o preço-alvo das units de R$ 24 para R$ 21.
A mudança acompanha uma visão mais cautelosa dos analistas Rafael Barcellos e Renato Chanes para o mercado de celulose. O banco reduziu em 14% suas estimativas agregadas de Ebitda para o setor em 2027.
A projeção para o preço da celulose de fibra curta em 2027 caiu de US$ 605 para US$ 584 por tonelada. Para o longo prazo, a estimativa foi reduzida de US$ 600 para US$ 570 por tonelada.
Celulose melhora no curto prazo, mas desafios continuam
Apesar da cautela, o BBI enxerga uma melhora no cenário de curto prazo para a celulose.


A retomada das compras chinesas, os estoques baixos entre as fabricantes de papel e a recomposição antes do quarto trimestre de 2026 ajudaram na implementação dos reajustes de preços de setembro. O banco também vê espaço para uma nova alta de US$ 20 por tonelada em outubro.
A leitura fica mais desafiadora quando o horizonte é ampliado.
Segundo o BBI, a alta da produção integrada de celulose na China, a sobrecapacidade no mercado de papel e a entrada de novos projetos devem manter o crescimento da oferta acima do avanço da demanda.
É justamente esse cenário que levou o banco a adotar uma postura mais seletiva entre as empresas.
Por que Suzano (SUZB3) é a escolhida?
Mesmo diante de preços menores para a celulose no longo prazo, o BBI considera que a Suzano está mais bem posicionada para atravessar um ambiente estruturalmente mais difícil.
Um dos principais ‘chamarizes’ é a liderança de custos da companhia. Além disso, os analistas esperam uma inflexão na geração de caixa em 2027.
O BBI projeta geração de caixa de R$ 8,8 bilhões para a Suzano no próximo ano, montante equivalente a 15% do valor de mercado da companhia. Desconsiderando ganhos com derivativos, a proporção seria de 10%.
A expectativa também é de redução da alavancagem. A relação entre dívida líquida e Ebitda deve passar de 3,3 vezes no segundo trimestre de 2026 para 2,8 vezes ao final de 2027.
Esses fatores fazem com que a Suzano continue como a principal escolha do BBI no segmento, mesmo após a redução do preço-alvo.
Por que o BBI rebaixou Klabin (KLBN11)?
Para a Klabin, o banco reduziu em 11% sua estimativa de Ebitda para 2027, para R$ 8 bilhões.
Além da revisão das projeções, a valorização acumulada das units pesou na decisão de rebaixar a recomendação de compra para neutra.
O BBI reconhece avanços na tese da companhia, incluindo uma melhora na alocação de capital, um mix mais favorável de papéis e a recuperação do mercado de kraftliner.
Por outro lado, a Klabin negocia a 7,1 vezes o Ebitda estimado para 2027, múltiplo que, na avaliação dos analistas, aponta para uma relação entre risco e retorno mais equilibrada.
A geração de caixa mais limitada também deve fazer com que o processo de desalavancagem da companhia ocorra de forma gradual.
Fora do segmento de celulose, o BBI mantém recomendação de compra para a Dexco (DXCO3), com preço-alvo de R$ 7.
O banco cita o valuation considerado atrativo, a exposição a um cenário de queda dos juros e a expectativa de melhora da geração de caixa.
A ação negocia a 4,6 vezes o Ebitda projetado para 2027, enquanto a alavancagem deve cair de 2,7 vezes no segundo trimestre de 2026 para 2 vezes ao final de 2027.
Compartilhar



Mais Notícias