Ibovespa
Assaí (ASAI3): Itaú BBA eleva preço-alvo de olho em potencial alavanca para os resultados
 Siga no Youtube

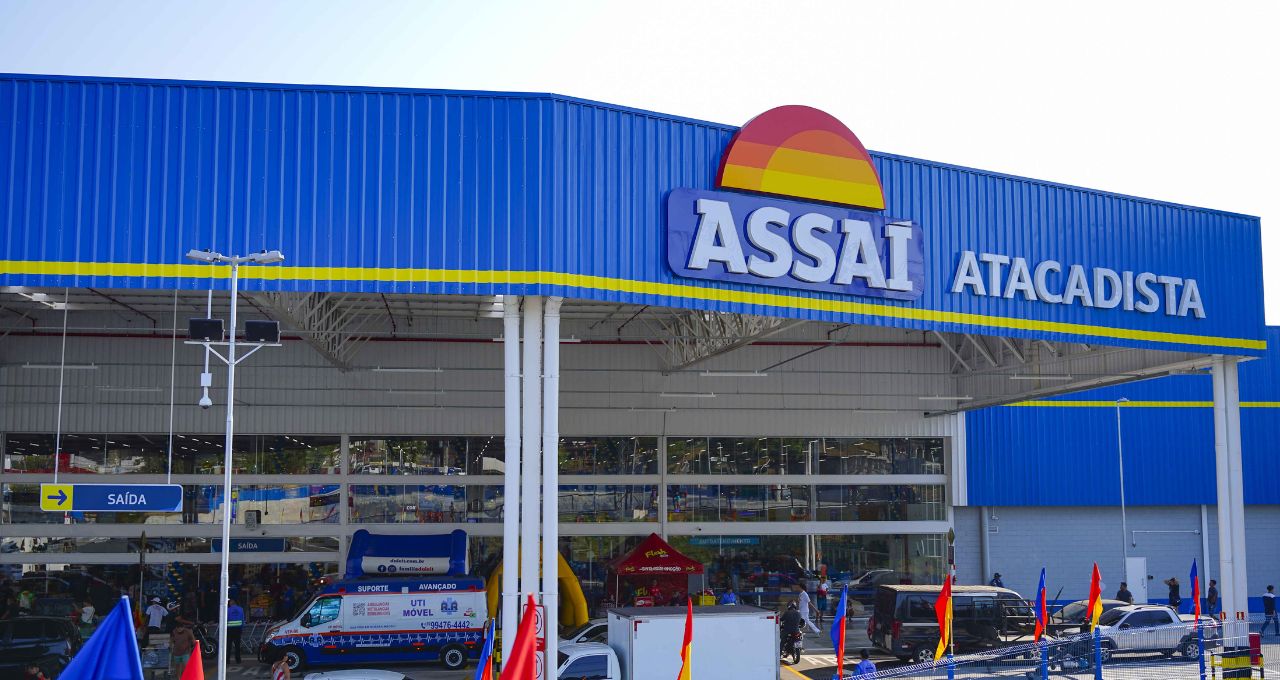
O Itaú BBA elevou o preço-alvo para 2027 do Assaí (ASAI3) em R$ 1, passando de R$ 12 para R$ 13 por ação, o que implica um potencial de 25,7%. A recomendação outperform (equivalente à compra) está mantida, de olhos em novas alavancas.
A equipe de analistas da casa, liderada por Rodrigo Gastim, coloca que, em reunião com a administração da companhia, as discussões adotaram consistentemente uma perspectiva de vários anos, concentrada em FCF (fluxo de caixa livre) normalizado, desalavancagem, alocação de capital e poder de geração de resultados em um cenário de taxas de juros mais baixas.
A casa pondera que isso contrasta com o debate local, que continua mais focado em SSS (vendas de mesmas lojas) e LPA (lucro por ação) no curto prazo.
Os analistas continuam vendo o Assaí como uma opção atrativa diante de uma visão mais construtiva sobre o cenário macroeconômico, uma vez que a ação oferece um potencial de valorização significativo com juros mais baixos, enquanto a geração contínua de caixa deve ajudar a proteger o lado negativo.
O Assaí é negociado a 10,9 vezes o preço sobre o lucro e com yield (rendimento) de FCF de 13,3% para 2027, com base em uma taxa Selic média de 13,5%, enquanto o BBA estima que cada redução de 100 pontos-base nas taxas poderia elevar o LPA em aproximadamente 6%, o que torna o Assaí uma escolha interessante para investidores dispostos a adicionar risco/beta ao portfólio.
Alavanca para o Assaí
Na visão dos analistas, a marca própria pode se tornar uma alavanca para os resultados, mesmo com um nível menor de penetração.
O Assaí planeja expandir de aproximadamente 60 SKUs (itens) para cerca de 250 até o fim de 2026, com espaço para avançar além dessa implementação inicial.

A penetração já atingiu cerca de 10% nas categorias lançadas, enquanto a marca própria representa apenas aproximadamente 3% das vendas do varejo no Brasil, contra até 30% nos mercados desenvolvidos.
Para o BBA, embora questões de fornecimento regional, logística e complexidades tributárias devam limitar a adoção, os ganhos econômicos ainda podem ser relevantes.
De forma ilustrativa, calcula, uma participação de aproximadamente 10% das vendas totais e uma expansão de cerca de 5 pontos percentuais na margem bruta ante produtos de marcas comparáveis poderiam adicionar aproximadamente 50 pontos-base à margem bruta consolidada, antes de qualquer reinvestimento em preços.
“Isso é relevante diante da estimativa de margem Ebitida (lucro antes de juros, impostos, depreciação e amortização) de 5,9% e de margens líquidas de aproximadamente 1,5% e1,9% em 2027 e 2028 (excluindo itens não recorrentes), tornando a marca própria um potencial vetor relevante para os resultados, além de uma ferramenta para fortalecer a fidelidade e responder ao trade-down“, diz o BBA.
Receba gratuitamente as newsletters do Money Times
Novas frentes
Na leitura do Itaú BBA, a frente de farmácias oferecem uma oportunidade separada de monetizar o tráfego já existente do Assaí. A expectativa é de que a companhia alcance 250 unidades de farmácia até o fim de 2028, potencialmente adicionando 4% a 5% às vendas consolidadas.
O modelo se beneficia de aproximadamente 180 mil visitantes mensais por loja do Assaí, capex de cerca de R$ 400 mil por farmácia e uma estrutura de custos marginais menor, já que aluguel, segurança, utilidades e outras despesas são em grande parte absorvidos pela operação existente.
Já o varejo de combustíveis é estrategicamente relevante, embora a contribuição para os resultados possa levar algum tempo.
O Assaí irá adquirir 18 postos já localizados em suas lojas, criando uma plataforma para uma potencial rede de aproximadamente 100 a 110 unidades ao longo do tempo.
As operações só podem ser assumidas a partir de julho de 2027, enquanto uma expansão adicional depende de licenciamento ambiental e deve levar tempo.
“A contribuição líquida também deve considerar a perda da receita existente de sublocação, mas a iniciativa pode aumentar o tráfego, fortalecer a fidelidade por meio de cashback entre canais e apoiar o ecossistema mais amplo de mobilidade, incluindo recarga de veículos elétricos”, dizem os analistas.
No caso do modelo “in-and-out”, o BBA vê potencial oportunidades inspirada na Costco. O modelo utiliza grandes compras, por tempo limitado, de produtos não alimentícios selecionados a preços atrativos, reforçando a percepção de preço e criando um motivo para os clientes visitarem as lojas com maior frequência.
Há ainda as parcerias digitais, que proporcionam vendas incrementais e aprendizado operacional. A parceria com o iFood é o canal mais maduro, com o Assaí responsável pela separação dos pedidos e cobrando preços mais altos para compensar os custos operacionais adicionais, enquanto o Mercado Livre amplia o alcance geográfico por meio de um sortimento limitado de produtos não perecíveis.
Compartilhar



Mais Notícias