Ibovespa
Banco do Brasil (BBAS3): Citi manda vender e vê novo tombo pela frente após eleições; veja outras recomendações
 Siga no Youtube
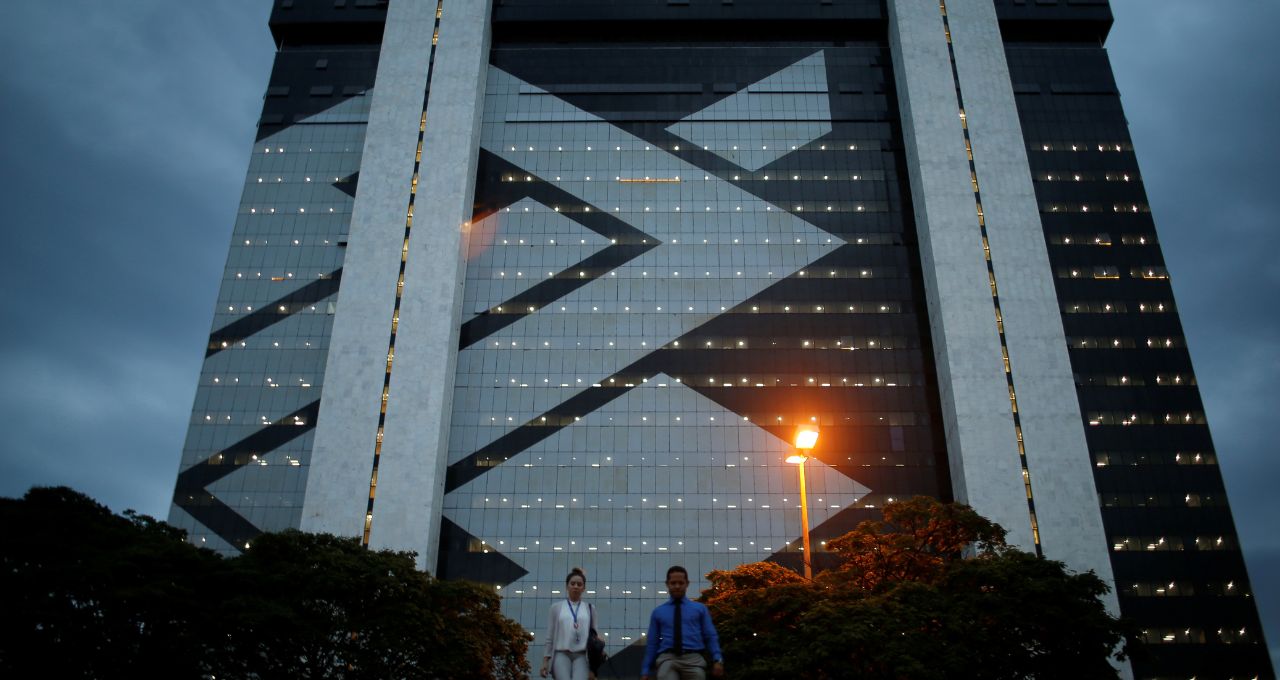
O Citi revisou sua cobertura dos bancos após o resultado eleitoral, e a notícia não é das melhores para os investidores do Banco do Brasil (BBAS3).
Os analistas rebaixaram a recomendação da estatal para venda e reduziram o preço-alvo de R$ 22,40 para R$ 15, o que implica um potencial de queda de cerca de 20% em relação ao fechamento da última segunda-feira (27).
Segundo o banco, pesam sobre a tese de investimento as crescentes preocupações com a qualidade dos ativos, especialmente no agronegócio, além da maior exposição a riscos políticos e regulatórios.
Mas não foi apenas o BB que passou pela faca do Citi. O Bradesco (BBDC4) também teve sua recomendação rebaixada para neutra, com o preço-alvo reduzido de R$ 21 para R$ 16.
Para o Citi, o único bancão que segue com recomendação de compra é o Itaú, graças à qualidade superior dos lucros, à disciplina na concessão de crédito e à sólida posição de capital.
Outras mudanças
Na avaliação do Citi, embora os preços dos ativos já tenham absorvido boa parte do movimento após a forte liquidação de ontem, a combinação de incerteza fiscal e juros mais altos sob um governo Lula justifica prêmios de risco mais altos.
Em outras palavras, os analistas defendem apostar em empresas de maior qualidade e com geração de caixa previsível.
Nesse contexto, o banco elevou as recomendações de Caixa Seguridade (CXSE3) e Porto (PSSA3) para compra, citando o perfil defensivo de ambas as companhias. Por outro lado, rebaixou XP Inc. (XP), B3 (B3SA3), BR Partners (BRBI11) e PagSeguro (PAGS) para neutro.
No caso das seguradoras, o Citi destaca a resiliência dos lucros, os dividendos atrativos e a forte geração de caixa.
“A Caixa oferece um modelo de negócios de baixo consumo de capital e alta previsibilidade, enquanto a Porto combina operações diversificadas”, afirmam os analistas.
Já para as empresas ligadas ao mercado de capitais, o banco avalia que os juros mais altos e a persistente incerteza fiscal devem continuar afastando investidores e pressionando o ambiente de negócios.
“Embora a qualidade das franquias permaneça forte, vemos um cenário operacional menos favorável”, conclui o Citi.
Compartilhar



Mais Notícias