Ibovespa
Braskem (BRKM5): UBS BB rebaixa petroquímica para venda e calcula queda de 29%; ação desaba
 Siga no Youtube

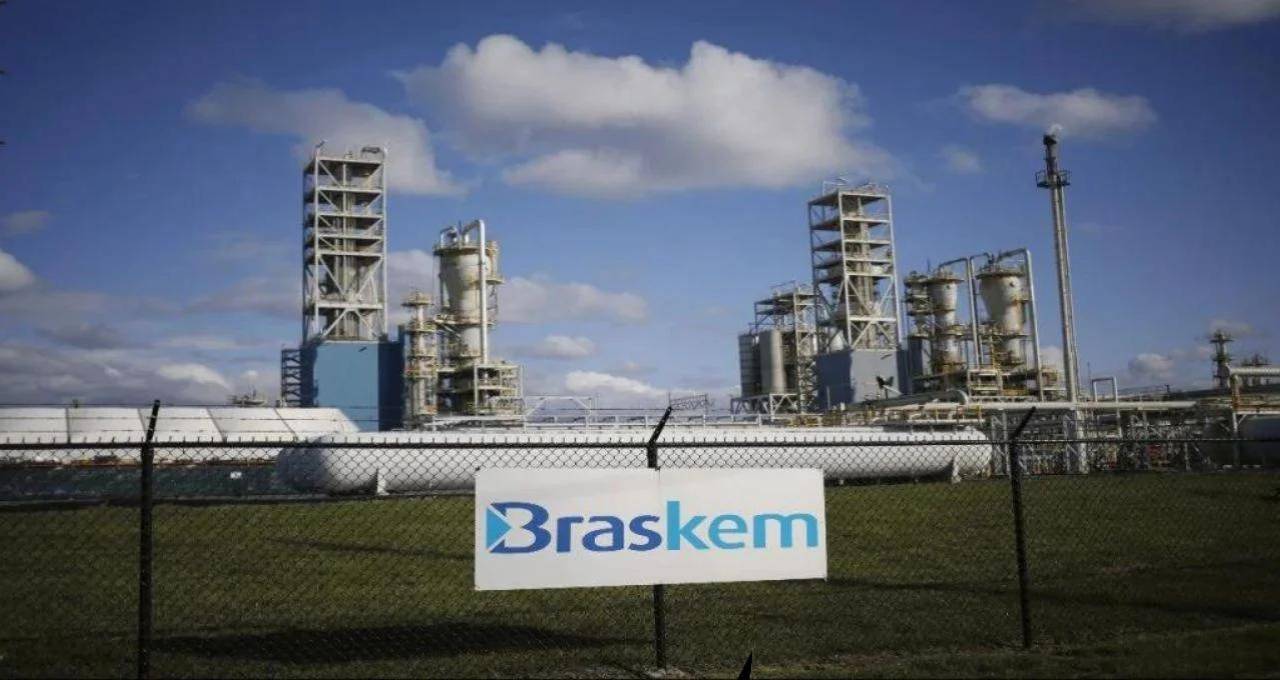
O UBS BB rebaixou as ações da Braskem (BRKM5) de neutra para venda e passou a tesoura no preço-alvo, que passa de R$ 10,50 para R$ 3,75, o que implica um potencial de queda de 29,8% ante o último fechamento. A petroquímica enfrenta uma recuperação extrajudicial e busca reestruturar dívidas que somam cerca de US$ 10,9 bilhões.
A equipe de analistas do banco vê um cenário difícil e sem saída fácil para a companhia, uma vez que os spreads, de forma geral, retornaram às perspectivas anteriores ao conflito, enquanto adições relevantes de capacidade na China devem superar o crescimento da demanda em 2027 e 2028, provavelmente mantendo os spreads em níveis baixos do ciclo até mais adiante nesta década, com risco limitado de alta.
“Reconhecemos que estamos um pouco atrasados no rebaixamento após a queda das ações nos últimos três meses e os ventos contrários persistentes relacionados aos spreads e à reestruturação”, diz o UBS BB.
Chama atenção ainda o endividamento e as necessidades de reestruturação da Braskem, com potenciais soluções envolvendo risco relevante de diluição para os acionistas e alta volatilidade durante esse processo.
Diante desse cenário, os analistas esperam Ebitda (lucro antes de juros, impostos, depreciação e amortização) pressionado e maior consumo de FCFE (fluxo de caixa livre para o acionista) nos próximos anos, potencialmente exigindo uma solução mais significativa para a estrutura de capital.
Na Bolsa, as ações têm forte queda no pregão desta quarta-feira (16). Por volta de 13h05 (horário de Brasília), o recuo era de 13,67%, a R$ 4,61. Na mínima do dia, BRKM5 chegou a cair 14,79%. Acompanhe o tempo real.
Recuperação extrajudicial
Em 24 de agosto, a Braskem confirmou a recuperação extrajudicial com adesão de 39,6% dos credores. A companhia tem até 22 de novembro para chegar a um acordo com 50% + 1 dos credores.

Diferentemente da recuperação judicial, a extrajudicial permite que empresas em crise financeira renegociem dívidas diretamente com credores.
O plano prevê o alongamento dos prazos e a capitalização dos juros dessas dívidas durante um período de carência, chamado de relief, para dar fôlego à empresa enquanto ela ajusta sua operação e reorganiza sua estrutura financeira.
O UBS BB estima que a companhia precise reduzir a dívida líquida em cerca de US$ 6,0 bilhões a US$ 6,5 bilhões para alcançar níveis sustentáveis de alavancagem e geração de caixa.
“Dada a magnitude do ajuste, uma solução pode combinar conversão de dívida em participação acionária, haircut (deságio) e injeção de capital. Se a solução envolver exclusivamente conversão de dívida e aumento de capital, isso poderia implicar diluição de cerca de 70% a 95% para os acionistas minoritários”, dizem os analistas.
Caso não seja alcançado um acordo, a companhia poderá precisar entrar com um pedido de recuperação judicial (RJ), pondera o banco.
Para a Petrobras (PETR4), caso essa redução da dívida líquida ocorra exclusivamente por meio de conversão de dívida e uma injeção de recursos pela estatal, a estimativa é que ela precisaria contribuir com até US$ 2 bilhões a US$ 2,5 bilhões para manter a participação inalterada.
Pressão sobre a Braskem
Os analistas do UBS BB recordam que no início do conflito no Oriente Médio as preocupações com interrupções no fornecimento impulsionaram uma forte alta nos spreads. No entanto, esse movimento teve curta duração, à medida que a oferta foi realocada em meio ao excesso de capacidade e aos estoques elevados.
Depois disso, as expectativas apontam para 2027 como o pico das adições de capacidade de PE (polietileno), com 7,6 milhões de toneladas entrando em operação, cerca de 60% na China, contra apenas 4,6 milhões de toneladas de crescimento da demanda, aprofundando o excesso de oferta.
“No caso do PP (polipropileno), embora o pico das adições de capacidade possa ter passado entre 2023 e 2025, são esperadas outras 3,1 milhões de toneladas em 2027, cerca de 75% provenientes da China, praticamente em linha com o crescimento da demanda”, dizem os analistas.
O banco incorporou nas estimativas para 2027 spreads de PE-Nafta de US$ 395 por tonelada (-13% na comparação anual, +10% ante 2025), PE-Etano de US$ 823 por tonelada (-18% na comparação anual, +15% ante 2025) e PP-Propeno de US$ 485 por tonelada (-9% na comparação anual, +10% ante 2025).
Receba gratuitamente as newsletters do Money Times
Compartilhar



Mais Notícias