Ibovespa
Rali pós-eleição perde força? O fator que deve definir próximos passos da bolsa e do dólar
 Siga no Youtube

Rali pós-eleição perde força? Fiscal deve definir próximos passos dos ativos brasileiros
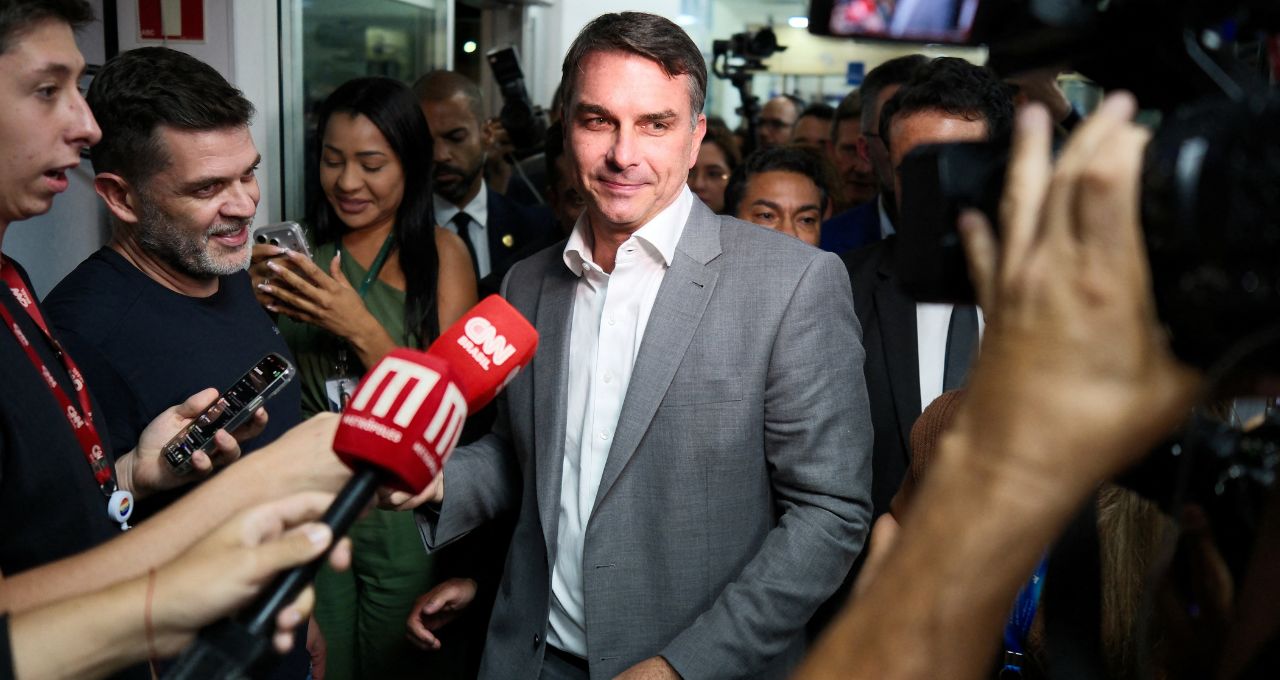
O bom desempenho do senador Flávio Bolsonaro (PL-RJ) nas urnas no primeiro turno das eleições, assim como o de candidatos alinhados a ele nas disputas para o Congresso, foi recebido com entusiasmo pelo mercado, avalia a Capital Economics.
A consultoria considera que, em caso de vitória de Flávio no segundo turno, isso teria várias implicações macroeconômicas, com a primeira sendo uma mudança da política fiscal brasileira.
Na última semana, até a quinta-feira (8), a consultoria destaca que o Ibovespa (IBOV) acumula alta de mais de 6%, enquanto o real se valorizou 4% em relação ao dólar e o rendimento dos títulos públicos brasileiros de dez anos em moeda local caiu mais de 100 pontos-base.
“Esses movimentos são semelhantes à reação observada após o primeiro turno das eleições de 2018, quando Jair Bolsonaro (pai de Flávio) teve um bom desempenho, embora as ações tenham apresentado uma valorização ainda maior desta vez”, observa a Capital Economics.
Fiscal segue ditando humor do mercado
Em uma análise recente, a consultoria viu em que medida os ativos brasileiros tiveram desempenho superior ou inferior ao esperado após as duas eleições anteriores.
“Com base nesses parâmetros e nos movimentos observados até agora nos mercados financeiros — tanto antes da eleição, à medida que Flávio avançava nas pesquisas, quanto nesta semana —, a maior parte das notícias positivas já parece estar incorporada aos preços no mercado de câmbio e no mercado acionário”, avalia.
Com isso, a expectativa da Capital Economics é de que ainda pode haver espaço para novas quedas nos rendimentos dos títulos públicos em moeda local, uma vez que o Banco Central (BC) tem margem para prolongar o ciclo de redução dos juros.
Durante o governo de Jair Bolsonaro, a consultoria lembra que os rendimentos dos títulos de dez anos caíram mais 100 pontos-base nos dois a três meses seguintes à confirmação de sua vitória presidencial, em 2018.
“No entanto, para sustentar a alta dos mercados financeiros brasileiros e provocar novas quedas nos rendimentos dos títulos, será necessária uma ação fiscal concreta“, reitera no relatório.
Além disso, a imprensa tem noticiado a possibilidade de apresentação de uma proposta de emenda constitucional após a eleição, mas antes da posse presidencial, em 5 de janeiro, prevendo cortes de gastos de R$ 200 bilhões (cerca de 1,5% do Produto Interno Bruto). Para a Capital Economics, uma medida desse tipo certamente seria bem recebida pelo mercado.
“Os detalhes, porém, continuam preocupantemente escassos. A equipe de Flávio negou os rumores de que os gastos com programas de assistência social poderiam ser reduzidos, e também há discussões sobre aumentos das aposentadorias acima da inflação”, diz a consultoria.
Sem mexer no “generoso sistema de proteção social”, a Capital Economics considera que é difícil imaginar como o próximo governo conseguirá impedir que a relação entre a dívida pública e o PIB continue aumentando.
Isso contrasta com a situação de Jair Bolsonaro, que chegou ao poder com uma equipe econômica que já havia apresentado mudanças ambiciosas no sistema previdenciário, aprovadas em 2019.
Há espaço para cortar a Selic
Embora a inflação também tenha aumentado em setembro, a Capital Economics avalia que as taxas de juros reais muito elevadas e os sinais de enfraquecimento da economia dão ao Comitê de Política Monetária (Copom) margem para continuar reduzindo os juros.
- Leia mais: Inflação acima do esperado ameaça os cortes da Selic? Economistas avaliam o que muda para o BC
“Acreditamos que um novo corte de 0,25 ponto percentual na taxa Selic, na reunião de novembro, é praticamente certo. O resultado eleitoral torna cada vez mais provável uma nova redução em dezembro”, diz.
Além disso, a consultoria vê espaço para que a taxa Selic caia dos atuais 13,75% para 11,50% no próximo ano, ou até menos. Essa projeção, porém, depende em parte de o próximo governo implementar algum grau de ajuste fiscal.
Compartilhar



Mais Notícias