Ibovespa
Kepler Weber (KEPL3): a ‘grande dádiva’ no ano mais difícil desde 2016; CEO e CFO falam sobre o 3T26
 Siga no Youtube

O terceiro trimestre de 2026 (3T26) da Kepler Weber (KEPL3) trouxe mais uma fotografia de um agronegócio pressionado por juros elevados, crédito restrito e rentabilidade apertada no campo. Ainda assim, para a administração da companhia, há uma diferença importante em relação à crise enfrentada há uma década: a solidez financeira.
A companhia registrou lucro líquido de R$ 13,4 milhões entre julho e setembro, queda de 74% na comparação anual. A receita líquida somou R$ 344,2 milhões, recuo de 18,7%, enquanto o Ebitda atingiu R$ 26,1 milhões, baixa de 64,6%, com a margem Ebitda encolhendo de 17,4% para 7,6%.
Os números refletem principalmente a forte retração das vendas para produtores rurais, pressionados por juros elevados, restrição de crédito e dois anos consecutivos de rentabilidade considerada historicamente baixa. Ainda assim, a administração da companhia acredita que a Kepler atravessa o período mais difícil para o setor desde 2016 em uma posição muito mais robusta do que em crises anteriores.
“Hoje a grande dádiva que a gente tem nesse momento é falar que a gente tem R$ 362 milhões de caixa”, afirmou o CFO Renato Arroyo durante encontro com jornalistas para comentar os resultados.
De dezembro de 2025 para setembro de 2026, houve um incremento de 14,6% na geração de caixa da companhia.
A avaliação é compartilhada pelo CEO Bernardo Nogueira. “É o ano mais difícil desde 2016 […] as safras 2024/25 e 2025/26 representam o biênio mais difícil da nossa história, quando olhamos juros altos, inadimplência elevada e composição de margens”, resumiu o executivo.
Na avaliação do CFO, a rentabilidade atual do agro permanece abaixo até mesmo dos níveis observados nas crises de 2015 e 2016.


Da euforia à escassez de recursos
Segundo Bernardo, o período entre 2022 e 2023, considerados os anos da bonança no agronegócio, criaram uma situação extraordinária para o setor;
“Foi um negócio que nunca aconteceu na história do agro. Nunca a gente viu uma rentabilidade como essa”, disse.
O período impulsionou recordes de vendas em toda a cadeia e levou a companhia a operar com filas de espera que chegavam a 250 dias.
Mas a realidade mudou rapidamente à medida que os preços das commodities recuaram e o caixa acumulado pelos produtores começou a ser consumido.
“O caixa vai acabando igual oxigênio. Você está embaixo da piscina e uma hora o oxigênio termina”.
Para o CEO, as safras 2024/25 e 2025/26 representam um dos períodos de menor rentabilidade já observados para os agricultores brasileiros.
Para explicar por que a companhia acredita estar mais preparada do que em crises anteriores, Bernardo apresentou uma série histórica que compara o desempenho da Kepler com variáveis como preço da soja, taxa Selic, tamanho da safra brasileira e déficit estrutural de armazenagem, um dos principais pilares da tese.
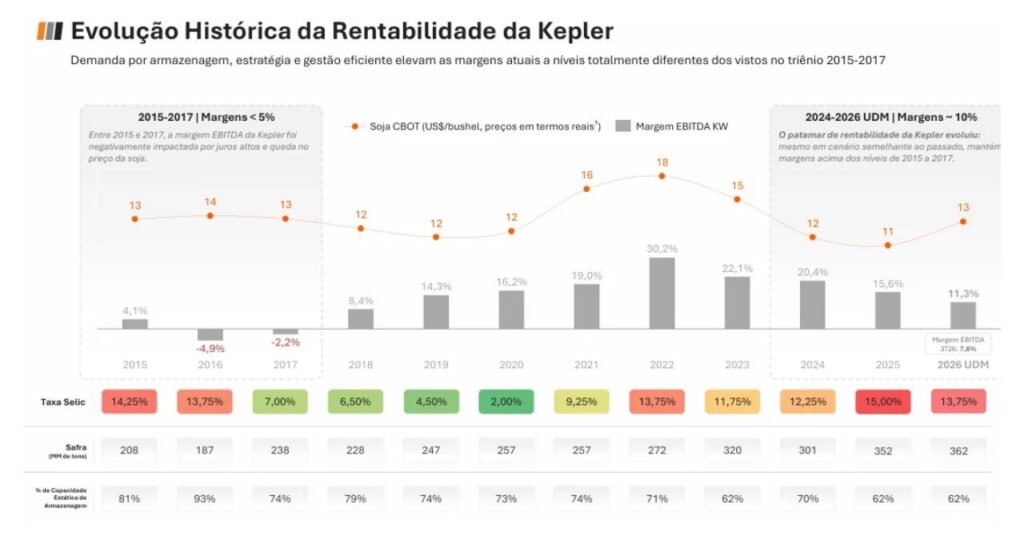
Segundo o executivo, entre 2015 e 2017 a combinação de soja negociada entre US$ 13 e US$ 14 por bushel e juros acima de 13% levou a empresa a registrar margens Ebitda inferiores a 5%, incluindo resultados negativos em 2016 e 2017. Agora, mesmo em um ambiente semelhante de commodities e juros elevados, a Kepler projeta margem Ebitda próxima de 11% em 2026.
Agroindústrias ajudam a amortecer a crise
O principal freio para os resultados continua sendo o segmento de fazendas, tradicional motor da Kepler Weber. A receita da divisão caiu 46,5% no terceiro trimestre, totalizando R$ 73,4 milhões.
Por outro lado, a estratégia de diversificação voltou a mostrar resultados.
A receita do segmento de agroindústrias cresceu 38% na comparação anual, alcançando R$ 149,9 milhões. Com isso, a área passou a representar 43,6% do faturamento da companhia, ante 25,7% um ano antes.
Durante a apresentação, Bernardo destacou que os investimentos ligados aos biocombustíveis foram os principais responsáveis pelo desempenho da divisão.
“A agroindústria foi o protagonista aqui, sem sombra de dúvida”, afirmou. “A gente participou dos grandes projetos de biocombustíveis dos últimos 12 meses”.
Segundo o executivo, a demanda por projetos ligados ao processamento de grãos, fabricação de ração e expansão da indústria de etanol de milho continua sustentando investimentos mesmo em um ambiente mais adverso para o setor agrícola.
O problema não é volume. É preço.
Ao comentar a queda do Ebitda, Arroyo afirmou que a principal dificuldade enfrentada pela companhia não está na demanda.
“O problema aqui é muito mais preço do que volume”, disse.
Segundo ele, os volumes comercializados permanecem relativamente próximos dos níveis históricos. O desafio está na compressão de preços provocada pela combinação de juros altos, crédito escasso e rentabilidade reduzida do produtor rural.
“Estamos falando de um problema macroeconômico e mercadológico do setor”, afirmou.
‘70% do gatilho de retomada segue sendo commodities’
Questionado pelo Money Times durante a Agrishow deste ano sobre qual seria o gatilho de virada para o agronegócio, Arroyo disse em abril que a recuperação dos preços das commodities seria o principal trigger.
Hoje, o CFO segue vendo a melhora dos preços da soja e do milho como o principal fator para uma retomada.
“Se eu tivesse que dizer, 70% são commodities. Depois vêm juros e crédito. Houve uma melhora nas commodities, mas o ponto de inflexão ainda é muito pequeno, bem aquém dos níveis observados em 2017 e 2018. Esse juro atual não muda muito o cenário de rentabilidade.”
Inadimplência segue abaixo da média do setor
Outro ponto destacado pela administração foi a disciplina na concessão de crédito.
A inadimplência da Kepler permaneceu em torno de 3% ao final do trimestre, nível considerado baixo pela companhia e muito inferior à média próxima de 9% observada no agronegócio.
A estratégia passa por abrir mão de algumas oportunidades de venda para evitar riscos excessivos.
“Talvez a gente perca alguma venda por não querer se arriscar tanto”, admitiu Arroyo. “Mas às vezes é melhor perder uma venda do que perder dinheiro lá na frente.”
A postura conservadora ajuda a explicar outro diferencial da companhia: a posição de caixa líquido de R$ 27,5 milhões ao fim de setembro.
“Hoje a gente não tem alavancagem. Hoje a gente é caixa líquido”, afirmou Arroyo.
Backlog cresce e mercado dá sinais de estabilização
Apesar da pressão sobre receitas e margens, alguns indicadores começaram a mostrar sinais de estabilização.
O backlog financeiro avançou 2,6% na comparação com o segundo trimestre, movimento impulsionado principalmente pelos projetos voltados às agroindústrias. Em relação ao mesmo período do ano passado, porém, a carteira ainda permanece 13,8% menor.
Segundo Bernardo, a companhia também vem ganhando participação de mercado.
“A gente caiu mais ou menos metade do que o mercado caiu”, afirmou.
Para o executivo, isso acontece porque os produtores que continuam investindo em um ambiente tão restritivo são justamente os mais estruturados financeiramente, perfil que compõe a maior parte da base de clientes da empresa.
Sem virada de ciclo à vista
Apesar de enxergar uma melhora gradual em alguns indicadores do agronegócio, a administração evita falar em uma recuperação acelerada em 2027.
“A melhora existe, mas ela é tímida”, disse Bernardo.
A visão da companhia é de que o próximo ano ainda será marcado por pressão sobre margens, especialmente no primeiro semestre.
“A gente não vê uma melhora. A gente vê uma estabilização”, afirmou o CEO.
A mensagem transmitida pela Kepler ao mercado foi de cautela. O pior momento para o agronegócio desde 2016 pode estar ficando para trás, mas a recuperação deve acontecer de forma gradual.
Até lá, a companhia aposta em três pilares para atravessar o ciclo: caixa forte, baixa inadimplência e uma demanda estrutural por armazenagem que, nas palavras de Bernardo, “veio para ficar” nas próximas décadas.
Bernardo também minimizou potenciais impactos climáticos para 2027. Segundo ele, a presença da empresa em cerca de 300 municípios funciona como uma espécie de hedge geográfico, reduzindo a exposição a eventos climáticos localizados. “Estamos atentos ao risco climático do El Niño, mas não vemos um grande impacto para nós”.
Quanto a uma eventual venda da Kepler Weber, tema que ganhou força no mercado ao longo do primeiro semestre após a proposta apresentada pela GPT, Bernardo afirmou que atualmente não há qualquer tratativa em andamento.
“Hoje não existe nenhuma conversa, nem formal nem informal“, disse o CEO.
Questionados pelo Money Times sobre o impacto do fracasso das negociações na cotação das ações, os executivos avaliam que o papel estaria em patamares semelhantes de qualquer forma, diante do cenário desafiador para o agronegócio e da forte queda das small caps ao longo do ano.
Segundo eles, a possibilidade de uma transação chegou a impulsionar momentaneamente os papéis por conta da atuação de investidores de arbitragem, mas o preço atual reflete principalmente os fundamentos do setor e o ambiente macroeconômico.
Compartilhar



Mais Notícias