Ibovespa
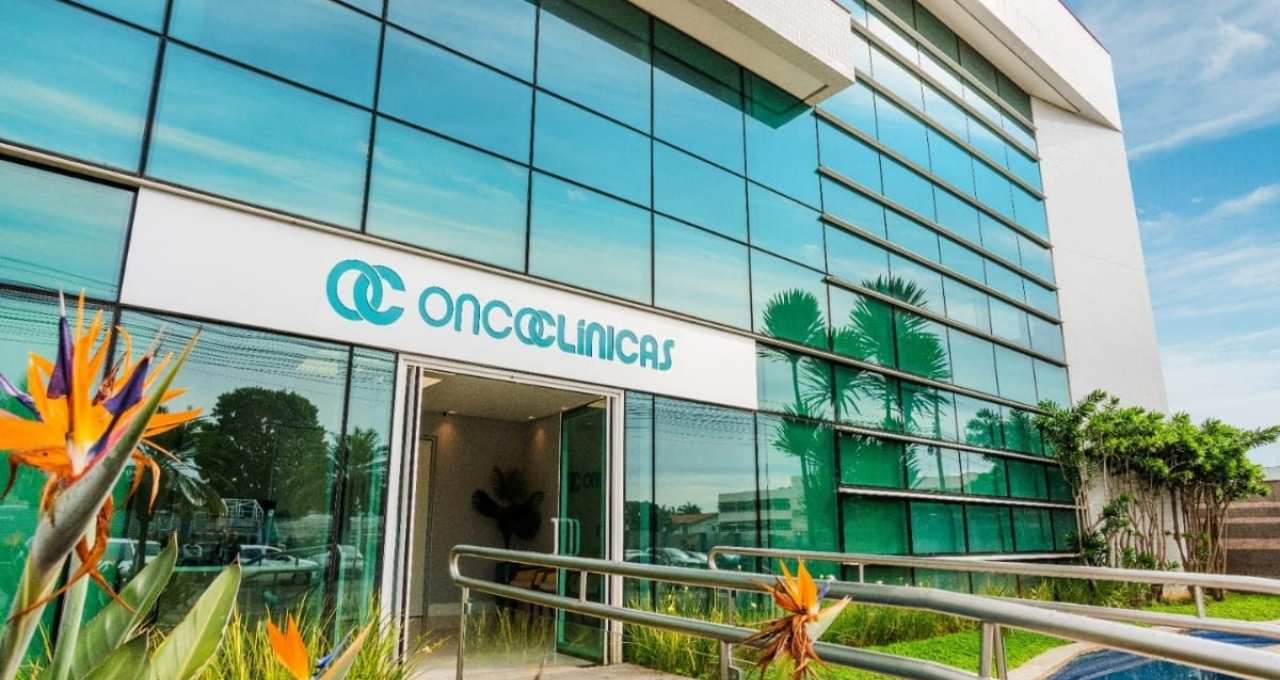
Oncoclínicas (ONCO3): Latache pede AGE para suspender direitos de acionista em meio a disputa sobre OPA bilionária
 Siga no Youtube

A Oncoclínicas (ONCO3) informou ao mercado que os fundos Latache IV, Nova Almeida e Latache MHF (fundos da Latache) solicitaram a convocação de Assembleia Geral Extraordinária (AGE) para deliberar sobre a suspensão do exercício dos direitos do acionista Josephina III até que a obrigação de realizar a oferta pública de aquisição de ações (OPA) seja cumprida.
O Josephina III ficaria impedido de votar na deliberação sobre a suspensão de seus próprios direitos.
De acordo com o fato relevante divulgado nesta quinta-feira (24), o conselho da companhia avaliou os requisitos para convocação feita pelos fundos Latache, que detêm mais de 5% do capital social, e decidiu pela convocação da assembleia, o que deve ocorrer nos próximos dias.
“O conselho de administração no âmbito da sua competência não realizou juízo de valor sobre o mérito da matéria por entender que esta é exclusivamente de direito dos acionistas”, diz o documento.
O movimento ocorre após o colegiado da Comissão de Valores Mobiliários (CVM) decidir pela obrigatoriedade de realização de uma OPA, devido a uma reorganização societária em novembro de 2024, que poderia ter disparado o poison pill, mecanismo que protege os direitos dos acionistas minoritários em caso de mudanças no controle da empresa ao estipular a obrigatoriedade da realização de uma OPA quando um investidor adquire participação acionária igual ou superior a 15%.
Na ocasião, uma reorganização societária promovida pelo Goldman Sachs fez o Josephina III, veículo ligado à Centaurus, aparecer diretamente como titular de 16,05% da companhia.
Para a Latache, uma das principais acionistas da Oncoclínicas, a reorganização fez o Josephina III passar a deter diretamente participação superior ao limite previsto no estatuto e, consequentemente, teria disparado a obrigação de realizar a OPA.

O imbróglio
Em 25 agosto, o colegiado da CVM estipulou o prazo máximo de 60 dias para a realização da oferta pública de aquisição de ações (OPA) da Oncoclínicas pela gestora norte-americana Centaurus Capital. Poderão participar todos os acionistas que tiverem ações da empresa até a véspera da operação.
O valor pago por ação ainda não foi definido, mas deverá passar por correção pela Selic (taxa básica de juros) considerando o dia 4 de novembro de 2024. O preço da oferta deverá ser calculado com base no artigo 39, parágrafo 1º, do estatuto social da Oncoclínicas.
As estimativas do mercado são de que a operação chegue a aproximadamente R$ 11,7 bilhões.
A Centaurus e o Goldman Sachs defendem uma interpretação diferente sobre a necessidade de uma OPA. Segundo eles, a gestora norte-americana já possuía exposição econômica superior a 15% antes mesmo da abertura de capital da Oncoclínicas, realizada em 2021, por meio de veículos administrados pelo banco.
Seguindo essa interpretação, a reorganização de 2024 apenas separou e tornou direta uma participação econômica que já existia, o que enquadraria a operação em uma das exceções previstas no estatuto.
A área técnica da CVM concordou inicialmente com esse entendimento e concluiu que a OPA não era necessária. O colegiado, porém, reverteu a decisão.
Para os diretores, a exposição econômica indireta que a Centaurus possuía anteriormente não equivalia à titularidade de ações ou de direitos sobre ações exigida pelo estatuto.
A participação relevante teria surgido efetivamente em 4 de novembro de 2024, quando o Josephina III passou a deter diretamente mais de 15% da Oncoclínicas.
A Oncoclínicas recebeu, em 9 de setembro de 2026, comunicação do fundo Josephina III Fundo de Investimento em Participações sobre a instauração de procedimento arbitral na Câmara de Arbitragem do Mercado (CAM).
A arbitragem foi aberta contra três fundos acionistas da companhia: Latache IV Fundo de Investimento Financeiro Multimercado Crédito Privado, Nova Almeida Fundo de Investimento Financeiro Multimercado Crédito Privado e Latache MHF I Fundo de Investimento Financeiro em Ações.
No pedido arbitral, o Josephina III busca, em essência, o reconhecimento de que essa OPA não é exigível, seja porque o artigo 39 do estatuto não se aplicaria ao caso, seja por conta das exceções previstas nos parágrafos 7º, inciso (ii), e 8º do mesmo dispositivo.
Aperto financeiro na Oncoclínicas
Receba gratuitamente as newsletters do Money Times
Reestruturação da Oncoclínicas
A Oncoclínicas anunciou ao mercado em meados de julho pedido de recuperação extrajudicial como parte do processo de reestruturação de sua dívida financeira, estimada em R$ 5,1 bilhões.
Diferentemente da recuperação judicial, a extrajudicial permite que empresas em crise financeira renegociem dívidas diretamente com credores. A ideia é chegar a acordos sobre a reestruturação de dívidas diretamente com os credores.
A situação atual da Oncoclínicas é resultado de uma sucessão de eventos, sendo o principal a tentativa de expansão da companhia, após a sua oferta pública de ações (IPO) em 2021.
Isso porque a empresa surgiu com tratamentos oncológicos como o core do negócio, no entanto, expandiu o foco de clínicas que realizavam o diagnóstico e tratamentos como radioterapia e quimioterapia para uma parte de alta complexidade do tratamento oncológico.
Para fomentar a continuidade da expansão, a estratégia se voltou para aquisições de hospitais. O movimento, contudo, não deu certo, dada a falta de expertise para gerir outras áreas hospitalares além da oncológica.
Somado a isso, do lado macro, o aumento da taxa básica de juros (Selic) no Brasil impactou a o custo financeiro da dívida, a capacidade de geração de caixa e o processo de desalavancagem da companhia. Já no micro, aumento de revisões pelas operadoras de planos de saúde, alongamento dos prazos, entre outros, se juntaram ao cenário.
Compartilhar



Mais Notícias