Ibovespa
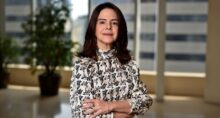
Temos um ‘pacote fiscal’, não um ajuste, que é do que o Brasil precisa, diz Solange Srour, do UBS GWM
 Siga no Youtube

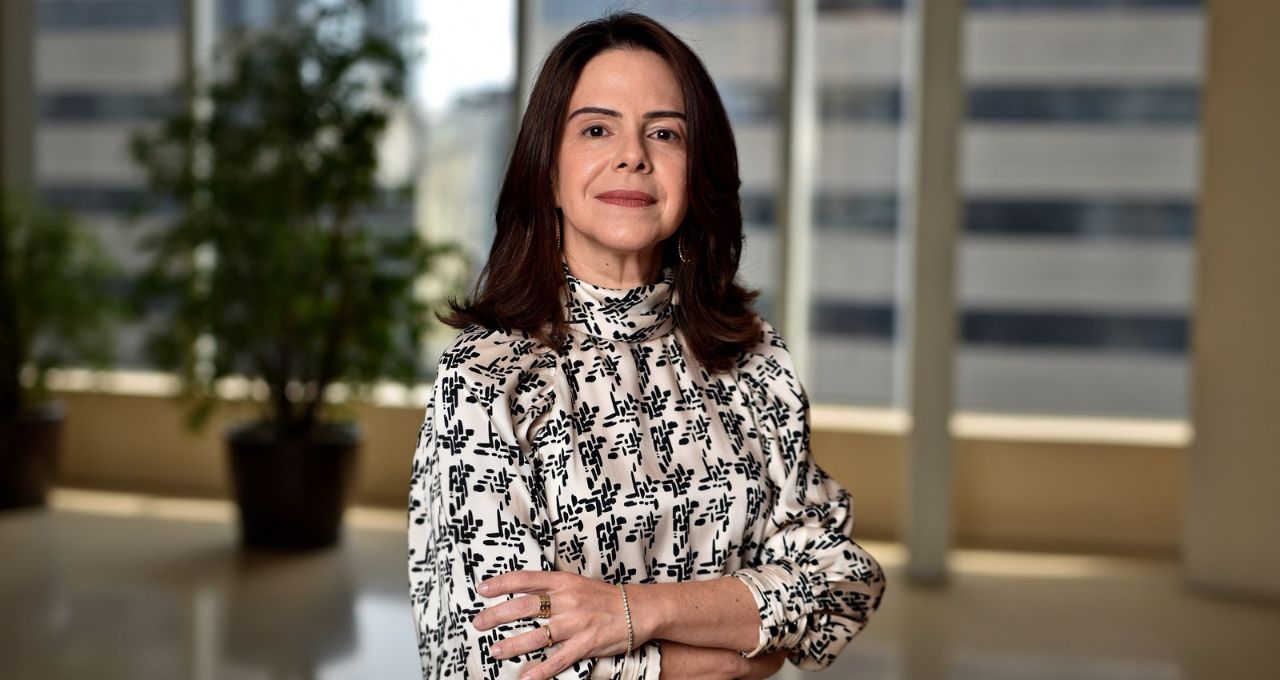
O pacote fiscal apresentado pelo governo nesta semana pode ajudar a fechar as contas públicas de 2027, mas está longe de representar o ajuste necessário para estabilizar a dívida brasileira. Essa é a avaliação de Solange Srour, diretora de macroeconomia para Brasil do UBS GWM, que vê avanços nas medidas anunciadas, mas alerta para a falta de mudanças estruturais nas despesas públicas.
“Até lá, teremos um pacote fiscal. Ainda não teremos o ajuste fiscal de que o Brasil precisa”, afirma a economista.
Segundo Srour, o governo finalmente reconheceu a necessidade de reagir à deterioração das contas públicas. No entanto, as medidas apresentadas, que podem gerar um impacto de R$ 50 bilhões a R$ 60 bilhões em 2027, não enfrentam o principal problema fiscal do país: o crescimento persistente das despesas obrigatórias.
“O pacote trata sobretudo das margens do sistema, enquanto preserva quase intacto o seu motor”, avalia.
A economista destaca que o impacto anunciado já é inferior aos R$ 70 bilhões a R$ 80 bilhões que chegaram a circular antes da apresentação das propostas. Além disso, estimativas da própria equipe econômica encaminhadas ao Congresso apontam um efeito menor, entre R$ 43 bilhões e R$ 54 bilhões.
O valor final ainda dependerá das mudanças durante a tramitação no Congresso e da efetiva implementação das medidas.
O texto-base foi aprovado pelo Senado nesta quinta-feira (12), mas ainda precisa passar pela análise dos destaques e pela votação na Câmara dos Deputados.
O problema está nos gastos obrigatórios
Na avaliação de Srour, algumas medidas do pacote são positivas, como a revisão de benefícios tributários, a limitação de supersalários e as mudanças que impedem que receitas extraordinárias de petróleo provoquem aumentos permanentes em determinadas despesas.
O problema é que essas iniciativas não alteram significativamente a trajetória dos gastos obrigatórios, como Previdência, benefícios assistenciais e despesas vinculadas a regras constitucionais.
Esses compromissos continuam crescendo automaticamente, reduzindo o espaço disponível no Orçamento para investimentos e outras despesas sobre as quais o governo tem maior liberdade de decisão.
“A experiência dos últimos anos mostrou onde isso termina: quando a despesa obrigatória cresce mais rapidamente do que o espaço fiscal, investimento e políticas discricionárias são comprimidos e o governo volta a procurar receita para acomodar o restante”, afirma.
A economista também questiona a composição do ajuste. Isso porque parte das medidas melhora a arrecadação, mas não representa uma redução efetiva das despesas.
É o caso da diminuição de benefícios tributários e das restrições ao uso de créditos para compensar impostos. Embora possam contribuir para o resultado fiscal, essas iniciativas não impedem que os gastos públicos continuem avançando.
“Se parcela relevante da consolidação continuar vindo da arrecadação enquanto permanecem os mecanismos automáticos de expansão da despesa, repetiremos uma estratégia que já mostrou seus limites”, alerta.
Srour lembra ainda que um levantamento das medidas adotadas desde meados de 2025 aponta uma expansão fiscal líquida próxima de R$ 190 bilhões em dois anos, com cerca de R$ 90 bilhões em despesas expansionistas recorrentes chegando a 2027.
Nesse cenário, um pacote cuja economia anunciada é inferior ao volume dessas novas obrigações e parcialmente temporária não seria suficiente para corrigir o desequilíbrio estrutural.
Cumprir a meta fiscal não significa controlar a dívida
Outro ponto central da análise é que o cumprimento da meta fiscal de 2027 não garante, por si só, uma melhora sustentável das contas públicas.
Segundo a economista, mesmo com o pacote, o governo ainda precisará realizar um contingenciamento relevante, ou seja, bloquear parte das despesas previstas no Orçamento para alcançar o centro da meta.
A tarefa pode ficar ainda mais difícil diante da expectativa de desaceleração da economia brasileira, que tende a reduzir o ritmo de crescimento da arrecadação.
“Há uma diferença entre impedir uma deterioração maior e produzir uma consolidação fiscal”, afirma.
A economista explica que uma economia de R$ 50 bilhões a R$ 60 bilhões pode ser expressiva para melhorar o resultado de um único ano, mas pequena diante do esforço necessário para estabilizar a dívida pública.
Nos exercícios realizados pelo UBS, considerando o elevado endividamento brasileiro, juros reais altos e crescimento econômico moderado, seria necessária uma melhora persistente do resultado primário de vários pontos percentuais do Produto Interno Bruto (PIB).
Srour destaca que os investidores reagem mais favoravelmente a mudanças fiscais consideradas permanentes do que a medidas pontuais para melhorar o resultado de determinado exercício.
“Nosso trabalho sobre a taxa real longa brasileira sugere que o mercado reage muito mais a mudanças percebidas como duradouras no regime fiscal do que a melhoras pequenas e contemporâneas no resultado primário”, afirma.
Ela cita que, entre 2016 e 2019, mudanças associadas ao regime fiscal contribuíram para uma redução relevante dos prêmios de juros reais. Já no período mais recente, medidas temporárias e sucessivas exceções às regras não produziram o mesmo efeito.
Isso significa que o governo pode até conseguir cumprir a meta de 2027, mas não necessariamente convencer os investidores de que a trajetória da dívida está sob controle, o que limita o espaço para uma queda sustentada dos juros de longo prazo.
Exceções ao arcabouço fiscal preocupam
A diretora do UBS GWM também critica a crescente complexidade das regras fiscais brasileiras.
Entre as mudanças previstas no pacote está a possibilidade de desconsiderar até R$ 10,5 bilhões em subvenções ao diesel na apuração da meta fiscal de 2026.
Embora essas despesas já estivessem fora do limite de gastos do arcabouço por serem financiadas por créditos extraordinários, elas ainda eram contabilizadas para o cumprimento da meta de resultado primário.
Com a nova exceção, o governo poderá melhorar o resultado considerado para verificar o cumprimento da regra, sem que isso represente uma redução efetiva do gasto ou do endividamento.
“A nova exceção não elimina o gasto nem seu efeito sobre o endividamento: apenas melhora o resultado considerado para verificar o cumprimento da regra”, explica.
Solange também chama atenção para a possibilidade de abertura de créditos adicionais para investimentos fora do limite de despesas no exercício seguinte, desde que atendidas determinadas condições. Esses gastos continuarão sujeitos à meta de resultado primário.
Na avaliação da economista, o mecanismo permite que parte da economia obtida em um ano seja transformada em novas despesas no seguinte, em vez de contribuir integralmente para uma melhora permanente das contas.
“Uma regra fiscal perde parte de sua função quando é preciso um manual para saber se ela está sendo cumprida”, critica.
O que falta para um ajuste fiscal de verdade?
Para Srour, um ajuste capaz de estabilizar a dívida brasileira exigirá medidas mais profundas, especialmente sobre as regras que determinam o crescimento das despesas obrigatórias.
Entre os pontos que precisam entrar na discussão estão a indexação de benefícios, os parâmetros de programas previdenciários e assistenciais, as vinculações constitucionais e a revisão de subsídios.
A economista ressalta que isso não significa defender cortes generalizados em benefícios sociais, mas garantir que o crescimento dessas despesas seja compatível com a capacidade de financiamento do Estado.
Ela também considera importante preservar espaço para investimentos públicos e políticas que contribuam para o crescimento econômico e a redução da pobreza.
O governo sinalizou que o pacote poderá ser apenas uma primeira etapa, com a possibilidade de apresentação de uma Proposta de Emenda à Constituição (PEC) para tratar de despesas atualmente fora do arcabouço fiscal.
Solange reconhece que uma segunda rodada de medidas estruturais poderia mudar sua avaliação. Por enquanto, entretanto, considera prematuro atribuir ao pacote atual a capacidade de estabilizar a dívida.
“O verdadeiro ajuste começará quando as medidas deixarem de depender predominantemente de contingenciamento, receitas adicionais e exceções e passarem a alterar a velocidade de crescimento do gasto obrigatório”.
Compartilhar



Mais Notícias