Ibovespa
Bolha imobiliária à vista? O que o UBS diz sobre São Paulo — e onde está o maior risco

 Siga no Youtube

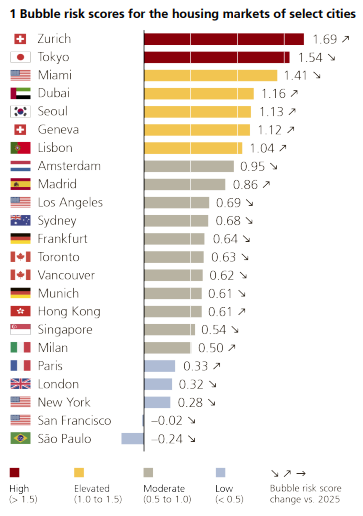
São Paulo apareceu, pelo terceiro ano consecutivo, como a cidade com o menor risco de bolha imobiliária entre os 23 mercados analisados pelo UBS, mostra estudo do banco global de investimentos ao qual o Money Times teve acesso.
A capital paulista registrou score de -0,24 no UBS Global Real Estate Bubble Index 2026 e permaneceu na categoria de baixo risco, ao lado de Londres, Paris, Nova York e San Francisco.
Segundo o levantamento, que avalia a ameaça de bolha ao redor do mundo, os preços reais dos imóveis residenciais na maior metrópole do Brasil estão cerca de 25% abaixo do pico registrado em 2014 e permanecem estáveis desde 2022.
Por que São Paulo tem baixo risco de bolha?
O UBS aponta que uma alta expressiva dos preços dos imóveis na capital paulista parece “improvável no curto prazo“.
Entre os fatores citados para tal conclusão, o banco destaca estoque recorde de unidades não vendidas e elevado volume de construção em andamento.
Outro ponto lembrado pela instituição é o custo imobiliário. Isso porque, embora o Banco Central (BC) tenha flexibilizado a política monetária em um cenário de inflação mais moderada, as taxas de financiamento continuam em patamares de dois dígitos, o que mantém elevada a despesa para quem pretende comprar uma casa.
Onde está o maior risco de bolha?
Enquanto São Paulo aparece na categoria de menor preocupação, Zurique e Tóquio são as únicas cidades classificadas pelo UBS como de alto risco de bolha imobiliária.

Miami, que havia apresentado o maior perigo nas duas edições anteriores do estudo, recuou para a categoria de risco elevado, ao lado de Dubai, Seul, Genebra e Lisboa.
Já Los Angeles, Sydney, Toronto, Vancouver, Hong Kong e Singapura aparecem na faixa de risco moderado, ao lado de Europa, Amsterdã, Madrid, Frankfurt, Munique e Milão.
O levantamento destaca também uma crescente diferenciação entre os mercados residenciais globais.
De acordo com o UBS, cidades que concentram avanço econômico impulsionado pela inteligência artificial (IA), maior geração de riqueza e forte demanda internacional tendem a apresentar uma dinâmica distinta da observada em outras metrópoles.
Juros altos limitam demanda
Apesar disso, o UBS afirma que os valores dos imóveis, os aluguéis e os rendimentos permaneceram praticamente inalterados em termos reais no último ano, embora esse resultado esconda diferenças significativas entre as cidades.
Seul, Lisboa, Madrid e Hong Kong, por exemplo, registraram os maiores aumentos, com os preços reais dos imóveis subindo cerca de 10%.
Em contrapartida, Vancouver e Toronto apresentaram quedas de aproximadamente 10%.
“A permanência dos custos de financiamento em níveis elevados por mais tempo provavelmente limitará os aumentos dos preços dos imóveis no curto prazo”, afirmou Matthias Holzhey, autor principal do estudo.
Segundo ele, na maioria das cidades, os custos anuais de um imóvel recém-adquirido de 60 metros quadrados (m²), incluindo juros e manutenção, superam 40% da renda bruta de um trabalhador “altamente qualificado”, evidenciando a pressão sobre a acessibilidade.
Proteção desigual contra a inflação
O estudo do UBS mostrou ainda que, em mais da metade das metrópoles analisadas, os imóveis residenciais não ofereceram proteção contra a inflação nos últimos cinco anos.
Os mercados identificados como de alto risco de bolha em 2021, por exemplo, registraram posteriormente as quedas mais acentuadas nos preços, com recuo médio de aproximadamente 15% desde então.
A magnitude e a persistência do choque inflacionário também foram relevantes: cidades com inflação alta apresentaram quedas médias de aproximadamente 5% nos preços reais dos imóveis, enquanto aquelas com inflação menor alcançaram crescimento médio anual dos preços reais de cerca de 10% no mesmo período.
“Nas avaliações atuais, os imóveis residenciais na maioria das cidades provavelmente oferecerão, ainda assim, proteção contra a inflação no médio prazo”, afirmou Maciej Skoczek, autor do estudo.
De acordo com ele, a demanda por moradias urbanas permanece forte, como demonstra o crescimento dos aluguéis.
O que caracteriza uma bolha imobiliária?
O UBS define uma bolha como uma sobrevalorização significativa e persistente dos preços dos imóveis, que normalmente só se torna evidente depois de uma correção.
Entre os principais sinais acompanhados pelo índice estão o descolamento entre valores, rendimentos e aluguéis, além do crescimento excessivo do crédito e da atividade de construção.
O estudo, contudo, não prevê quando ocorrerá uma eventual queda dos preços. Segundo o banco, mudanças nas condições macroeconômicas, no sentimento dos investidores ou na oferta de moradias podem atuar como catalisadores de uma correção.
Compartilhar



Mais Notícias