Ibovespa
Dólar forte e juros elevados: três ações que podem sair na frente no setor de bens de capital, segundo a XP
 Siga no Youtube
O cenário de juros elevados por mais tempo e as incertezas sobre a recuperação da demanda doméstica estão mudando a relação entre risco e retorno das empresas de bens de capital. Nesse ambiente, companhias com maior exposição ao mercado internacional podem oferecer uma proteção adicional aos investidores, segundo avaliação da XP Investimentos.
Em relatório, a corretora destaca que a desvalorização do real frente ao dólar tende a favorecer empresas exportadoras e aquelas com receitas atreladas a moedas fortes, criando um cenário mais positivo para seus resultados.
Por outro lado, companhias mais dependentes do mercado brasileiro ainda enfrentam riscos relacionados ao custo de financiamento e à retomada da atividade econômica.
Entre os nomes que se destacam nesse contexto estão WEG (WEGE3), Embraer (EMBJ3) e Tupy (TUPY3). A XP mantém uma visão construtiva sobre as três companhias, embora por razões diferentes.
Exportadoras ganham vantagem com dólar mais forte
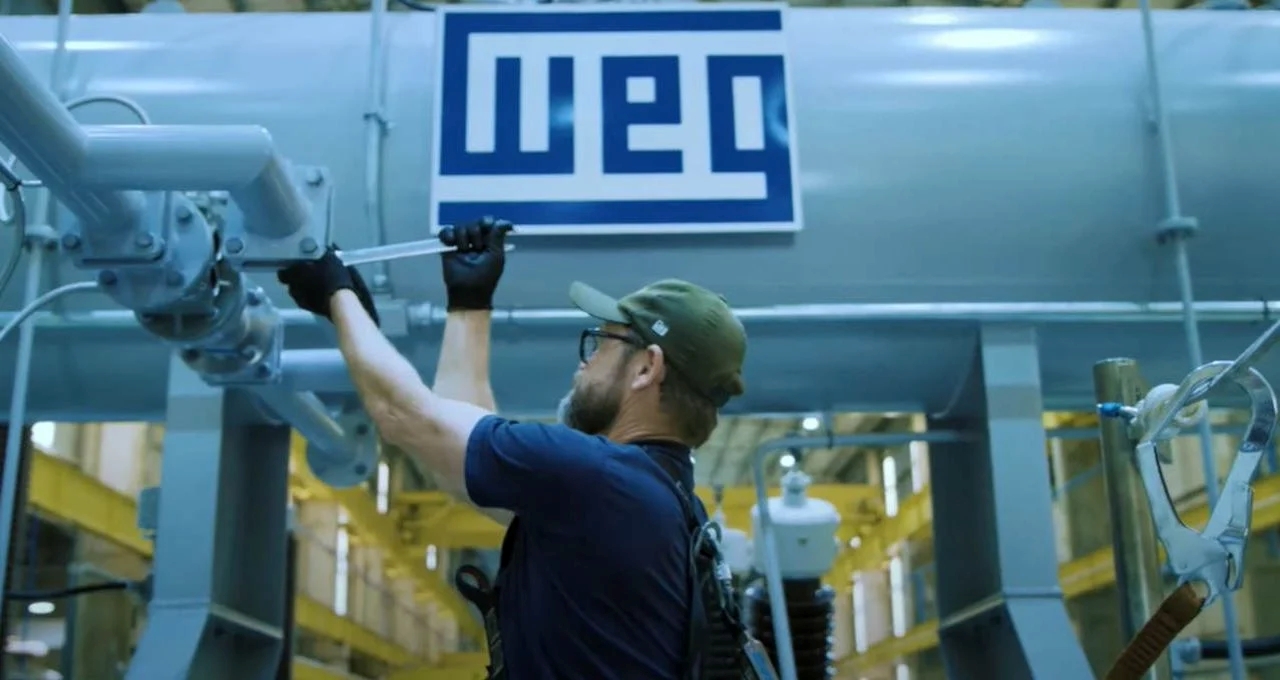
Na avaliação da XP, a WEG reúne características que se tornam especialmente relevantes no atual ambiente macroeconômico. Além de funcionar como uma proteção cambial natural, a companhia conta com uma trajetória de crescimento de longo prazo, sustentada por seu ciclo recente de investimentos e por uma exposição menor às tendências da economia brasileira.
Após a correção recente das ações, a avaliação também se tornou mais atrativa. Segundo as estimativas da corretora, a WEG negocia a cerca de 24 vezes o lucro projetado para 2027, podendo chegar a 21 vezes considerando as estimativas para 2028, em seu cenário estressado.
O múltiplo está mais próximo da parte inferior da faixa histórica da companhia, entre 20 e 30 vezes o lucro, o que reforça a percepção de uma relação risco-retorno mais favorável.

A Embraer também aparece entre as preferidas da corretora. Nesse caso, o principal fator de proteção está na carteira de pedidos já contratada, que oferece maior previsibilidade para o crescimento da companhia e reduz sua dependência da atividade econômica doméstica.
A XP também enxerga espaço para expansão de margens e aumento dos retornos nos próximos anos. Embora considere que a ação não esteja particularmente descontada, a corretora avalia que a combinação de crescimento dos resultados, execução operacional e oportunidades de expansão sustenta uma relação risco-retorno favorável.
Outra ação se beneficia da exposição aos Estados Unidos
A Tupy completa a lista de empresas com características defensivas destacadas pela XP. Cerca de 60% de suas receitas vêm do mercado internacional, com exposição relevante ao segmento de veículos pesados nos Estados Unidos.
Para a corretora, essa característica funciona como um importante amortecedor diante das incertezas domésticas. A desvalorização do real também pode compensar parte dos efeitos negativos de taxas de juros estruturais mais elevadas.
Considerando o impacto cambial, a XP estima que a Tupy negocie a aproximadamente seis vezes o lucro projetado para 2027, múltiplo que chama a atenção em meio à reprecificação recente das ações.
Ações baratas ainda exigem cautela
Se, por um lado, as empresas com exposição internacional aparecem como alternativas mais resilientes, por outro, a XP recomenda cautela com companhias mais dependentes do ciclo econômico doméstico.
É o caso de Marcopolo (POMO4) e Randoncorp (RAPT4), cujas ações passaram por correções recentes e apresentam avaliações consideradas mais atrativas.
A Marcopolo, por exemplo, negocia a cerca de cinco vezes o lucro estimado para 2027 e oferece um dividend yield próximo de 10%. Além disso, possui exposição relevante aos mercados externos.
Apesar dos indicadores de valuation, a XP pondera que ainda há pouca visibilidade sobre a demanda por ônibus rodoviários e urbanos. A incerteza limita a confiança na evolução dos resultados no curto prazo e aumenta os riscos de revisões negativas das estimativas para 2027.
Já no caso da Randoncorp, a corretora chama a atenção para a volatilidade recente das ações, que avançaram 55% após o primeiro turno das eleições, mas recuaram 54% depois do segundo turno. Para a XP, o movimento sugere que os investidores passaram a incorporar expectativas mais desafiadoras para a demanda.
A preocupação também se estende ao mercado de veículos pesados, que é sensível às taxas de juros e ainda não apresenta sinais claros de recuperação.
O que observar daqui para frente?
A avaliação da XP é que a recente queda dos múltiplos das empresas de bens de capital não reflete apenas o aumento das taxas de juros e do custo de capital. Também há uma preocupação crescente com a trajetória da demanda e o ritmo de recuperação dos principais mercados atendidos pelas companhias.
Por isso, mesmo reconhecendo que algumas ações domésticas ficaram mais baratas, a corretora prefere esperar sinais mais claros de retomada antes de adotar uma postura mais otimista.
Nesse cenário, empresas exportadoras e com receitas em moedas fortes tendem a ocupar uma posição mais favorável na análise de risco e retorno. Para o investidor, a mensagem é que, em um ambiente de juros persistentemente elevados, a exposição internacional pode fazer a diferença na resiliência dos resultados.
Compartilhar



Mais Notícias