Ibovespa
Bradesco BBI aponta as ações favoritas para navegar o cenário atual e vê potencial de até 35% de alta
 Siga no Youtube

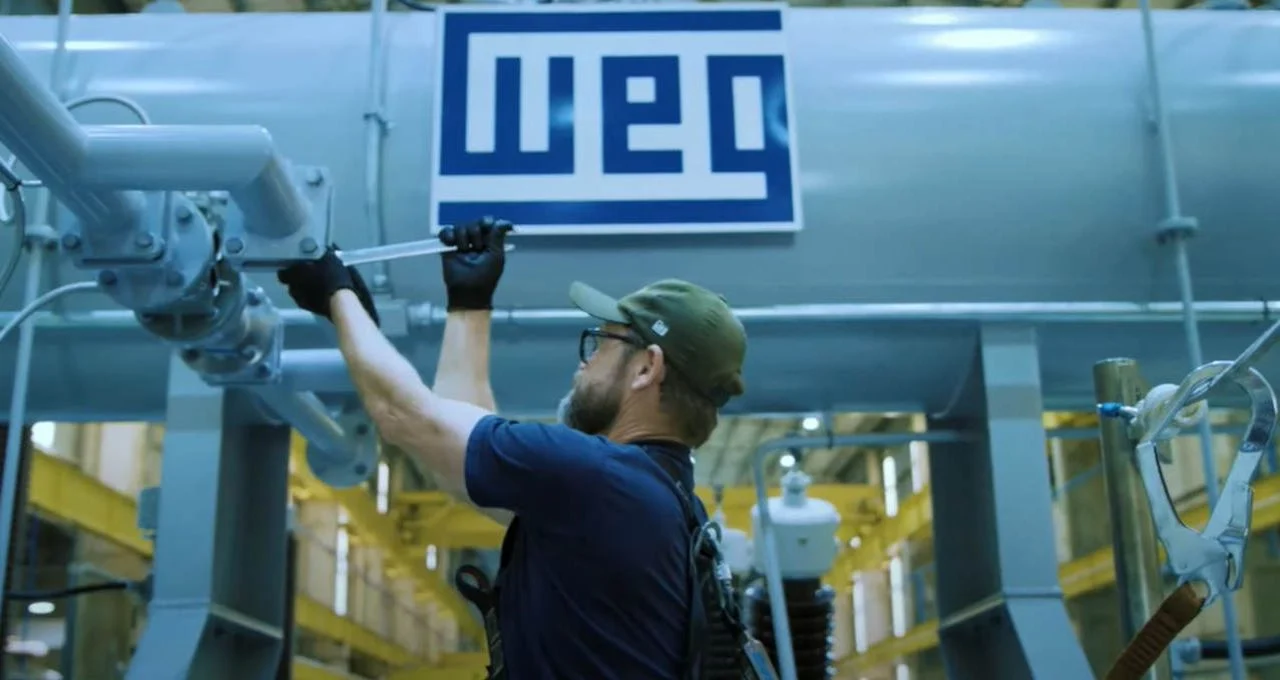
Diante da desaceleração da atividade, juros elevados e câmbio relativamente estável, o Bradesco BBI atualizou as estimativas para o setor de Bens de Capital sob cobertura da casa, elegendo a WEG (WEGE3), Intelbras (INTB3) e Marcopolo (POMO4) como preferidas para navegar nesse cenário.
Os analistas mantêm a recomendação de compra para a WEG, com o preço-alvo elevado de R$ 60 para R$ 62, o que implica um potencial de alta de 22,1%. A elevação é apoiada pelo caixa líquido, exposição internacional e crescimento estrutural da companhia.
Para a Intelbras, a recomendação de compra é reiterada, com preço-alvo de R$ 18, diante da menor ciclicidade, estabilidade das margens e valuation atrativo. O potencial de alta, considerando o preço do último fechamento, é de 19,3%.
A Marcopolo também segue com recomendação de compra pelo Bradesco BBI. No entanto, os analistas cortaram o preço-alvo de R$ 8 para R$ 6, refletindo a fraqueza das margens no curto prazo, apesar do potencial de recuperação das margens de aproximadamente 15% em 2027.
O ajuste no preço da Marcopolo ainda implica um potencial de alta de 35,4%.
O que esperar para o setor?
Tendo em vista o atual ambiente, o Bradesco BBI opta por favorecer empresas menos cíclicas e com caixa líquido, com WEG e Intelbras como principais escolhas, seguidas pela Marcopolo.
Embora as empresas de autopeças negociem a múltiplos descontados, a elevada alavancagem operacional e financeira torna os resultados muito sensíveis ao cenário macroeconômico.
“Para 2027, projetamos produção praticamente estável de veículos, caminhões, implementos e ônibus, com crescimento moderado das receitas e margens estáveis ou ligeiramente maiores”, dizem os analistas.
Para além das preferências, o Bradesco BBI rebaixou a Iochpe-Maxion (MYPK3) de compra para neutra e cortou o preço-alvo de R$ 13 para R$ 11, o que implica um potencial de 11,3%.
Em um cenário macro mais favorável, a Randoncorp (RAPT4) seria a principal escolha entre as empresas mais cíclicas, mas, no cenário-base, a casa sustenta a preferência por companhias com balanços mais sólidos e menor dependência da recuperação doméstica.
Receba gratuitamente as newsletters do Money Times
Compartilhar



Mais Notícias