Ibovespa
IPCA +10%: Patria quer unir quatro fundos imobiliários (FIIs) em um só; veja o que muda para os cotistas, segundo o BTG

 Siga no Youtube

O Patria Investimentos propôs reunir as carteiras dos fundos imobiliários RBRR11, VCJR11 e RPRI11 no PCIP11, concentrando, em um único veículo, estratégias de crédito predominantemente indexadas à inflação.
Para o BTG Pactual, a potencial consolidação dos veículos possibilitará maior diversificação, aumento da remuneração contratada dos ativos e uma estrutura de custos mais econômica, sugerindo um favorecimento da relação risco e retorno dos FIIs envolvidos.
Por outro lado, o banco ponderou que, apesar dos benefícios evidentes, haverá um trabalho da gestão no monitoramento e readequação do portfólio final, caso o processo seja concluído.
“Atualmente, enxergamos descontos elevados na precificação dos fundos envolvidos. Como a conversão será referenciada nos valores patrimoniais, essas distorções podem criar oportunidades, permitindo acessar o PCIP11 a um custo inferior ao da compra direta de suas cotas”, afirmou o BTG, em relatório.
“A captura desse ganho potencial dependerá das cotações de entrada e de saída, das relações de troca definitivas e dos custos envolvidos, além da aprovação e conclusão da operação nos termos apresentados”, acrescentou o banco.
A proposta
A potencial reorganização utilizará como base a 9ª emissão do PCIP11, cuja oferta pública já está aberta, para viabilizar a aquisição da totalidade dos ativos dos outros três fundos.
Na prática, caso sejam concluídas as etapas e obtidas as aprovações necessárias nas respectivas Assembleias Gerais Extraordinárias (AGEs), RBRR11, VCJR11 e RPRI11 serão liquidados.


Com isso, seus cotistas receberão cotas do PCIP11 e eventual parcela em dinheiro, proporcionalmente às suas participações.
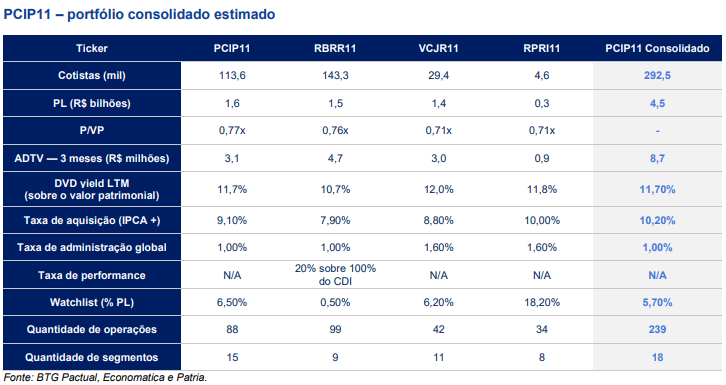
Nas estimativas do Patria, citadas pelo BTG, o patrimônio líquido do PCIP11 passaria de R$ 1,6 bilhão para R$ 4,5 bilhões, com 239 operações distribuídas em 18 segmentos.
A base somada chegaria a 292,5 mil cotistas, sem descontar investidores que possuem cotas em mais de um dos FIIs, enquanto o volume médio diário negociado seria próximo de R$ 8,7 milhões.
Já a carteira de crédito, segundo o banco, apresentaria “ampla diversificação”, com LTV médio de aproximadamente 50%.
A watchlist — composta por créditos que exigem monitoramento mais próximo —, por sua vez, corresponderia a 5,7% do patrimônio líquido.
A taxa contratada estimada do fundo remanescente, de acordo com o BTG, subiria para IPCA +10,2% ao ano, ante IPCA +9,1% atualmente no PCIP11.
Segundo o banco, o veículo consolidado manteria taxa de administração global de 1,0% ao ano, sem cobrança de taxa de performance.
A estratégia de consolidação do Pátria
Em entrevista ao Money Times, Rodrigo Abbud, sócio do Patria Investimentos no Brasil, contou que parte da estratégia da gestora para 2026 é justamente esta: consolidar fundos imobiliários do mesmo segmento, com foco em deixá-los maiores e mais líquidos.
“O que a gente quer? A gente quer simplificar a estrutura e juntar aqueles FIIs que estão dentro do mesmo setor”, afirmou ele, na ocasião.
De acordo com o gestor, a iniciativa já foi testada, em meados de 2025, no segmento logístico, com a fusão de veículos como HGLG11, LVBI11 e PATL11.
Mais recentemente, cabe ressaltar, o Patria também consolidou o RBR Malls ao PMLL11, dois veículos de shopping centers.
“Não faz o menor sentido eu ter dois fundos de shopping [PMLL11 e RBR Malls] na casa. Além disso, o fundo grande é muito mais benéfico para o cotista. Ele oferece mais diversificação geográfica, de inquilino, de empreendimentos e de risco de crédito”, defendeu Abbud.
Regulamento e próximos passos
Com relação à operação recém-anunciada, a união das carteiras de RBRR11, VCJR11 e RPRI11 no PCIP11 ainda precisa ser aprovada pelos cotistas em Assembleias Gerais Extraordinárias (AGEs).
As assembleias são realizadas por meio de consulta formal, com votação prevista até 18 de setembro de 2026 nos quatro fundos.
Nos editais de RBRR11, VCJR11 e RPRI11, o prazo termina às 23h59 (no horário de Brasília), e os resultados devem ser divulgados até 21 de setembro de 2026.
Também cabe destacar que, caso as matérias sejam aprovadas, os cotistas deverão informar o preço médio de aquisição das cotas para a apuração de eventual Imposto de Renda.
As frações de cotas que não puderem ser distribuídas integralmente serão reunidas e posteriormente vendidas em leilão na bolsa de valores brasileira (B3). Em seguida, o valor líquido obtido será creditado aos respectivos cotistas.
Impactos à vista
A seguir, confira os principais impactos da operação para os cotistas de cada fundo, segundo o BTG Pactual:
PCIP11: o cotista permanece no mesmo veículo, sem relação de troca. Além do maior carrego, a operação reduziria a watchlist de 6,5% para 5,7% do PL e a maior exposição individual de 5,5% para 2,9%. A ampliação da carteira preserva a tese e pode favorecer a liquidez das cotas, embora o volume negociado após a operação dependa do comportamento do mercado.
RBRR11: a relação indicativa é de 0,99 cota de PCIP11 para cada cota de RBRR11. O principal benefício é o avanço da taxa contratada de IPCA +7,9% para IPCA +10,2% ao ano, acompanhado da eliminação da taxa de performance de 20% sobre o que exceder 100% do CDI. Em contrapartida, a watchlist subiria de 0,5% para 5,7% do PL, representando aumento de risco para uma carteira de perfil high grade.
VCJR11: a relação indicativa também é de 0,99 cota de PCIP11 para cada cota de VCJR11. A taxa de administração global cairia de 1,6% para 1,0% ao ano, enquanto a taxa contratada do portfólio avançaria de IPCA +8,8% para IPCA +10,2%. A watchlist recuaria de 6,2% para 5,7% do PL, acompanhada de maior diversificação.
RPRI11: a relação indicativa é de 1,07 cota de PCIP11 para cada cota de RPRI11, com ganhos expressivos de escala e liquidez. A taxa de administração global cairia de 1,6% para 1,0% ao ano e a watchlist, de 18,2% para 5,7% do PL, enquanto a taxa contratada avançaria de IPCA +10,0% para IPCA +10,2%.
Compartilhar



Mais Notícias