Ibovespa
Suzano (SUZB3) x Klabin (KLBN11): BTG escolhe ação para surfar ‘miniciclo’ da celulose e vê potencial de 50%

 Siga no Youtube

O mercado de celulose começa a desenhar um “miniciclo” de recuperação, com a retomada das compras na China e espaço para os preços da fibra curta avançarem para perto de US$ 600 por tonelada nos próximos meses, segundo análise do BTG Pactual.
Entre Suzano (SUZB3) e Klabin (KLBN11), o banco vê a primeira como o melhor veículo para capturar esse movimento. A recomendação para a Suzano é de compra, com preço-alvo de R$ 72 (potencial de alta de 49,88%), enquanto Klabin tem indicação neutra e preço-alvo de R$ 23 (potencial de alta de 20,8%).
Segundo os analistas Leonardo Correa, Marcelo Arazi, Rodrigo Gotardo, Cesar Perez-Novoa e Cristobal Mery, clientes chineses estão retornando ao mercado após vários meses de compras cautelosas.
A Suzano anunciou um segundo reajuste consecutivo de US$ 20 por tonelada para a celulose de fibra curta (BHK) vendida à China, válido a partir de outubro, após o aumento de setembro. O primeiro reajuste, segundo o BTG, parece ter ganhado tração, apoiado pela retomada das compras e pela redução dos estoques.
Atualmente, os preços da fibra curta na China estão próximos de US$ 580 por tonelada. Com a nova rodada de aumentos, o banco acredita que os preços efetivamente realizados podem se aproximar de US$ 600 por tonelada.
“Caracterizaríamos isso como uma recuperação de miniciclo, e não como o início de um novo ciclo estrutural de alta”, afirma o BTG.
O que está puxando a celulose?
A recuperação dos preços combina três fatores: recomposição dos estoques, demanda chinesa sazonalmente mais forte e um cenário relativamente benigno para a oferta no curto prazo.
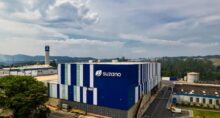


As taxas de operação das empresas consumidoras de celulose estão melhorando e compradores que haviam ficado de fora do mercado começaram a retornar, à medida que os preços parecem ter encontrado um piso entre US$ 550 e US$ 560 por tonelada.
Outro suporte vem dos custos. Os preços elevados dos cavacos de madeira importados continuam sustentando a curva de custo marginal dos produtores chineses. Segundo consultorias citadas pelo BTG, produtores integrados da China enfrentaram recentemente uma inflação de custos próxima de US$ 50 por tonelada.
Ao mesmo tempo, a entrada de grandes volumes adicionais de celulose de mercado deve permanecer limitada durante o restante de 2026.
Nesse cenário, o BTG vê espaço para a fibra curta testar a região de US$ 600 por tonelada nos próximos meses, especialmente se o reajuste de outubro for implementado, como prevê o cenário-base do banco.
Acima desse patamar, porém, os analistas adotam uma postura mais cautelosa. A rentabilidade dos produtores de papel continua pressionada e, na avaliação do banco, a recuperação atual parece estar mais relacionada à recomposição dos estoques e à disciplina da oferta do que a uma aceleração significativa da demanda final.
Por que Suzano, e não Klabin?
É justamente nesse “miniciclo” que a Suzano aparece mais bem posicionada.
Segundo o BTG, a companhia oferece a exposição mais direta a uma valorização da celulose de fibra curta e permanece entre as produtoras de menor custo do mundo.
Com isso, mesmo uma alta relativamente modesta, de cerca de US$ 560 para US$ 600 por tonelada, pode representar um incremento relevante de Ebitda e fluxo de caixa livre para a companhia.
A escala e a estrutura de custos da Suzano também devem deixá-la mais preparada para enfrentar um ambiente de oferta mais desafiador em 2027.
O valuation completa a tese. A Suzano negocia a 5,6 vezes o Ebitda estimado para 2027 e apresenta FCFE yield — rendimento do fluxo de caixa livre para o acionista — de 11%.
A Klabin, por sua vez, continua sendo considerada pelo BTG uma companhia de alta qualidade e com negócios diversificados.
Essa diversificação, porém, reduz a sensibilidade dos resultados ao atual miniciclo da celulose de fibra curta. Além disso, o valuation e o perfil de investimentos e capex da companhia deixam, segundo o banco, menos espaço para valorização. Para 2027, o BTG projeta FCF yield de 7% para a Klabin.
2027 será o teste
Apesar da melhora no curto prazo, o BTG não vê a recuperação atual como o começo de um novo ciclo estrutural de alta da celulose.
O principal teste deve chegar em 2027, sobretudo no segundo semestre, quando o equilíbrio entre oferta e demanda tende a se tornar novamente mais desafiador.
A China continua ampliando agressivamente sua integração vertical. Entre 2024 e 2027, são esperadas mais de 6 milhões de toneladas de capacidade adicional de celulose integrada no país, movimento que reduz estruturalmente sua dependência das importações de celulose de mercado.
Além disso, o projeto Oki II, da APP, com aproximadamente 1,4 milhão de toneladas anuais de capacidade, deve começar a operar no início de 2027. Mais adiante no ano, o projeto Sucuriú, da Arauco, deve acrescentar outras 3,5 milhões de toneladas por ano de capacidade de fibra curta.
Parte desse impacto pode ser compensada pela conversão de linhas existentes de fibra curta para celulose solúvel e fluff, por eventuais atrasos nos novos projetos e pela possível redução de capacidade entre produtores de custos mais elevados.
Ainda assim, o BTG evita projetar a atual trajetória de alta muito além dos US$ 600 por tonelada sem uma recuperação mais forte da demanda por papel ou novas interrupções relevantes na oferta.
Assim, o banco vê a dinâmica da celulose mais favorável até o fim de 2026, mas ainda como uma recuperação tática da fibra curta — cenário em que a Suzano permanece como sua ação preferida no setor.
Compartilhar



Mais Notícias