Ibovespa
Itaú BBA eleva preço-alvo de Hypera (HYPE3) de olho em oportunidade ainda não precificada pelo mercado
 Siga no Youtube

O Itaú BBA elevou seu preço-alvo para as ações da farmacêutica Hypera (HYPE3) de R$ 32 no fim de 2026 para R$ 33 no fim de 2027, com potencial de valorização de 45% em relação ao fechamento anterior. O banco de investimento manteve a recomendação outperform (equivalente à compra).
O BBA cita a combinação de melhora na geração de caixa, resiliência do negócio farmacêutico e potencial adicional de crescimento com o lançamento do medicamento Semavy, da classe GLP-1, como fatores positivos para a Hypera.
Segundo os analistas, a avaliação atual da Hypera continua atrativa, com a ação negociando a um múltiplo de cerca de 8 vezes o lucro projetado para 2027. Para o BBA, esse número não reflete adequadamente os avanços operacionais da companhia nem o potencial de contribuição do novo produto para os resultados futuros.
“O conjunto formado por um negócio farmacêutico resiliente, melhora na conversão de caixa, potencial de alta associado ao GLP-1 e valuation atrativo segue sustentando nossa visão positiva para a ação”, destaca o relatório.
O banco observa que a HYPE3 ficou atrás do Ibovespa em aproximadamente 8 pontos percentuais no último mês, movimento que, na avaliação dos analistas, abriu espaço para uma reprecificação dos papéis caso a execução da companhia continue evoluindo.
Por volta das 11h29 (horário de Brasília), a Hypera operava perto da estabilidade, com ligeira alta de 0,04% (R$ 22,77). No dia, o Ibovespa opera em tom negativo, em baixa de 1,47%, aos 184.462,84 pontos.
GLP-1 entra no radar
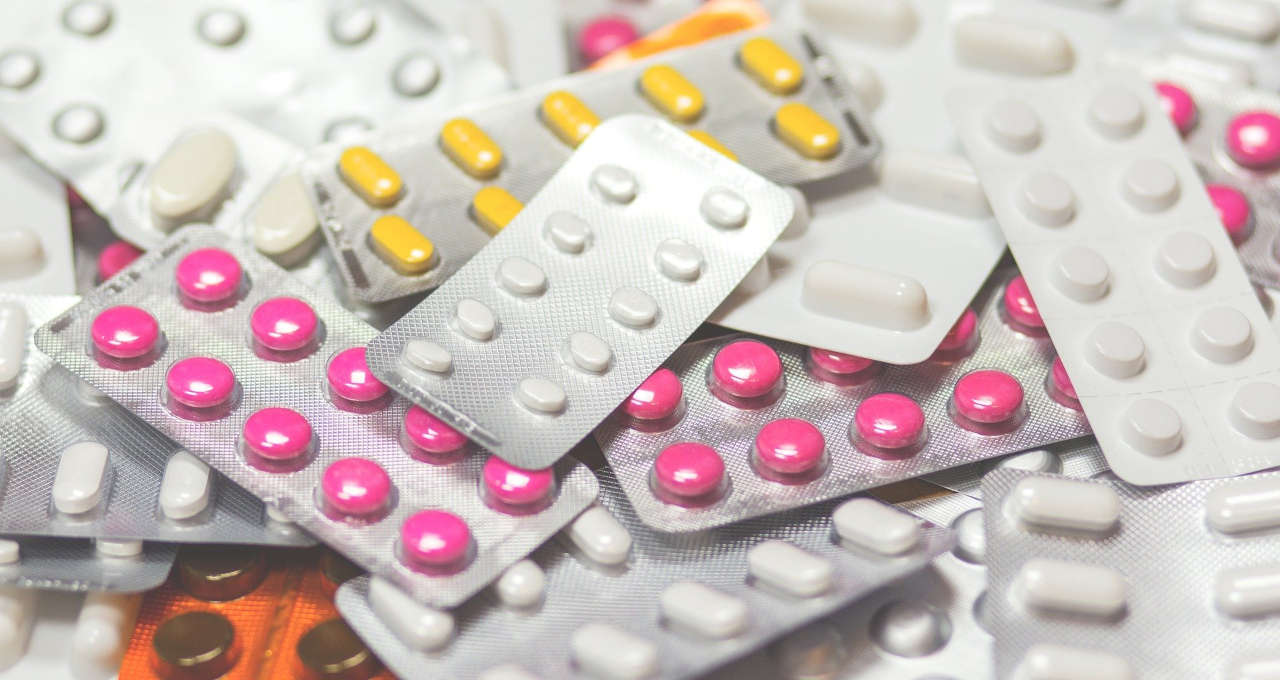
Um dos principais destaques da atualização do BBA é o potencial do Semavy, medicamento da Hypera voltado ao segmento de GLP-1, categoria que inclui tratamentos para diabetes e obesidade e que se tornou um dos mercados mais promissores da indústria farmacêutica global.
Embora o banco ainda considere prematuro medir o impacto de longo prazo do produto, os sinais iniciais de mercado são vistos como encorajadores. Na avaliação do BBA, uma maior promoção do medicamento entre diferentes especialidades médicas e o aumento da conscientização dos profissionais de saúde podem impulsionar a adoção da terapia.
Nesse contexto, o pedido inicial de 400 mil canetas de Semavy feito pela companhia tem potencial para gerar uma contribuição relevante para as receitas no curto prazo.
Crescimento operacional segue sólido
Sem considerar o efeito do GLP-1, o Itaú BBA manteve praticamente inalteradas suas projeções para o negócio principal da Hypera. O banco continua trabalhando com um crescimento de sell-out entre 7% e 8%, apoiado principalmente pela demanda por dermocosméticos.
Os analistas destacam que os resultados do segundo trimestre de 2026 reforçaram a trajetória de crescimento da companhia. O desempenho mais forte em dermocosméticos compensou a fraqueza observada nas categorias de medicamentos para gripe e resfriado.
A partir de setembro, entretanto, a expectativa é que o Semavy passe a ter participação crescente na dinâmica de crescimento da receita da empresa.
Pilar principal da tese
Apesar da perspectiva de receitas mais fortes, o BBA avalia que o impacto inicial do Semavy sobre o Ebitda (métrica do mercado para avaliar a geração de caixa de uma empresa) deve ser limitado. Isso porque, segundo o banco, a Hypera deverá elevar os investimentos em marketing e promoção do produto durante a fase de lançamento.
Por outro lado, o BBA continua vendo a geração de caixa como um dos principais pilares da tese de investimento. A projeção é de que a companhia entregue um fluxo de caixa livre para o acionista (FCFE) de R$ 1,1 bilhão em 2026, acompanhado por redução da alavancagem financeira e forte crescimento do lucro por ação.
Para o banco, mesmo sem considerar ganhos adicionais provenientes do Semavy, a relação risco-retorno permanece favorável. Caso a execução operacional continue melhorando e haja maior visibilidade sobre a oportunidade em GLP-1, os analistas acreditam que as ações podem passar por uma reavaliação positiva pelo mercado.
Compartilhar


Mais Notícias